| Einsatz 3.586 $, bis 21.01.2028 | Pfizer 0 bis 35 $ | Pfizer 40 $ | Pfizer 45 $ | Boden p. a. |
|---|---|---|---|---|
| Aktie allein (100 Stück + Dividende) | –2.526 bis +974 $ | +1.474 $ | +1.974 $ | keiner |
| Aktie + Put 35 (Protective Put) | +129 $ | +629 $ | +1.129 $ | 2,8 % |
| Call 35 + 3.486 $ Staatsanleihen | +104 $ | +604 $ | +1.104 $ | 2,2 % |
| Nur Staatsanleihen, ohne Pfizer | +210 $ | +210 $ | +210 $ | 4,5 % |
Mittelkurse OptionStrat vom 06.10.2026, Verfall 21. Januar 2028 (1,3 Jahre). Dividende: fünf Zahlungen à 0,43 $ je Aktie, wenn Pfizer sie beibehält. Zins 4,5 % p. a. Ohne Gebühren, Steuern und Währung.
- Der Boden ist möglich: Mit einem Put 35 und der laufenden Dividende endet die Position im schlechtesten Fall bei plus 129 Dollar, selbst wenn Pfizer auf null fällt.
- Der Boden kostet die Dividende: Von 6,3 Prozent im Jahr bleiben 2,8. Das ist weniger, als die Staatsanleihe allein bringt. Die Differenz ist der Preis für die Chance, dass Pfizer über 35 Dollar steigt.
- Zwei Wege, ein Profil: Aktie plus Put und Long Call plus Zinsgeld liefern dasselbe Auszahlungsprofil. Der Unterschied liegt in der Einnahme: erhoffte Dividende gegen festen Zins.
Ein Protective Put ist die einfachste Depotversicherung, die es im Optionshandel gibt: Du hältst 100 Aktien und kaufst dazu einen Put, also das Recht, diese 100 Aktien bis zum Verfallstag zu einem festen Preis zu verkaufen, dem Strike. Egal, wie tief die Aktie fällt, unter diesen Preis kommst du nicht. Dafür zahlst du eine Prämie. Die Frage, um die es in diesem Artikel geht, ist nicht, ob das funktioniert. Es funktioniert. Die Frage ist, was es kostet, und ob es einen günstigeren Weg zum selben Ergebnis gibt.
Pfizer in Zahlen: Kurs, Bilanz, Dividende
Pfizer (PFE) notiert am 6. Oktober 2026 bei 27,41 Dollar. Im Dezember 2021, auf dem Höhepunkt des Impfstoffgeschäfts, kostete die Aktie über 61 Dollar. Seitdem hat sie sich mehr als halbiert, und seit zwei Jahren pendelt sie zwischen 23 und 30 Dollar. Das Beta von 0,28 sagt: Die Aktie schwankt deutlich weniger als der Gesamtmarkt. Eine ruhige Aktie, die trotzdem nicht vom Fleck kommt.
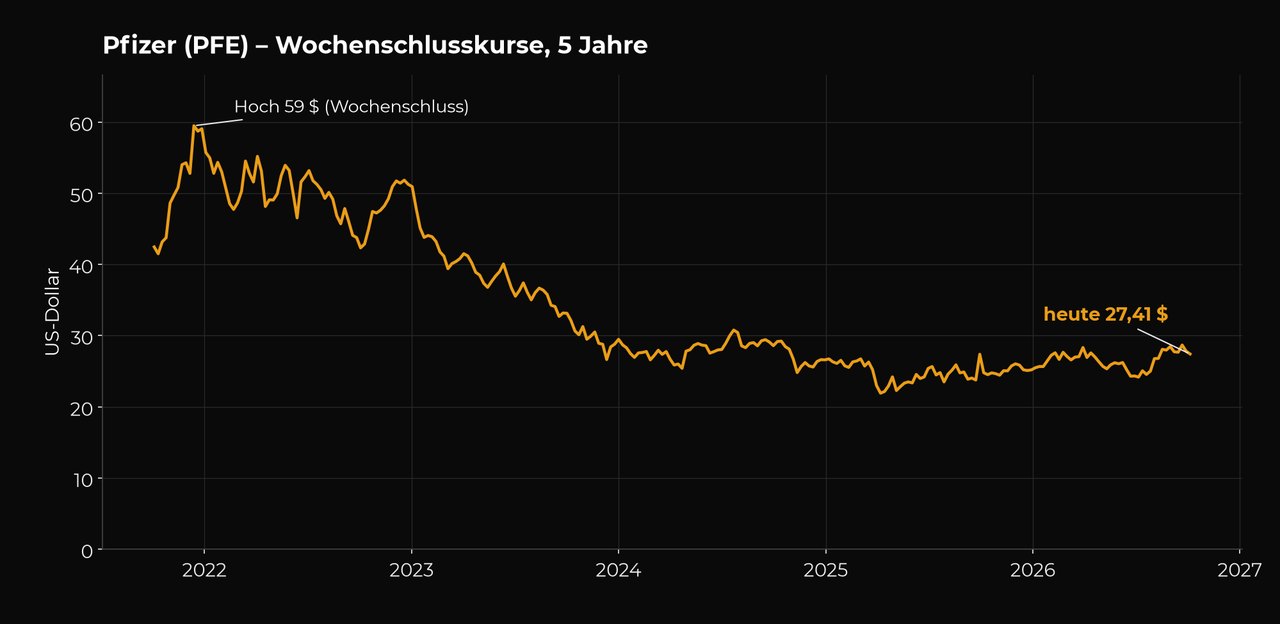
Ein kurzer Blick auf die Fundamentaldaten, weil die Dividende davon abhängt. Der Umsatz der letzten zwölf Monate liegt bei 63,7 Milliarden Dollar, für 2026 erwartet Pfizer selbst 59,5 bis 62,5 Milliarden. Darin stecken noch rund 5 Milliarden aus Covid-Produkten, und Patentabläufe kosten etwa 1,5 Milliarden Umsatz. Auf den Bilanzgewinn gerechnet ist das Kurs-Gewinn-Verhältnis mit 36 teuer, auf den bereinigten Gewinn, den Pfizer mit 2,80 bis 3,00 Dollar je Aktie erwartet, liegt es unter 10. Der Markt traut den bereinigten Zahlen also nur zur Hälfte. Die Bilanz: 63,5 Milliarden Schulden, 11,7 Milliarden Kasse, netto 51,8 Milliarden Schulden, freier Cashflow 11,0 Milliarden. Analysten sehen die Aktie im Konsens bei „Kaufen“ mit Kursziel 28,88 Dollar, also fünf Prozent über dem aktuellen Kurs. Keine große Fantasie, aber auch kein erwarteter Absturz.
Die Dividende: 6,3 Prozent, aber wie sicher?
Pfizer zahlt 0,43 Dollar je Quartal, 1,72 Dollar im Jahr. Bei 27,41 Dollar sind das 6,3 Prozent Dividendenrendite. Die Dividende wurde 15 Jahre in Folge erhöht. Bis zum Verfall unserer Optionen im Januar 2028 liegen fünf Ex-Termine: 9. November 2026, Januar, Mai, Juli und November 2027. Fünfmal 0,43 Dollar sind 2,15 Dollar je Aktie, bei 100 Aktien 215 Dollar. Der Januar-2028-Termin liegt etwa am Verfallstag und ist nicht eingerechnet.
Und jetzt das Aber, das für die gesamte Rechnung wichtig ist. Pfizer schüttet 9,8 Milliarden Dollar im Jahr aus. Das sind 226 Prozent des Bilanzgewinns. Gedeckt wird die Dividende nur über den freien Cashflow, und von dem gehen 89 Prozent dafür drauf. Gleichzeitig wollen 52 Milliarden Nettoschulden bedient werden. Eine Kürzung ist nicht angekündigt. Aber der Puffer ist dünn. Jede Zahl in diesem Artikel, die auf der Dividende aufbaut, steht unter diesem Vorbehalt.
Weg 1: Aktien kaufen und kassieren
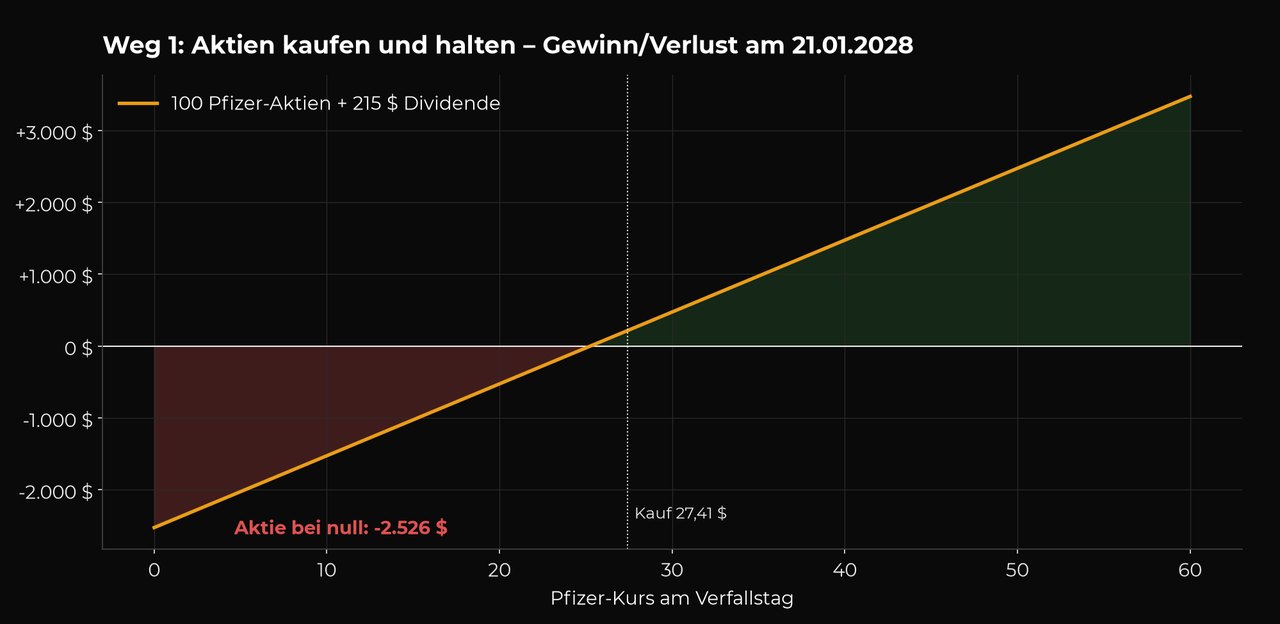
Der einfachste Weg: 100 Aktien kaufen, 2.741 Dollar Einsatz. Bis Januar 2028 kommen 215 Dollar Dividende herein, 7,8 Prozent auf den Einsatz in 1,3 Jahren. Dafür trägst du das volle Kursrisiko. Jeder Dollar, den Pfizer fällt, kostet 100 Dollar. Und theoretisch kann eine Aktie auf null fallen. Dann stehen am Ende minus 2.741 plus 215 Dollar Dividende, also minus 2.526 Dollar.
Weg 2: Protective Put, der Boden wird eingezogen
Jetzt ziehe ich einen Boden ein. Zu den 100 Aktien kaufe ich einen Put mit Strike 35 und Laufzeit bis 21. Januar 2028, einen sogenannten LEAPS, also eine Option mit über einem Jahr Laufzeit. Der Put gibt mir das Recht, die 100 Aktien zu 35 Dollar zu verkaufen, egal wo sie dann stehen. Er kostet am 6. Oktober 8,45 Dollar je Aktie, also 845 Dollar. Mein Einsatz steigt damit auf 3.586 Dollar.
Rechnen wir den schlechtesten Fall. Pfizer fällt unter 35 Dollar, egal wie tief. Dann übe ich den Put aus und bekomme 3.500 Dollar. Minus 3.586 Dollar Einsatz: minus 86 Dollar. Das ist genau der „Max Loss“, den der Optionsrechner anzeigt. Jetzt kommt die Dividende dazu: minus 86 plus 215 gleich plus 129 Dollar. Im schlechtesten Fall. Ob Pfizer bei 30, bei 20 oder bei null steht, spielt keine Rolle mehr.
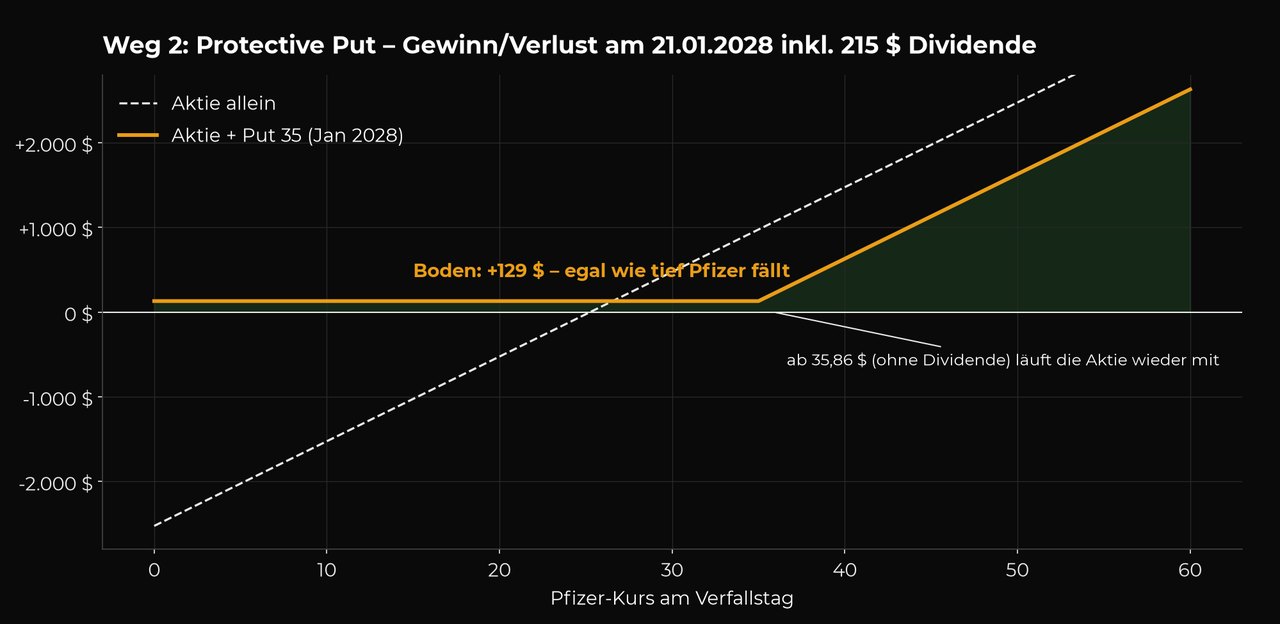
Oberhalb von 35 Dollar läuft die Position wieder mit der Aktie mit, nur um die Put-Prämie nach unten verschoben. Die Gewinnschwelle ohne Dividende liegt bei 35,86 Dollar, Kaufkurs plus Put-Preis. Das sind 31 Prozent über dem heutigen Kurs. Der Optionsrechner gibt dafür eine Wahrscheinlichkeit von 17 Prozent an. In gut vier von fünf Fällen endet die Position also auf dem Boden, nicht darüber. Merk dir diese Zahl, sie wird am Ende wichtig.
Wie hoch muss der Put, damit kein Verlust möglich ist?
Warum ausgerechnet Strike 35 und nicht 30 oder 32,50? Die Bedingung für „kein Verlust, egal was passiert“ lässt sich in eine Zeile schreiben:
Mit den Pfizer-Zahlen: 35,00 plus 2,15 gleich 37,15 Dollar auf der linken Seite, 27,41 plus 8,45 gleich 35,86 Dollar auf der rechten. Puffer: 1,29 Dollar je Aktie. Die Bedingung ist erfüllt.
Warum geht es nicht ohne Dividende? Der Put kostet 8,45 Dollar, sein innerer Wert ist aber nur 7,59 Dollar, nämlich 35 minus 27,41. Die Differenz von 0,86 Dollar ist Zeitwert, die eigentliche Versicherungsprämie. Genau diese 86 Dollar fehlen am Ende, wenn Pfizer unter 35 steht. Erst die Dividende dreht das Ergebnis ins Plus. Ohne Dividende bleibt bei jedem gewöhnlichen Strike ein kleiner Verlust in Höhe des Zeitwerts.
Könnte man den Put noch höher setzen, etwa auf 40? Ja. Dann wird er teurer, der Boden steigt, der Zeitwert sinkt. Aber die Aktie muss immer weiter steigen, bis die Position überhaupt etwas vom Kursanstieg hat. Schon bei 35 sind es 31 Prozent. Je tiefer der Put im Geld liegt, desto mehr wird die Kombination zu einem verzinsten Festgeld mit einer kleinen Chance obendrauf. Niedriger, etwa auf 30, geht nicht: Dann liegt der Boden unter dem Einsatz, und ein Verlust ist wieder möglich.
Put-Call-Parität: dasselbe Profil ohne Aktie
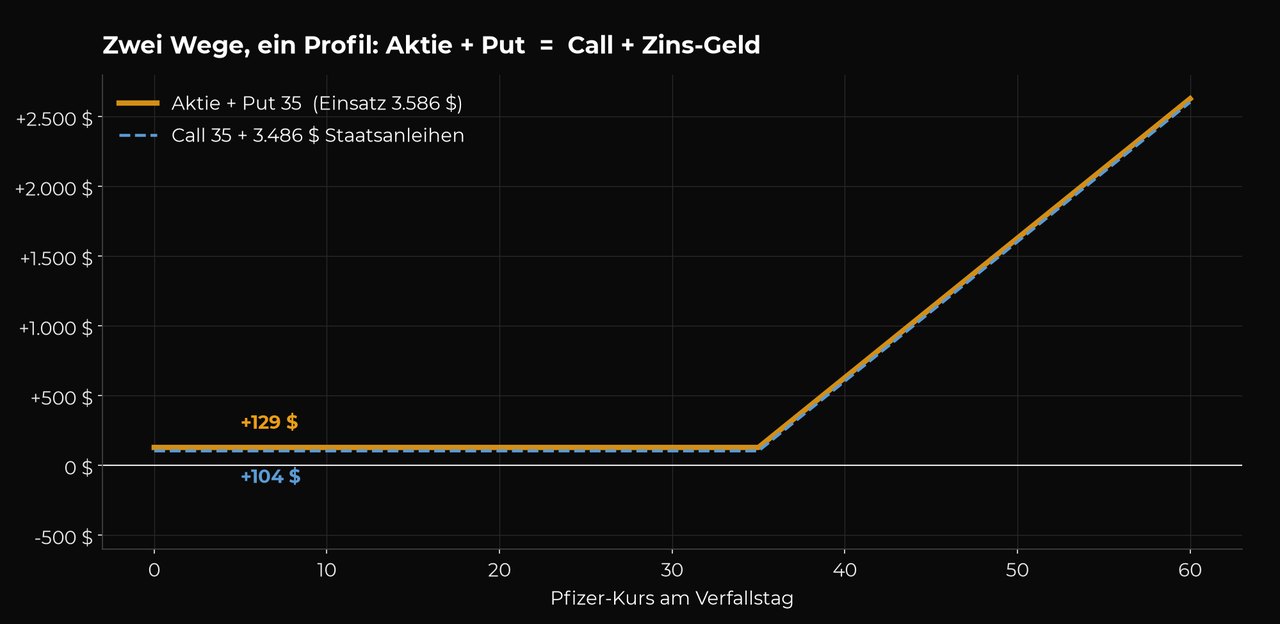
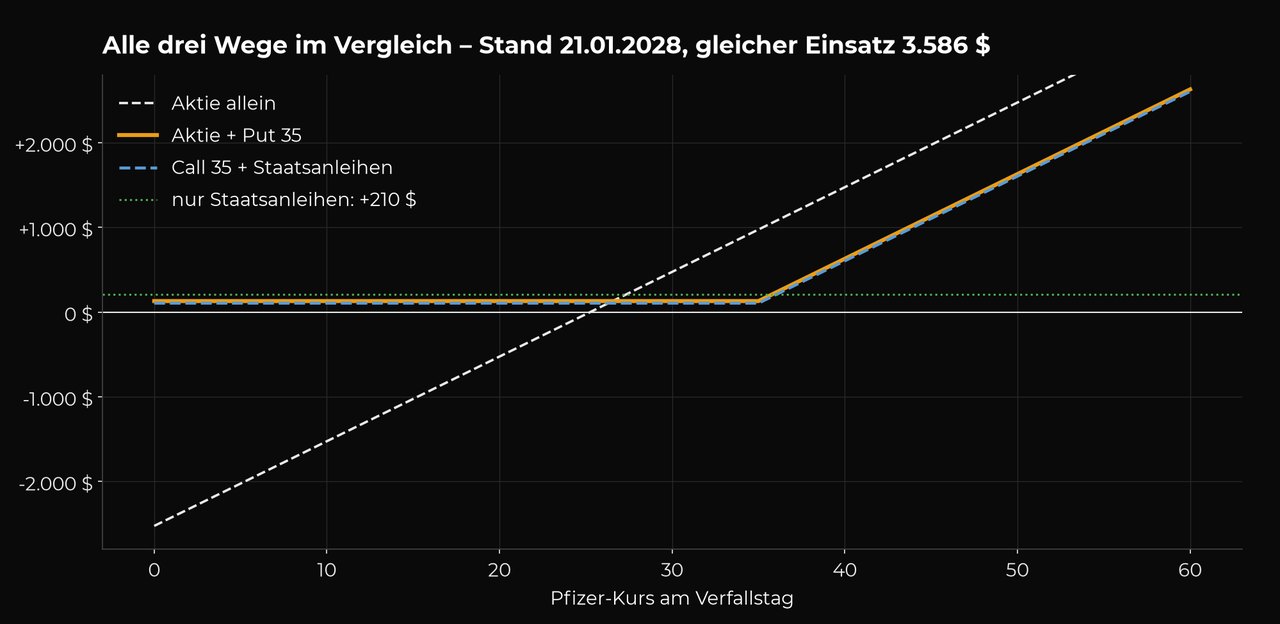
Schau dir die goldene Linie im Diagramm oben noch einmal an. Unter 35 Dollar sind Aktie und Put zusammen immer genau 35 Dollar wert, egal was die Aktie macht. Das verhält sich wie ein Sparbuch mit 3.500 Dollar darauf. Über 35 Dollar steigt die Kombination Dollar für Dollar mit der Aktie. Das verhält sich wie ein Call, also das Recht, die Aktie zu 35 Dollar zu kaufen.
Aktie plus Put ist dasselbe wie Call plus Geld. Das nennt man Put-Call-Parität, und es gilt nicht ungefähr, sondern exakt, sonst gäbe es risikolosen Gewinn für den, der die Differenz handelt.
Wenn das so ist, dann kann ich den Boden auch anders bauen: Ich kaufe einen Long Call mit Strike 35 und lege das Geld, das ich sonst in die Aktien gesteckt hätte, verzinst an. Im Diagramm liegen beide Linien aufeinander. Der kleine Abstand ist Dividende gegen Zins, dazu gleich mehr.
Weg 3: Long Call plus Staatsanleihen
Der Call 35 mit Verfall Januar 2028 kostet am 6. Oktober 1,00 Dollar je Aktie, also 100 Dollar. Damit habe ich das Recht, 100 Pfizer-Aktien zu 35 Dollar zu kaufen. Die restlichen 3.486 Dollar, derselbe Gesamteinsatz wie bei Weg 2, lege ich in US-Staatsanleihen bis Januar 2028 an. Die bringen aktuell rund 4,5 Prozent im Jahr. Bis zum Verfall sind das 204 Dollar Zins, und die stehen fest. Wie sich die 204 Dollar genau ergeben, steht unten bei den Annahmen.
Was passiert am Ende? Pfizer unter 35 Dollar: Der Call verfällt wertlos, die 100 Dollar sind weg, aber 204 Dollar Zins sind da. Plus 104 Dollar. Pfizer bei 40 Dollar: Der Call ist 500 Dollar wert, minus 100 Dollar Einsatz, plus 204 Dollar Zins: plus 604 Dollar. Weg 2 hätte 629 Dollar gebracht. Fast gleich. Der Unterschied im Gefühl: Der maximale Verlust steht von Anfang an auf dem Kontoauszug. 100 Dollar. Nicht mehr.
Staatsanleihen gibt es nur in Stücken zu 1.000 Dollar. Die Rechnung oben legt 3.486 Dollar glatt an, das geht in der Praxis nicht. Mit drei T-Bills (Kaufpreis rund 2.835 Dollar, Rückzahlung 3.000 Dollar) und 651 Dollar unverzinstem Cash wären es 165 Dollar Zins statt 204, der Boden sinkt auf plus 65 Dollar. Legt man den Rest in einen Geldmarkt-ETF zu etwa 4 Prozent, landet man bei rund 199 Dollar und fast wieder beim Ausgangswert. Ein ETF auf kurzlaufende US-Staatsanleihen umgeht die Stückelung ganz, bringt aber etwas weniger Rendite als die Anleihe selbst.
Der Vergleich Zeile für Zeile
| Weg 2 · Aktie + Put 35 | Weg 3 · Call 35 + Staatsanleihen | |
|---|---|---|
| Im Depot | 100 Aktien + 1 Put | 1 Call + 3.486 $ Anleihen |
| Einsatz | 3.586 $ | 3.586 $ |
| Laufende Einnahme | Dividende 215 $, wenn sie weiter fließt | Zins 204 $, steht fest |
| Pfizer bei 0 bis 35 $ | +129 $ | +104 $ |
| Pfizer bei 40 $ | +629 $ | +604 $ |
| Pfizer bei 45 $ | +1.129 $ | +1.104 $ |
| Sichtbarer Höchstverlust | 86 $ vor Dividende | 100 $, der Call |
| Größtes Risiko | Dividendenkürzung | Breite Kursspanne beim Call-Kauf |
| Ausstieg vor Verfall | Put verkaufen, Aktien behalten | Call verkaufen, Geld bleibt liquide |
| Nach Januar 2028 | Aktien bleiben im Depot | Neu entscheiden |
Weg 2 liegt in jedem Szenario 25 Dollar vorn. Diese 25 Dollar sind kleiner als die Geld-Brief-Spanne der beiden Optionen, wirtschaftlich sind beide Wege gleich. Der eigentliche Unterschied steht in der Zeile „Laufende Einnahme“: 215 Dollar Dividende, wenn sie weiter fließt, gegen 204 Dollar Zins, der feststeht. Wird die Pfizer-Dividende halbiert, schrumpft der Boden von Weg 2 von plus 129 auf plus 21 Dollar. Bei Weg 3 gibt es dieses Risiko nicht. Dafür muss man beim Call-Kauf aufpassen, keinen schlechten Kurs zu bekommen.
Was die Absicherung wirklich kostet
Und damit zur unbequemen Wahrheit. Nur Staatsanleihen, ohne jedes Pfizer-Risiko: plus 210 Dollar, 4,5 Prozent im Jahr. Aktie plus Put: plus 129 Dollar, das sind 2,8 Prozent im Jahr. Call plus Anleihen: plus 104 Dollar, 2,2 Prozent im Jahr.
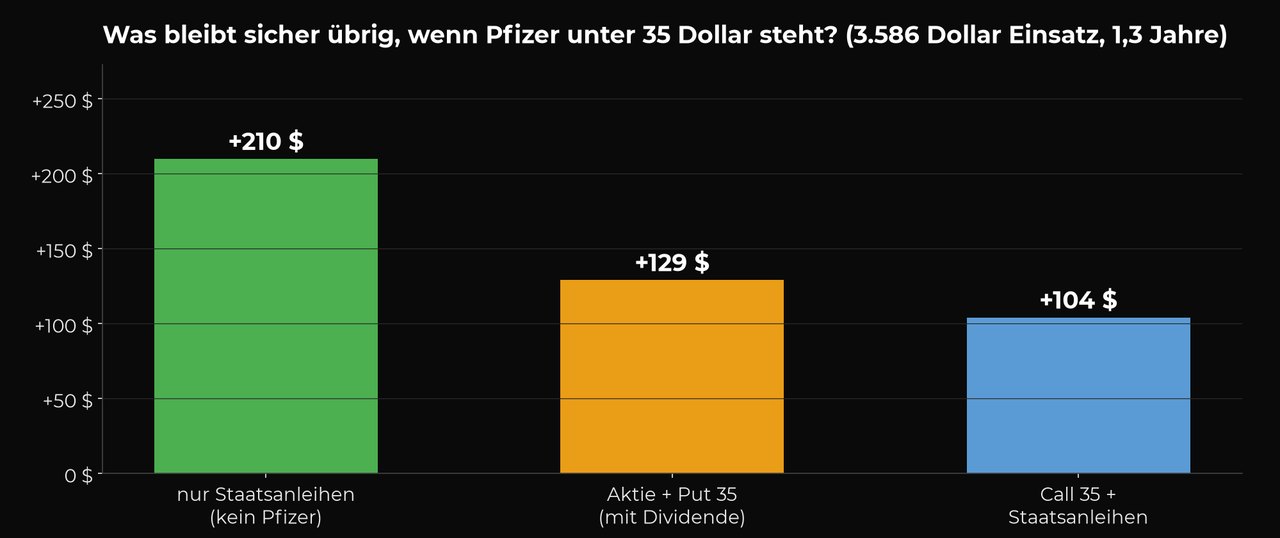
Von den 6,3 Prozent Dividende bleiben nach der Absicherung 2,8 Prozent im Jahr, weniger als die Staatsanleihe allein. Die Versicherung frisst die Dividende.
Was man für die Differenz bekommt, ist die Chance, dass Pfizer über 35 Dollar steigt. Laut Optionsrechner 17 Prozent. Diese Chance kostet 81 bis 106 Dollar, ungefähr den Preis des Calls. Bei Weg 3 sieht man das sofort: Der Call ist die Chance, sein Preis ist ihr Preis. Bei Weg 2 ist derselbe Preis versteckt in der Differenz zwischen dem, was die Dividende bringt, und dem, was am Ende übrig bleibt.
Das ist der Punkt, an dem viele Anleger sich selbst täuschen. Sie sehen 6,3 Prozent Dividende, sie sehen „Verlust ausgeschlossen“, und sie rechnen nicht aus, dass die Kombination weniger bringt als ein Sparbrief. Das macht den Protective Put nicht falsch. Es macht ihn zu dem, was er ist: eine Versicherung, die man bezahlt, und keine Rendite, die man kassiert.
Wann welcher Weg passt
Eine Empfehlung für oder gegen Pfizer ist das hier nicht. Aber die drei Wege haben klare Einsatzgebiete, und so würde ich die Entscheidung treffen.
Aktie plus Put
Wenn ich die Aktien schon habe oder sie über 2028 hinaus halten will. Ich kaufe dann nur die Absicherung dazu und kann sie wieder verkaufen, wenn die Angst vorbei ist, die Aktien bleiben. Dabei muss mir klar sein, dass der Boden an der Dividende hängt. Wer die Dividende für sicher hält, kann das Risiko tragen. Wer Zweifel hat, sollte es nicht.
Call plus Staatsanleihen
Wenn ich mit Cash starte und genau wissen will, was ich riskiere: 100 Dollar. Kein Dividenden-Wackler im Plan, der Zins steht fest, und das Geld bleibt liquide. Dafür habe ich keine Aktie, keine Dividende und kein Stimmrecht, und nach dem Verfall muss ich neu entscheiden. Für Anleger, die eine Position zeitlich begrenzt und mit klarem Risiko eingehen wollen, ist das der aufgeräumtere Weg.
Gar nicht absichern
Wenn meine These lautet „Pfizer läuft seitwärts und zahlt“, dann kostet die Vollkasko bis 35 fast die ganze Dividende, und zwar für eine Chance, die ich selbst nicht erwarte. Dann muss ich ehrlich entscheiden: Kursrisiko voll tragen oder die Aktie gar nicht kaufen. Ein Put weiter aus dem Geld, etwa bei 25, ist ein Kompromiss, aber dann ist ein echter Verlust wieder möglich, und die Rechnung aus diesem Artikel gilt nicht mehr. Wer ein Depot gegen einen Marktabsturz statt gegen eine Einzelaktie absichern will, findet im Artikel über Teenies als Black-Swan-Absicherung den passenden Ansatz, und wer die Prämie des Puts durch einen verkauften Call gegenfinanzieren möchte, landet beim Collar.
Worauf du bei der Umsetzung achten musst
Checkliste vor dem Kauf
- Geld- und Briefkurs ansehen. Alle Zahlen hier sind Mittelkurse. Langlaufende Optionen auf Pfizer handeln breit; der Optionsrechner zeigt dafür ein Warndreieck. Ein paar Cent Unterschied beim Put entscheiden darüber, ob der Puffer von 1,29 Dollar reicht.
- Die impliziten Volatilitäten vergleichen. Der Put 35 zeigt 33,9 Prozent implizite Volatilität, der Call 35 nur 21,7 Prozent. Das passt nach der Parität nicht zusammen und ist ein Hinweis auf breite Spannen. Limit-Order an der Mitte, nicht zum Marktpreis kaufen.
- Ex-Termine zählen, nicht Jahre. Die Dividende fließt nur, wenn du die Aktie am Ex-Tag hältst. Zähle die Termine bis zum Verfall einzeln; ein Verfall kurz vor einem Ex-Tag kostet eine ganze Zahlung.
- Die Bedingung nachrechnen. Strike plus Dividenden muss größer sein als Kaufkurs plus Put-Preis. Fällt die Dividende weg, gilt die Garantie nicht mehr.
- Bei Weg 3 die Stückelung einplanen. Staatsanleihen gibt es zu 1.000 Dollar Nennwert. Rest in einen Geldmarkt-ETF oder gleich einen ETF auf kurzlaufende Staatsanleihen nehmen.
- Den Verfall vorbereiten. Ein Put im Geld wird am Verfallstag automatisch ausgeübt, die Aktien werden geliefert, sprich verkauft. Wer die Aktien behalten will, verkauft den Put vorher und kauft gegebenenfalls einen neuen. Beim Call gilt umgekehrt: Wer die Aktien nicht geliefert bekommen will, verkauft ihn vor Verfall.
- Nicht mit der Dividende rechnen, die der Put kostet. Der Markt preist die erwartete Dividende in den Put ein; der Put ist deshalb teurer als ohne Dividende. Die Dividende ist also kein Geschenk obendrauf, sondern bereits Teil der Rechnung.
Annahmen, Zinsrechnung und Quellen
Optionskurse: Mittelkurse aus OptionStrat vom 6. Oktober 2026. Put 35 mit Verfall 21. Januar 2028: 8,45 Dollar. Call 35, gleicher Verfall: 1,00 Dollar. Pfizer 27,41 Dollar. Die vom Rechner angezeigten Werte „Max Loss 86 Dollar“, „Breakeven 35,86 Dollar“ und „Chance of Profit 17 Prozent“ beziehen sich auf die Position ohne Dividende.
Dividende: 0,43 Dollar je Quartal, zuletzt bestätigt im Dezember 2025 für das erste Quartal 2026. Fünf Ex-Termine bis zum Verfall. Eine Kürzung ist möglich und würde den Boden bei Weg 2 senken.
Zinsrechnung: Angelegt werden 3.586 minus 100 gleich 3.486 Dollar. Zinssatz 4,5 Prozent im Jahr, gerundet aus den Renditen der US-Staatsanleihen vom 2. Oktober 2026 laut Fed H.15: ein Jahr 4,46 Prozent, zwei Jahre 4,83 Prozent. Laufzeit vom 6. Oktober 2026 bis 21. Januar 2028 sind 472 Tage oder 1,29 Jahre. Mit Zinseszins: 3.486 × (1,0451,29 − 1) = 204 Dollar. Mit einfacher Verzinsung wären es 3.486 × 0,045 × 1,29 = 202 Dollar, der Unterschied ist vernachlässigbar. Für „nur Staatsanleihen“ gilt dieselbe Formel mit 3.586 Dollar: 210 Dollar. Die Stückelung zu 1.000 Dollar ist in der Hauptrechnung vernachlässigt, siehe den Kasten bei Weg 3.
Fundamentaldaten: stockanalysis.com, Stand 6. Oktober 2026; Pfizer-Quartalsberichte zum ersten und zweiten Quartal 2026 (SEC Form 8-K). Nicht berücksichtigt: Gebühren, Steuern und der Wechselkurs Dollar/Euro. Alle Zahlen sind ein Rechenbeispiel zum Verständnis des Auszahlungsprofils, keine Anlageberatung.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar, auch nicht zum Kauf oder Verkauf der Pfizer-Aktie. Der Optionshandel ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Kapitals führen. Alle Zahlen sind ein Rechenbeispiel mit Mittelkursen vom 6. Oktober 2026, ohne Gebühren, Steuern und Währungseffekte; echte Ausführungen weichen ab. Die Dividende ist eine Annahme auf Basis der bisherigen Zahlungen und kann gekürzt werden.