- Earnings sind kein Grund zur Angst, sondern der am besten planbare Termin im Optionshandel. Du weißt Wochen vorher, wann er kommt, und der Optionsmarkt sagt dir vorher, wie weit die Aktie voraussichtlich springt.
- Der Markt preist diesen Sprung im Schnitt richtig ein. In meiner Auswertung von 612 Terminen blieb die Aktie in gut der Hälfte der Fälle innerhalb der erwarteten Spanne. Eine Prämie, die man nur abholen müsste, gibt es nicht; dafür gibt es Regeln, die mit dieser Verteilung umgehen können.
- Drei Wege, ein Termin: Du kannst vor den Zahlen aussteigen und nur die Wochen davor handeln, oder du hältst über die Zahlen und verkaufst die Unsicherheit. Welcher Weg zu dir passt, hängt weniger von der Aktie ab als von deinem Temperament.
Warum der Earnings-Termin für Optionshändler so besonders ist
Viermal im Jahr legt jedes börsennotierte Unternehmen seine Quartalszahlen vor, die Earnings. Umsatz, Gewinn, Ausblick, dazu eine Telefonkonferenz mit Analysten. Für den Aktionär ist das ein Termin unter vielen, meist liest er am nächsten Morgen in der Zeitung, ob die Aktie gestiegen oder gefallen ist. Für den Optionshändler ist es der wichtigste Termin im Quartal. Nicht, weil er weiß, wie die Zahlen ausfallen. Das weiß niemand. Sondern weil an diesem einen Abend mehr Unsicherheit abgebaut wird als in den zwölf Wochen davor zusammen, und Unsicherheit ist genau das, was eine Option kostet.
Das macht den Termin zu etwas Seltenem an der Börse: einem planbaren Ereignis. Du kennst das Datum Wochen vorher. Du siehst in der Optionskette, welchen Sprung der Markt erwartet. Du weißt, dass die Optionen davor teuer und danach billiger sein werden. Was du nicht weißt, ist die Richtung und die genaue Größe des Sprungs. Mit dieser Mischung aus Bekanntem und Unbekanntem lässt sich arbeiten, und zwar auf mehr als eine Art. Viele Anfänger meiden Earnings, weil sie gehört haben, dass man sich dort die Finger verbrennt. Das stimmt für den, der eine gewöhnliche Position zufällig über den Termin laufen lässt. Es stimmt nicht für den, der den Termin bewusst handelt und vorher weiß, was ihn erwartet.
Drei Begriffe, die du dafür brauchst
Der Expected Move: Der Markt sagt dir, wie weit die Aktie springen soll
Der Expected Move ist die Bewegung, die der Optionsmarkt für den Termin einpreist. Du kannst ihn selbst aus der Optionskette ablesen: Nimm den Straddle am Geld, also einen Call und einen Put am gleichen Strike, beide im ersten Verfall nach den Zahlen, und addiere die beiden Preise. Kostet dieser Straddle bei einer Aktie zu 200 Dollar 12 Dollar, dann erwartet der Markt einen Sprung von grob 6 Prozent, nach oben oder nach unten. Das ist keine Prognose eines Analysten, sondern der Preis, zu dem Käufer und Verkäufer sich in diesem Moment einig sind. Datenanbieter rechnen daraus eine etwas sauberere Kennzahl, die die gewöhnliche Tagesschwankung herausnimmt; mit dieser Kennzahl arbeitet die Auswertung weiter unten.
Die implizite Volatilität vor dem Termin: Warum die Optionen so teuer sind
Die implizite Volatilität, kurz IV, ist die Schwankung, die im Optionspreis steckt. Vor den Earnings enthalten die Optionen den erwarteten Sprung zusätzlich zur normalen Bewegung. Je kürzer die Restlaufzeit, desto größer ist der Anteil des Sprungs an der gesamten Unsicherheit, und desto höher steht die IV. Eine Option, die zwei Tage nach den Zahlen verfällt, kann mit 100 Prozent IV handeln, während dieselbe Aktie in einem Verfall einige Wochen später bei 40 oder 50 Prozent steht. Das ist keine Fehlbewertung. Dieselbe Sprunggröße verteilt sich einmal auf zwei Handelstage und einmal auf zwanzig. Diesen Unterschied zwischen den Laufzeiten nennt man Terminstruktur, und einer der drei Wege unten lebt genau davon.
Der Vola Crush: Was passiert, wenn die Zahlen draußen sind
Sobald das Unternehmen berichtet hat, ist die Unsicherheit weg. Die IV fällt auf ihr normales Niveau zurück, meist innerhalb der ersten Minuten nach Börseneröffnung. Das ist der Vola Crush. Wer eine Option über den Termin gekauft hat, verliert diesen Teil ihres Preises, egal in welche Richtung die Aktie läuft. Wer sie verkauft hat, gewinnt ihn. Der Vola Crush ist das Verlässlichste an diesem ganzen Thema: In meiner Auswertung ist die IV am Tag nach den Zahlen in 607 von 612 Fällen gefallen. Was nicht verlässlich ist, ist die Größe des Sprungs. Und aus diesem Nebeneinander, sicherer Rückgang der IV und unsicherer Sprung, entsteht alles, was danach kommt.
Ein Abend bei Nvidia: so sieht das in einer echten Optionskette aus
Nvidia hat am 26. August 2026 nach Börsenschluss berichtet. Die Aktie schloss an diesem Tag bei 209,60 Dollar. Der Optionsmarkt preiste eine Bewegung von 5,6 Prozent ein, also gut 11 Dollar in beide Richtungen: eine Spanne von 198 bis 221 Dollar. Der Straddle am Strike 210 mit Verfall zwei Tage später kostete zum Handelsschluss 12,30 Dollar, und seine implizite Volatilität lag bei 99 Prozent. Dieselbe Aktie, derselbe Strike, aber Verfall eine Woche später: 55 Prozent. Da ist sie, die Terminstruktur. Wer an diesem Abend eine Option kaufte, zahlte für eine Nacht Unsicherheit einen Preis, den die Aktie sonst in Wochen nicht aufbaut.
Am nächsten Tag schloss Nvidia bei 228,35 Dollar. Plus 8,9 Prozent, deutlich außerhalb der eingepreisten Spanne. Und der Vola Crush kam, wie fast immer: Die IV der Optionen am Geld fiel von 99 auf 43 Prozent, mehr als die Hälfte weg. Trotzdem war der Straddle 210 am nächsten Tag nicht billiger, sondern teurer, 18,55 statt 12,30 Dollar, weil der Call jetzt 18 Dollar inneren Wert hatte. Der Vola Crush war da. Er hat nur gegen den Sprung keine Chance gehabt. Merk dir diesen Abend, er kommt beim zweiten Weg noch einmal vor.
Was 612 Termine über den Expected Move verraten
Ein Beispiel ist eine Anekdote, und Nvidia im August war ein Ausreißer. Um zu wissen, wie der typische Termin aussieht, habe ich für 51 große US-Aktien, von Apple über Coca-Cola bis Exxon, alle Quartalszahlen von Oktober 2023 bis September 2026 nachgerechnet, 612 Termine. Für jeden Termin habe ich die am Vortag eingepreiste Bewegung mit der tatsächlichen Bewegung des Schlusskurses über die Zahlen verglichen. Die Frage war einfach: Wie oft blieb die Aktie in der Spanne, die der Markt vorher genannt hatte?
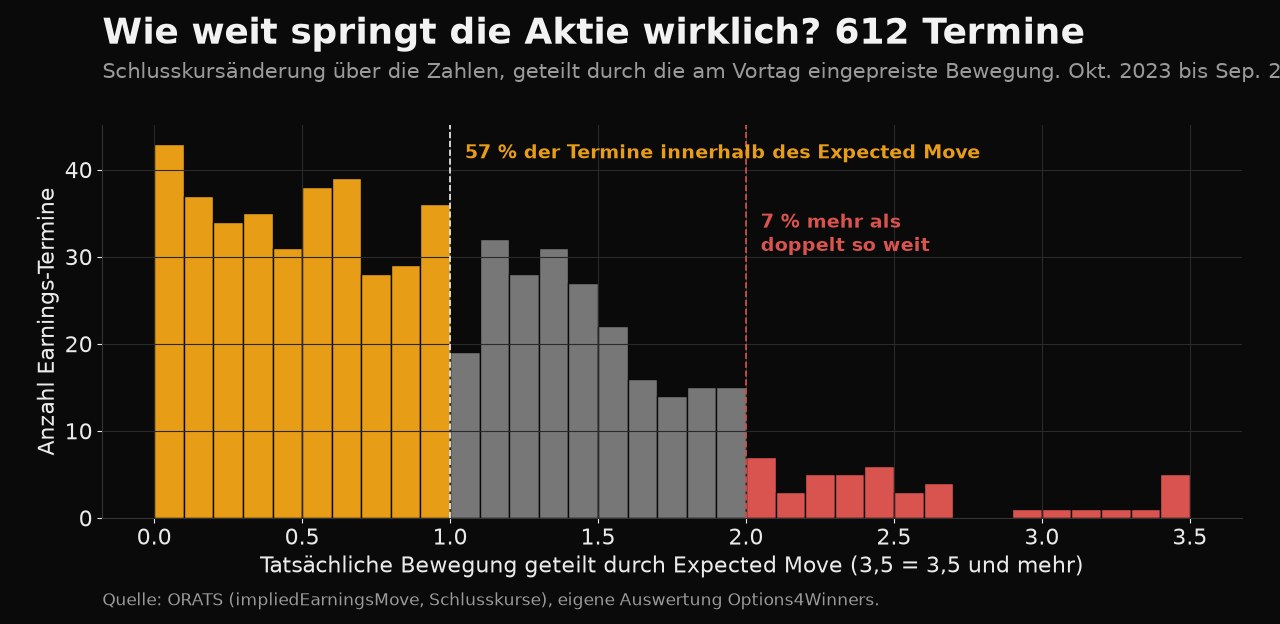
Die Antwort: in 57 Prozent der Fälle. Der typische Termin ist also ruhiger, als die Optionen befürchten lassen, die Aktie bewegte sich im Mittel der Fälle um 4 Prozent, eingepreist waren 5. Das klingt nach einem klaren Vorteil für alle, die Optionen verkaufen, und für den einzelnen Termin ist es das auch. Aber die Auswertung zeigt noch etwas, und das ist der wichtigere Teil: An 7 Prozent der Termine sprang die Aktie mehr als doppelt so weit wie eingepreist. Oracle plus 36 Prozent an einem Tag, Palantir plus 31, Intel minus 26. Diese Ausreißer sind so groß, dass sie über alle 612 Termine gerechnet den Vorteil der ruhigen Termine fast vollständig wieder aufzehren. Der Optionsmarkt preist Earnings im Schnitt richtig. Die ruhigen Termine bezahlen die wilden.
Der Markt verschenkt an Earnings nichts. Er bietet einen fairen Preis für eine Unsicherheit an, und die Frage ist nur, auf welcher Seite dieses Preises du stehen willst, und mit welchen Regeln.
Zwei Dinge sind mir in den Daten noch aufgefallen, weil sie der üblichen Erzählung widersprechen. Erstens: Die Aktien unterscheiden sich stark. Apple, Home Depot, Pfizer, McDonald's und Exxon blieben in zehn von zwölf Terminen im Rahmen, bei ihnen war die eingepreiste Spanne meist deutlich zu großzügig. Shopify, Oracle, Netflix und Tesla sprangen dagegen im typischen Fall weiter, als der Markt erwartet hatte. Ob ein Earnings-Trade funktioniert, entscheidet sich also zuerst an der Aktie. Zweitens: In den zehn Handelstagen vor den Zahlen passiert mit der eingepreisten Bewegung fast nichts. Sie steht zehn Tage vorher schon praktisch fest; der berühmte „IV-Aufbau vor Earnings“ ist in Wahrheit nur das Zusammenschieben desselben Sprungs auf immer weniger Tage. Beides wird gleich wichtig.
Drei Wege, den Termin zu handeln
Aus dem, was bis hierher steht, folgen drei Wege, und alle drei habe ich als Regelwerk im Club hinterlegt. Sie unterscheiden sich in einer einzigen Frage: Hältst du die Position über die Zahlen, oder schließt du sie vorher?
Wer vorher schließt, handelt nur die Tage und Wochen vor dem Termin, in denen die Optionen teurer werden, und nimmt den Sprung gar nicht erst mit. Das sind der Pre-Earnings Long Straddle und der Pre-Earnings Calendar. Wer über die Zahlen hält, verkauft die Unsicherheit und kassiert den Vola Crush, muss aber mit dem Sprung leben können. Das ist der Vola Crush Earnings Iron Condor. Für alle drei gilt eine Regel, die von meinen übrigen Regelwerken abweicht: Ich wähle sie nicht nach dem IV Percentile aus. Die IV einer Aktie ist vor den Earnings immer hoch, weil Earnings anstehen; sie sagt in diesem Moment nichts über teuer oder billig. Entscheidend sind der Termin, die Terminstruktur und der Expected Move. Wie ich sonst zwischen Strategien wähle, steht im Artikel Welche Optionsstrategie passt?.
Weg 1: Der Pre-Earnings Long Straddle, der Einstieg
Ich fange mit dem Weg an, der für Einsteiger am besten geeignet ist, und zwar nicht, weil er am meisten verspricht, sondern weil er am wenigsten kaputt machen kann. Du kaufst einen Call und einen Put am gleichen Strike, möglichst am Geld, mit Verfall in der Earnings-Woche. Das ist der Long Straddle, in meiner Strategien-Bibliothek eine Einsteiger-Strategie: zwei Optionen, eine Laufzeit, und mehr als den gezahlten Preis kannst du nicht verlieren. Du kaufst ihn einige Tage vor den Zahlen, typischerweise zwei bis sieben, und du verkaufst ihn wieder vor der Meldung. Nie darüber hinaus.
Womit verdient der Straddle, wenn er den Sprung gar nicht mitnimmt? Mit zwei Dingen. Erstens mit der steigenden IV der kurzlaufenden Optionen in den letzten Tagen vor dem Termin, die ich oben beschrieben habe. Zweitens mit jeder Bewegung der Aktie in dieser Zeit, egal wohin, denn ein Straddle gewinnt, wenn die Aktie sich vom Strike entfernt. Gegen ihn arbeitet der Zeitwertverfall, das Theta: Jeder Tag, an dem nichts passiert, kostet ein Stück Prämie. Das Gewinnziel ist bescheiden, etwa 10 bis 15 Prozent auf den gezahlten Preis, und genau das macht den Trade für Anfänger so lehrreich. Du erlebst in wenigen Tagen, wie IV, Theta und Bewegung gegeneinander arbeiten, und du siehst es an einer Position, deren schlimmster Fall von vornherein feststeht.
Die ehrliche Einschränkung, und sie kommt direkt aus den Daten: Im typischen Fall steigt die eingepreiste Bewegung in den letzten Tagen nicht mehr. Der Straddle funktioniert deshalb nicht bei jeder Aktie, sondern bei denen, deren Optionen sich in den letzten Tagen vor den Zahlen erfahrungsgemäß noch verteuern, oder die sich vorher bewegen. Welche das sind, sieht man an ihren früheren Terminen. Deshalb steht in meinem Regelwerk vor dem Einstieg die Prüfung der vergangenen Zyklen: Wie teuer war der Straddle damals, wie hat er sich in den Tagen vor den Zahlen entwickelt, hat der IV-Anstieg das Theta geschlagen? Wer diese Hausaufgabe macht, handelt eine Handvoll Aktien je Saison. Wer sie nicht macht, bezahlt Theta für eine Hoffnung.
Die Regeln in Kürze: Long Call und Long Put, gleicher Strike am Geld, Verfall in der Earnings-Woche. Einstieg im historisch günstigsten Fenster der Aktie, typischerweise 2 bis 7 Tage vorher. Gewinnziel etwa 10 bis 15 Prozent auf den Debit. Spätestens vor der Veröffentlichung schließen, ohne Ausnahme. Kein enger Stop; läuft die Aktie weg, auf den neuen Strike am Geld rollen.
Weg 2: Der Vola Crush Earnings Iron Condor, die Verkäuferseite
Der zweite Weg hält über die Zahlen und verkauft die Unsicherheit. Dafür baust du einen Iron Condor: Du verkaufst einen Put unterhalb und einen Call oberhalb des Kurses, beide im ersten Verfall nach den Zahlen, und kaufst jeweils eine Option weiter außen als Schutz dazu. Die beiden verkauften Strikes legst du an den Rand des Expected Move, oder etwas weiter, je nachdem, wie weit die Aktie bei ihren letzten Terminen gesprungen ist. Bleibt die Aktie nach der Meldung zwischen den verkauften Strikes, lässt der Vola Crush die Position über Nacht zusammenfallen, und du kaufst sie am nächsten Morgen günstig zurück. Springt sie weiter, begrenzen die gekauften Flügel den Verlust auf einen Betrag, den du vorher kennst.
Das ist der Trade, den die Statistik oben nahelegt: Gut die Hälfte der Termine endet im Rahmen, und wer die Strikes etwas weiter außen legt, kommt auf vier von fünf. Warum er trotzdem kein Geldautomat ist, zeigt Nvidia. Mit der eingepreisten Spanne von 198 bis 221 Dollar hätte das Regelwerk die verkauften Strikes bei 200 und 220 gelegt, die Schutzflügel bei 195 und 225. Dafür gab es am Abend vor den Zahlen 207 Dollar Prämie je Condor, bei einem maximalen Verlust von 293 Dollar. Dann kamen die Zahlen, die Aktie schloss bei 228,35 Dollar, und der Call Spread war voll im Geld.
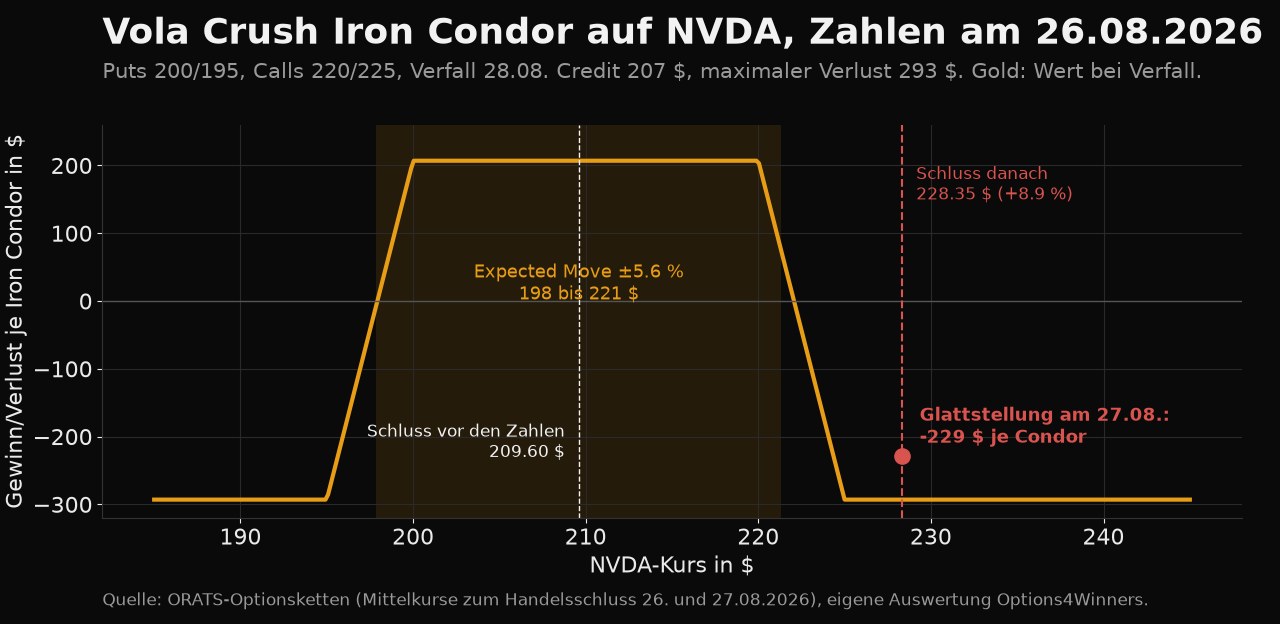
Die Glattstellung am nächsten Tag kostete 229 Dollar je Condor. Ich zeige dieses Beispiel absichtlich, und nicht einen der 350 Termine, an denen die Aktie brav im Rahmen blieb. Denn das ist die Lektion der Verkäuferseite: Der Vola Crush kommt fast immer, und er reicht trotzdem nicht immer. Was den Trade tragfähig macht, sind nicht die Trefferquote und nicht die Prämie, sondern zwei Dinge, die du selbst in der Hand hast. Die Flügel, die den Verlust begrenzen, und die Positionsgröße, die dafür sorgt, dass ein Nvidia-Abend das Konto nicht aus der Bahn wirft. Und die Auswahl der Aktie: Wer sich an die ruhigen Melder hält und die notorischen Springer meidet, verschiebt die Statistik zu seinen Gunsten. Die früheren Sprünge einer Aktie sind deshalb Teil des Regelwerks, nicht nur der Expected Move.
Die Regeln in Kürze: Iron Condor im ersten Verfall nach den Zahlen. Short Strikes mit Hilfe des Expected Move und der Bewegungen bei den letzten Earnings. Einstieg am Handelstag vor der Meldung (Earnings vor Börsenbeginn) bzw. am selben Tag vor der Meldung (Earnings nach Börsenschluss). Ausstieg nach den Zahlen, sobald der Vola Crush eingetreten ist; steht der Kurs in der Mitte, kann man die Optionen auch verfallen lassen. Kein Management über Wochen, die Position lebt nur über den Termin.
Weg 3: Der Pre-Earnings Calendar, für Fortgeschrittene
Der dritte Weg handelt die Terminstruktur, die bei Nvidia so deutlich zu sehen war: 99 Prozent IV im Verfall direkt nach den Zahlen, 55 Prozent eine Woche später. Du verkaufst die Option, die direkt nach den Earnings verfällt, und kaufst dieselbe Option am gleichen Strike mit ein bis drei Wochen längerer Laufzeit. Das ist ein Calendar Spread. Die kurze Option ist teuer, weil der ganze Sprung auf wenige Tage zusammengeschoben ist, aber sie verliert durch ihren schnellen Zeitwertverfall oft mehr, als ihr die steigende IV zurückgibt. Die lange Option verliert deutlich langsamer. Diese Differenz sammelst du in den Wochen vor dem Termin ein, und auch dieser Trade wird immer vor den Zahlen geschlossen.
Ich nenne ihn den Weg für Fortgeschrittene, weil er zwei Laufzeiten gleichzeitig verlangt und weil sein größtes Risiko nicht im Verfall liegt, sondern in der Zeit davor: Läuft die Aktie in diesen Wochen weg vom Strike, verliert der Calendar auf beiden Seiten. Er ist von den drei Wegen der anspruchsvollste, und ich handle ihn deshalb nur mit der halben üblichen Positionsgröße. Wer die ersten beiden Wege ein paar Quartale lang verstanden hat, wird den Calendar als logische Fortsetzung erkennen. Wer damit anfängt, versteht meist nicht, warum er gerade verliert.
Die Regeln in Kürze: Short Option im ersten Verfall nach den Zahlen, Long Option gleicher Strike und gleiche Art, 1 bis 3 Wochen länger, bevorzugt am Geld. Einstieg 7 bis 21 Tage vor den Earnings, gestaffelt; in einer Vola-Spitze des Gesamtmarkts kein neuer Calendar. Gewinnziel 20 bis 30 Prozent auf den Debit. Spätestens vor den Earnings schließen, auch im Verlust. Kein Stop Loss; läuft der Kurs weg, gegebenenfalls ein zweiter Calendar am neuen Strike. Nur die halbe Allokation.
Wie du anfängst, ohne Lehrgeld zu zahlen
Wenn du bis hierher gelesen hast und Earnings zum ersten Mal als Chance statt als Gefahr siehst, dann ist der nächste Schritt nicht die erste Order. Es ist eine Earnings-Saison als Zuschauer. Die großen Berichtssaisons liegen im Januar, April, Juli und Oktober, jeweils etwa vier Wochen lang. Such dir fünf Aktien aus, die du kennst, und notiere für jede am Abend vor den Zahlen drei Dinge: den Kurs, den Expected Move aus der Optionskette und den Preis des Straddles am Geld. Am nächsten Tag schreibst du daneben, wo die Aktie geschlossen hat und was der Straddle jetzt kostet. Nach einer Saison hast du zwanzig Beobachtungen, und du wirst den Vola Crush, den Expected Move und die Ausreißer nicht mehr aus einem Artikel kennen, sondern aus eigener Anschauung. Das ist der Teil, den man nicht abkürzen kann, und er kostet nichts außer Zeit.
Dann der erste Trade, und ich würde ihn mit dem Long Straddle machen: ein Kontrakt, eine Aktie, deren frühere Termine du dir angesehen hast, Ausstieg vor den Zahlen. Nicht, weil der Straddle das meiste Geld verdient. Sondern weil du dabei nur den Preis verlieren kannst, den du bezahlt hast, und weil du in fünf Tagen mehr über Optionen lernst als in fünf Wochen Theorie. Die Verkäuferseite mit dem Iron Condor kommt danach, wenn dir klar ist, was ein Sprung außerhalb der Spanne mit einer Position macht und wie groß die Position sein darf, damit ein solcher Abend nur ärgerlich ist und nicht existenziell.
Und sei ehrlich zu dir, was den Aufwand angeht. Earnings traden heißt: Termine im Kalender haben, am Abend vorher in die Optionskette schauen, am Morgen danach vor Börseneröffnung da sein, und zwischen den Saisons die Hausaufgaben machen. Das ist kein Nebenbei-Geschäft, und wer es so angeht, wird enttäuscht. Es ist aber auch keine Zauberei. Es ist ein wiederkehrender Termin mit bekannten Regeln, und genau das ist es, was ihn für jemanden, der lernen will, so dankbar macht.
Was ich an Earnings nicht mache
Keine nackten Short Straddles oder Strangles über die Zahlen. Die Statistik sieht verlockend aus, aber die Ausreißer sind bei einer Position ohne Flügel nicht 293 Dollar, sondern offen nach oben. Ein einziger Oracle-Abend mit 36 Prozent löscht die Gewinne von zwanzig ruhigen Terminen. Der Iron Condor nimmt weniger ein, aber er hat eine Obergrenze, und die ist der Grund, warum ich ihn überhaupt handle.
Keine gewöhnlichen Stillhalterpositionen mit Earnings in der Laufzeit. Ein Cash Secured Put mit Delta 10, dessen Laufzeit über die Zahlen reicht, ist kein Delta-10-Trade mehr, sondern ein Earnings-Trade mit zu wenig Prämie. In meinen Stillhalter-Regelwerken liegen Earnings immer außerhalb der Laufzeit. Warum, steht im Artikel zum Cash Secured Put.
Keine Ereignisbranchen. Biotech und Pharma haben neben den Quartalszahlen Zulassungsentscheidungen und Studienergebnisse, die in keinem Earnings-Kalender stehen und bei denen der Expected Move regelmäßig versagt. Dort verkaufe ich keine ungedeckte Prämie, und auch mit Flügeln prüfe ich zuerst, ob noch ein zweiter Termin in der Laufzeit liegt.
Keine Richtungswette als Earnings-Trade. Ob die Zahlen gut werden, weiß ich nicht, und ob die Aktie auf gute Zahlen steigt, weiß ich auch nicht. Alle drei Wege sind neutral aufgebaut. Wer eine Kursmeinung hat, handelt sie außerhalb des Termins mit einer Strategie aus der Übersicht meiner Strategien.
Checkliste vor jedem Earnings-Trade
Sechs Fragen, bevor die Order rausgeht
- Termin und Uhrzeit sicher? Vor Börsenbeginn oder nach Börsenschluss entscheidet über den Einstiegstag. Quelle ist das Unternehmen selbst oder ein Earnings-Kalender, nicht die Optionskette.
- Expected Move notiert? Als Spanne in Dollar, nicht nur in Prozent. Bei Nvidia waren es 198 bis 221.
- Die letzten Termine dieser Aktie angesehen? Wie oft lag sie außerhalb der damaligen Spanne, und wie weit? Das ist für jeden der drei Wege die wichtigste Vorarbeit.
- Kein zweites Ereignis in der Laufzeit? Notenbank, Produktvorstellung, Gerichtsentscheidung. Ein Blick in den Wirtschaftskalender gehört dazu.
- Maximaler Verlust in Dollar bekannt, und passt er ins Konto? Beim Straddle und Calendar der gezahlte Preis, beim Condor Flügelbreite minus Prämie. Wenn dich diese Zahl nervös macht, ist die Position zu groß.
- Ausstieg vorher festgelegt? Die beiden Pre-Earnings-Wege schließen vor der Meldung, ohne Ausnahme. Der Condor schließt nach dem Vola Crush. Wer das erst am Tag selbst entscheidet, entscheidet es falsch.
Die Prüfung der vergangenen Earnings-Zyklen, die in beiden Pre-Earnings-Wegen vor dem Trade steht, ist genau das, was das Earnings-Werkzeug EdgeCatalysts von EdgeSeeker macht: Backtest der vergangenen Zyklen und Vergleich mit dem aktuellen, ob sich IV und Straddle-Preis ähnlich entwickeln.
Options4Winners und EdgeSeeker arbeiten offiziell zusammen. Für aktive Mitglieder des Options4Winners Clubs gibt es das Earnings-Add-on EdgeCatalysts ohne Aufpreis und die Begleitung im Club nur bei Buchung über unseren Partnerlink: Ich zeige an Live Trades, wie ich die Signatur lese.
Woher die Zahlen kommen
Die Auswertung umfasst 51 US-Aktien mit liquiden Optionen aus Technologie, Finanzen, Konsum, Gesundheit, Industrie und Energie und alle ihre Quartalszahlen vom 1. Oktober 2023 bis 30. September 2026, zusammen 612 Termine. Daten von ORATS: die eingepreiste Earnings-Bewegung zum Schluss des Vortags, die 30-Tage-IV, Meldezeitpunkte und Schlusskurse. Die Bewegung ist die Schlusskursänderung über die Zahlen hinweg; bei Meldung vor Börsenbeginn der Schluss des Meldetags gegen den Vortag, bei Meldung nach Börsenschluss der Schluss des Folgetags gegen den Meldetag. Die Nvidia-Kette besteht aus Mittelkursen zum Handelsschluss am 26. und 27. August 2026.
Was die Zahlen nicht können: Drei Jahre sind kurz, und es waren überwiegend steigende Jahre; der Anteil der Termine im Rahmen schwankte zwischen 47 und 66 Prozent je Jahr. Die Werte je Aktie beruhen auf zwölf Terminen und verschieben sich mit jedem weiteren. Gebühren, Geld-Brief-Spannen und Intraday-Spitzen, die über den Schlusskurs hinausgingen, sind nicht enthalten. Die Auswertung sagt, wie der Termin typischerweise aussieht. Sie ist kein Backtest der drei Regelwerke.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar, auch nicht zum Kauf oder Verkauf der genannten Aktien oder Optionen. Der Optionshandel ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Kapitals führen. Die Auswertung beruht auf Schlusskursen und Mittelkursen von ORATS; echte Ausführungen weichen ab, Gebühren und Steuern sind nicht berücksichtigt. Vergangene Ergebnisse sind kein Hinweis auf künftige. Der Abschnitt zur Kooperation mit EdgeSeeker ist Werbung; bei Buchung über unseren Partnerlink erhalten wir eine Provision.