- Ohne Filter wertlos, mit Filter jedes Jahr im Plus. Derselbe Spread, einmal an jedem Montag und einmal nur, wenn VIX9D unter dem VIX steht: 372 Trades mit −0,18 Dollar je Kontrakt gegen 243 Trades mit +35,67 Dollar. Alle Verlusttrades der ungefilterten Fassung lagen in Wochen, die der Filter ausgelassen hat.
- Auf 30.000 Dollar seit 2020: 12,8 Prozent im Jahr, größter Rückgang 9,5 Prozent. Je zur Hälfte mit Gewinnziel und bis zum Verfall gehalten, 275 Trades, kein Verlusttrade, kein Verlustjahr. Das ist ein Backtest, kein Versprechen.
- Der Preis ist ein Satz, den du vorher unterschreiben musst: Es gibt keinen Stop. Ein voller Verlust kostet rund 2.400 Dollar je Kontrakt, so viel wie 20 bis 30 gute Wochen. Und diese Strategie ist bei mir eine von vielen, in einem Depot, das ich immer gegen den Black Swan absichere.
Vorweg, damit kein falsches Bild entsteht. Ich handle den 7-Tage-Spread nicht allein und nicht mit meinem ganzen Konto. Er ist einer von mehreren Bausteinen in meinem Handelssystem, neben Strategien mit 30, 90 und 365 Tagen Laufzeit, mit Aktien und ohne. Fast alle davon sind Stillhalterpositionen, und die laufen in einem echten Einbruch gleichzeitig gegen mich. Deshalb sichere ich mein Depot als Ganzes ab, und zwar immer, mit einem rollierenden Put Ratio Backspread. Ein Black Swan darf in keinem Fall das ganze Depot ruinieren. Wie das aussieht und was ich empfehle, wenn du diese Absicherung nicht handeln kannst, steht weiter unten. Wer nur diesen einen Trade nachbaut und den Rest weglässt, handelt eine andere Strategie als ich.
Die Strategie: ein Put Spread, der eine Woche läuft
Ein Bull Put Spread besteht aus zwei Puts mit demselben Verfallstag: Ich verkaufe einen Put unter dem aktuellen Kurs und kaufe einen zweiten noch weiter unten. Die Differenz der Prämien bekomme ich gutgeschrieben. Mein größtmöglicher Verlust ist der Abstand der beiden Strikes abzüglich dieser Prämie. Der Basiswert ist der SPX, also der S&P 500 als Indexoption, mit Barausgleich und ohne vorzeitige Ausübung.
Den 90-Tage-Spread aus meinem letzten Artikel kennst du vielleicht: jeden Montag ein Spread mit drei Monaten Laufzeit. Der 7-Tage-Spread ist sein kurzer Bruder. Er braucht weniger Kapital und ist nach einer Woche erledigt, dafür ist er dem Markt der nächsten Tage ganz ausgeliefert. Seine Regeln:
- Einstieg jeden Montag um 10 Uhr New Yorker Zeit, das ist 16 Uhr bei uns, in den Umstellungswochen 15 Uhr.
- Laufzeit genau sieben Tage, Verfall am folgenden Montag.
- Short Put bei Delta 7, das sind meist rund 3 Prozent unter dem Markt. Long Put 25 Punkte tiefer. Beide Beine in einer Order, Limit am Mittelkurs. Die Prämie lag im Backtest meist zwischen 80 und 130 Dollar je Spread.
- Der Filter: Eingestiegen wird nur, wenn der Quotient aus VIX9D und VIX unter 1 steht. Sonst gibt es in dieser Woche keine Position.
- Kein Stop. Ausstieg entweder mit einem Gewinnziel von 50 Prozent der Prämie, als Schließorder direkt nach dem Einstieg hinterlegt, oder die Position verfällt am Montag darauf.
- Größe: ein Kontrakt je 7.500 Dollar Konto, höchstens ein offener Trade.
Der Filter: VIX9D geteilt durch VIX
Der VIX ist die Schwankung, die der Optionsmarkt dem S&P 500 für die nächsten 30 Tage zutraut. Der VIX9D ist dieselbe Zahl, nur für die nächsten neun Tage. Beide veröffentlicht die CBOE frei, beide stehen in jeder Charting-Software. Teilt man den kurzen durch den langen Wert, bekommt man eine Antwort auf eine einzige Frage: Erwartet der Markt die nächsten Tage ruhiger oder unruhiger als den ganzen Monat?
Unter 1 heißt ruhiger. Das ist der Normalzustand, die Terminstruktur der Volatilität steigt mit der Laufzeit an. Über 1 heißt: Gerade passiert etwas, und der Markt zahlt für Schutz in den nächsten Tagen mehr als für den Monat. Für einen Spread, der genau in diesen nächsten Tagen lebt, ist das die schlechteste Woche, die es gibt.
Wichtig ist, was der Filter nicht misst. Er fragt nicht, ob die Volatilität hoch oder niedrig ist, sondern ob sie gerade steigt. Ein VIX von 30 mit einem VIX9D von 27 ist erlaubt, ein VIX von 15 mit einem VIX9D von 16 nicht. Das unterscheidet ihn von meinem IVP-Raster, das ich bei längeren Laufzeiten nutze. Beim 7-Tage-Spread habe ich das Raster ebenfalls gerechnet, und es hilft hier nicht: Ausgerechnet bei hoher IVP lief der Spread am schlechtesten.
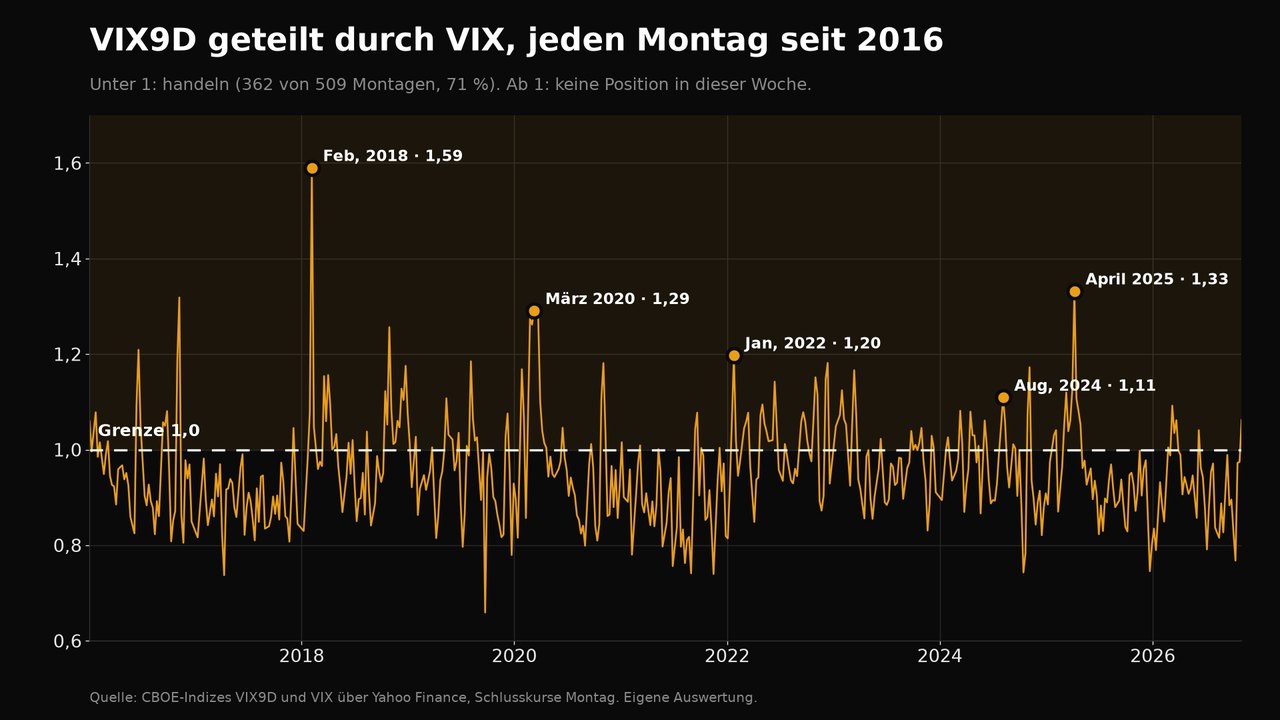
Der Filter lässt also im Schnitt knapp drei von zehn Wochen aus. In ruhigen Jahren fast keine, in unruhigen jede zweite. Und er springt nicht erst im Crash an, sondern meist schon am Montag davor. Das ist der ganze Trick, und er hat eine Grenze, über die ich gleich noch sprechen muss.
Was der Filter bewirkt, und ob er nur Glück ist
Ich rechne jede Regel mit Minutendaten in OptionOmega nach, bevor sie Geld bekommt. Für den Vergleich steht alles fest: Delta 7, 25 Punkte, Gewinnziel 50 Prozent, kein Stop, ein Kontrakt, 10.000 Dollar Start, Januar 2016 bis November 2026, 1,65 Dollar Gebühr je Kontrakt und Bein, 10 Cent Slippage beim Einstieg und 20 Cent beim Ausstieg. Der einzige Unterschied ist der Filter.
| Ohne Filter | Mit Filter | |
|---|---|---|
| Trades | 372 | 243 |
| Trefferquote | 98,1 % | 100 % |
| Ergebnis je Kontrakt im Schnitt | −0,18 $ | +35,67 $ |
| Verlusttrades | 7, im Schnitt −2.128 $ | keiner |
| Rendite pro Jahr | −0,1 % | +5,9 % |
| Größter Rückgang vom Hoch | −82,6 % | −9,0 % |
| Jahr 2018 | −56 % | +3,9 % |
Ohne Filter hat dieser Spread über zehn Jahre nichts verdient. 98 Prozent Treffer klingen gut, aber sieben volle Verluste von je über 2.000 Dollar fressen jeden Gewinn von rund 40 Dollar. Warum eine hohe Trefferquote allein nichts sagt, habe ich in Trefferquote berechnen vorgerechnet. Mit Filter ist keiner dieser sieben Trades eröffnet worden. Das ist das Ergebnis, und zugleich das, was mich misstrauisch macht.
Denn 100 Prozent heißt nicht, dass der Filter unfehlbar ist, sondern dass er in zehn Jahren die richtigen Wochen erwischt hat. Ob das ein Muster ist oder eine glückliche Kurve, prüfe ich mit den Nachbarwerten: Was passiert, wenn die Grenze ein bisschen anders liegt, das Delta anders oder der Wochentag?
| Variante (Delta 10, ein Kontrakt je 25.000 $) | Trades | je Kontrakt | Größter Rückgang |
|---|---|---|---|
| Grenze unter 0,90 | 96 | +54 $ | −5,4 % |
| Grenze unter 0,95 | 188 | +51 $ | −5,9 % |
| Grenze unter 1,00 | 274 | +56 $ | −6,0 % |
| Grenze unter 1,05 | 339 | +52 $ | −13,5 % |
| Delta 15 statt 10 | 272 | +60 $ | −12,3 % |
| Delta 7 statt 10 | 276 | +36 $ | −4,9 % |
| Mittwoch statt Montag | 388 | +34 $ | −11,8 % |
Zwischen 0,90 und 1,00 ändert sich am Ergebnis je Kontrakt fast nichts. Erst bei 1,05 rutscht der Februar 2018 in den Test, und der Rückgang verdoppelt sich. Die Grenze ist also kein Zufallstreffer, sie liegt auf einem Plateau. Beim Delta gilt dasselbe: Delta 7 bringt weniger je Kontrakt, ist aber die ruhigste Fassung, und genau die handle ich. Der Wochentag dagegen hält nicht. Mit Einstieg am Mittwoch sinkt das Ergebnis deutlich, und 2018 und 2022 werden negativ. Der Montag ist Teil der Strategie, nicht nur eine Gewohnheit.
Gewinnziel oder verfallen lassen: drei Fassungen auf 30.000 Dollar
Zwei Ausstiege sind möglich, und beide haben ihre Logik. Mit Gewinnziel bei 50 Prozent ist der Spread meist nach zwei bis drei Tagen wieder zu, und die nächste Woche ist frei. Lässt man ihn verfallen, behält man die ganze Prämie, aber er läuft bis Montag 22 Uhr. Weil der nächste Einstieg am selben Montag um 16 Uhr wäre und nur ein Trade gleichzeitig offen sein darf, fällt dann jede zweite Woche aus. Deshalb habe ich beide Fassungen auch kombiniert, je zur Hälfte auf einem Konto.
| Gewinnziel 50 % | Verfallen lassen | Kombi je zur Hälfte | |
|---|---|---|---|
| Konto am Ende | 49.381 $ | 57.291 $ | 50.692 $ |
| Rendite pro Jahr | 11,8 % | 15,6 % | 12,5 % |
| Größter Rückgang vom Hoch | −13,7 % | −12,1 % | −7,4 % |
| Trades | 109 | 66 | 175 |
| Ergebnis je Kontrakt im Schnitt | +37,7 $ | +80,8 $ | +54,0 $ |
Die Kombi hat nicht die höchste Rendite, aber den mit Abstand kleinsten Rückgang. Der Grund ist der Takt: Die eine Hälfte ist meist nach wenigen Tagen draußen, die andere nur jede zweite Woche im Markt. Beide sind selten gleichzeitig voll im Risiko. Über den längeren Zeitraum ab 2020, der den Crash vom März enthält, sieht die Kombi so aus:
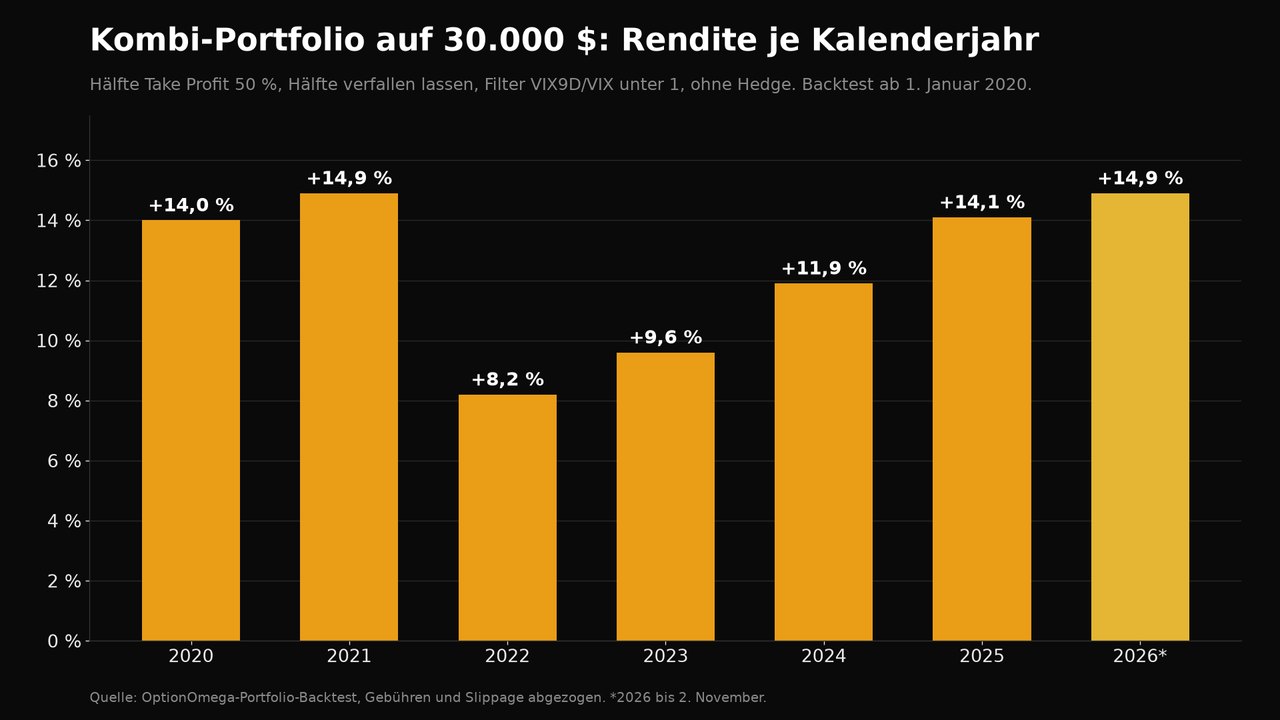
Das schwächste Jahr ist 2022, und das passt ins Bild: ein Bärenmarkt mit dauernd steigender Volatilität, in dem der Filter jeden zweiten Montag gesperrt hat. Die Strategie verdient dann weniger, aber sie verliert nicht. Den März 2020 hat sie ganz ausgelassen, der Quotient stand drei Wochen in Folge über 1.
Der Preis: kein Stop, und ein Satz, den du vorher unterschreibst
Jetzt der Teil, der in keiner Ergebnistabelle steht. Der Spread nimmt im Schnitt 80 bis 130 Dollar ein und kann 2.500 Dollar Breite verlieren, netto rund 2.400. Das Verhältnis von Chance zu Risiko liegt bei etwa 1 zu 20. Ein einziger voller Verlust kostet mit Gewinnziel rund 65 Gewinnwochen, ohne Gewinnziel rund 30. Beides ist gut ein Jahr Arbeit.
Und der Filter sieht nur den Montag. Ein Crash, der an einem ruhigen Montag beginnt und erst am Donnerstag ausbricht, trifft die Position mit voller Wucht. Von 2016 bis 2026 ist das nicht passiert. Das heißt nicht, dass es nicht passieren wird, sondern nur, dass es noch nicht passiert ist. Dazu kommt das Aushalten: Im Backtest stand ein Spread zwischenzeitlich bei minus 300 Prozent der Prämie und ist trotzdem wertlos verfallen. Wer in so einem Moment nervös zumacht, hat die Strategie verlassen, ohne es zu merken.
„Ich trage je Kontrakt 2.500 Dollar Verlust.“ Diesen Satz schreibst du vor dem ersten Trade in dein Journal, mit Datum. Bei einem Konto von 30.000 Dollar und vier Kontrakten sind das 10.000 Dollar, ein Drittel des Kontos, in einer einzigen Woche. Wenn dich diese Zahl nicht schlafen lässt, ist die Größe falsch, nicht die Strategie. Mit einem Kontrakt je 10.000 statt je 7.500 Dollar ist es ein Viertel.
Die naheliegende Antwort wäre ein Stop. Ich habe ihn gerechnet: Mit einem Stop bei 200 Prozent der Prämie sinkt das Ergebnis von 35 auf 12 Dollar je Kontrakt. In sieben Tagen schwankt ein Spread so weit unter dem Markt so stark, dass der Stop vor allem Trades schließt, die am Montag darauf wertlos verfallen wären. Gegen eine Lücke über Nacht hilft er ohnehin nicht. Ein Stop macht diese Strategie nicht sicherer, er macht sie zu einer anderen, schlechteren.
Eine Strategie von vielen, und immer mit Absicherung
Damit zurück zu dem, was ich am Anfang gesagt habe. Der 7-Tage-Spread ist bei mir kein Konto, sondern ein Baustein. In meinem System laufen mehrere Strategien nebeneinander, an festen Wochentagen, mit unterschiedlichen Laufzeiten und begrenzter Stückzahl. Kein einzelner Baustein darf das Konto tragen müssen, und keiner darf es allein ruinieren können. Wer mit einer einzigen Strategie handelt, und sei sie im Backtest noch so gleichmäßig, hat ein Klumpenrisiko, das er nicht sieht, bis es da ist.
Die meisten meiner Bausteine sind Stillhalterpositionen, auch dieser. Sie verdienen, wenn die Volatilität fällt, und sie leiden alle gleichzeitig, wenn sie steigt. Deshalb sichere ich nicht jeden Trade einzeln ab, sondern das Depot als Ganzes, und zwar immer, nicht nur, wenn der Markt nervös wirkt. Mein Werkzeug dafür ist ein rollierender Put Ratio Backspread auf den S&P 500: Er kostet beim Einstieg etwas, trägt sich richtig aufgesetzt und gemanagt danach weitgehend selbst und gewinnt in einem echten Absturz deutlich. Ich halte ihn dauerhaft und rolle ihn weiter, statt ihn nur bei Gelegenheit aufzusetzen.
Ein Put Ratio Backspread ist nichts für die ersten Monate im Optionshandel, er will verstanden und gepflegt werden. Wer ihn nicht handeln kann, aber trotzdem gegen einen Black Swan abgesichert sein will, hat zwei Wege, die ich empfehle: Long Puts auf den S&P 500 oder Long Calls auf den VIX. Der Put gewinnt, wenn der Markt fällt, der VIX-Call, wenn die Angst steigt, und beides passiert im Crash gleichzeitig. Einer der beiden Wege reicht, beide zusammen wären doppelt bezahlt. Mehr dazu steht im Abschnitt Die Absicherung: keine Option, sondern Pflicht, und wie eine Absicherung für wenige Cent je Kontrakt aussieht, in Teenies als Black-Swan-Absicherung.
Ehrlich dazu: Rechnet man eine dauerhafte Absicherung allein gegen diesen einen Spread, kostet sie Rendite. Ich habe es mit einem Long Put nachgerechnet: Ein SPY Put mit 60 Tagen Laufzeit, monatlich gerollt, hätte das Kombi-Portfolio seit 2020 rund 800 Dollar im Jahr gekostet, die Rendite wäre von 12,8 auf 10,7 Prozent gefallen. Der Grund ist der Filter: Er hält den Spread genau aus den Wochen heraus, in denen der Put zahlt. Für diesen einen Baustein ist die Absicherung also eine Versicherung gegen den Fall, den der Backtest noch nicht kennt, den Crash nach einem ruhigen Montag. Für das Depot ist sie mehr, weil die anderen Stillhalterpositionen keinen Filter haben, der sie rechtzeitig aus dem Markt nimmt. Ich zahle diese Prämie nicht wegen eines Trades, sondern wegen aller zusammen.
Es darf in keinem Fall passieren, dass ein Black Swan das ganze Depot ruiniert. Ein voller Verlust in einer Strategie ist eingeplant, er kostet ein Jahr. Ein Ereignis, das alle Stillhalterpositionen gleichzeitig trifft, ohne dass etwas dagegenhält, kostet das Depot. Deshalb ist die Absicherung bei mir kein Zusatz für schlechte Zeiten, sondern ein Dauerzustand.
Kein einzelner Baustein darf das Konto tragen müssen. Und kein Black Swan darf das Depot ruinieren.
Wann man aus der Strategie aussteigt
Weil es keinen Stop im Trade gibt, braucht es einen Stop für die Strategie. Die Grenzen müssen feststehen, bevor der erste Spread eröffnet ist, nicht danach. Diese vier schlage ich vor, abgeleitet aus dem Backtest, nicht selbst getestet:
- Der erste volle Verlust: eine Woche Pause und ins Journal schauen. Stand der Quotient beim Einstieg unter 1? Dann war es der eingeplante Verlust, und es geht weiter. Stand er darüber, war es ein Regelbruch.
- Der zweite volle Verlust innerhalb von zwölf Monaten: Schluss, frühestens nach drei Monaten neu prüfen. Zwei in einem Jahr gab es im Backtest nie.
- Das Konto 20 Prozent unter seinem Hoch: Schluss, egal warum. Der größte Rückgang im Backtest lag bei 9,5 Prozent.
- Weniger als 95 Prozent Treffer in den letzten 52 Wochen: Schluss. Dann wirkt der Filter nicht mehr, und bei 1 zu 20 reichen drei Verluste im Jahr für ein Minus.
Kein Grund zum Aussteigen sind dagegen ein Spread, der unter der Woche im Minus steht, drei ausgesetzte Montage in Folge oder ein langweiliges Jahr mit sechs Prozent. An genau diesen Stellen steigen die meisten aus, und genau dort sollte man es nicht.
Wie du anfängst
Ein Spread mit sieben Tagen Laufzeit ist kein Einsteigerthema. Wer die Mechanik eines Credit Spreads, die Margin beim Broker und das Verhalten eines Short Puts kurz vor dem Verfall nicht kennt, sollte das vorher klären. Wer das hat, kann so vorgehen:
Vier Schritte zum ersten 7-Tage-Spread
- Acht Wochen auf dem Papier. Jeden Montag um Viertel vor vier den Quotienten notieren, entscheiden, die Order am Mittelkurs einstellen und aufschreiben, wo sie gefüllt würde. Bei 36 Dollar je Kontrakt entscheidet die Füllung über die Strategie.
- Den Satz unterschreiben. 2.500 Dollar je Kontrakt, schriftlich, mit Datum. Und daneben die vier Grenzen, ab denen du aufhörst.
- Mit einem Kontrakt beginnen, unabhängig von der Kontogröße. Die Größenregel greift erst, wenn die ersten 20 Trades so gelaufen sind wie im Backtest.
- Die Strategie in ein Portfolio stellen, nicht allein. Daneben mindestens eine zweite Strategie mit anderer Laufzeit, und eine dauerhafte Absicherung gegen den Black Swan, die das ganze Depot schützt: ein rollierender Put Ratio Backspread, oder wenn du den nicht handeln kannst, Long Puts auf den S&P 500 oder Long Calls auf den VIX.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar. Der Optionshandel ist mit erheblichen Risiken verbunden; bei einem Bull Put Spread ohne Stop kann der gesamte Abstand zwischen den Strikes abzüglich der Prämie verloren gehen. Alle Zahlen stammen aus Backtests mit historischen Daten (OptionOmega, SPX, Januar 2016 bis November 2026, Gebühren und Slippage eingerechnet). Ein Backtest zeigt, was gewesen wäre, nicht was sein wird. Mit OptionOmega arbeite ich als Partner zusammen und erhalte eine Provision, wenn du über meinen Link abschließt.