- 486 Trades seit 2016, 95 Prozent Treffer, kein Verlustjahr. Mit einem Kontrakt je 100.000 Dollar wurden aus 150.000 Dollar rund 354.000, das sind 8,2 Prozent im Jahr bei einem größten Rückgang von 10 Prozent. Der S&P 500 hat im selben Zeitraum mehr verdient, 13 Prozent im Jahr, dafür mit einem Rückgang von 34 Prozent und zwei Verlustjahren.
- Du bist nie mit dem ganzen Kapital im Markt. Ein Spread bindet rund 9.500 Dollar Sicherheit, meist laufen drei gleichzeitig, jeder im Schnitt 25 Tage. Der Rest des Kontos liegt in Cash. Wer den Index kauft, ist jeden Tag zu 100 Prozent investiert.
- Mit eingebautem Schutz, bei gleichem Risiko je Konto: 10,6 Prozent im Jahr, größter Rückgang 4,9 Prozent, 8 statt 24 Verlusttrades, und jede Position ist nach 11,5 statt 25 Tagen wieder zu. Aus dem schlechtesten Jahr der ungeschützten Fassung wird das beste.
Die Strategie: jeden Montag ein Bull Put Spread mit 90 Tagen Laufzeit
Ein Bull Put Spread besteht aus zwei Puts mit demselben Verfallstag: Ich verkaufe einen Put unterhalb des aktuellen Kurses und kaufe einen zweiten Put noch weiter unten. Die Differenz der beiden Prämien bekomme ich als Credit gutgeschrieben. Mein größtmöglicher Verlust ist der Abstand der beiden Strikes abzüglich dieses Credits. Der Basiswert ist der SPX, also der S&P 500 als Indexoption: Barausgleich, keine Andienung von Aktien, keine vorzeitige Ausübung.
Die Regeln passen auf eine Karteikarte, und das ist Absicht:
- Einstieg jeden Montag um 10 Uhr New Yorker Zeit, das ist 16 Uhr bei uns, in den Umstellungswochen 15 Uhr.
- Laufzeit rund 90 Tage, der nächstliegende Verfallstermin.
- Short Put bei Delta 10, zuletzt rund 12 Prozent unter dem Markt. Long Put 100 Punkte tiefer. Beide Beine in einer Order, Limit am Mittelkurs. Der Credit lag zuletzt bei 500 bis 750 Dollar je Spread.
- Gewinnziel 50 Prozent des Credits, als Schließorder direkt nach dem Einstieg beim Broker hinterlegt.
- Zeitausstieg bei 45 Tagen Restlaufzeit, beide Beine, egal wo der Spread steht.
- Kein Stop, kein Filter, keine Obergrenze für offene Positionen. Größe: ein Kontrakt je 100.000 Dollar Konto.
Jede dieser Regeln hat eine Alternative, und ich habe sie alle gerechnet: 30 statt 90 Tage Laufzeit, Delta 15 und 20 statt 10, 50 statt 100 Punkte Abstand, halten bis kurz vor Verfall, ein Filter auf den VIX. Keine Variante hatte ein besseres Verhältnis von Ertrag zu Rückgang als diese. Der VIX-Filter ist das beste Beispiel: Der Vorteil des Spreads ist in jedem Volatilitätsregime da, oberhalb wie unterhalb von VIX 20 bleiben je Kontrakt zwischen 230 und 280 Dollar. Ein Filter streicht dann nur Trades, ohne die schlechten herauszufiltern.
486 Trades seit 2016: die Zahlen
Ich rechne jede Regel mit Minutendaten in OptionOmega nach, bevor sie Geld bekommt. Für diese Strategie läuft der Test vom 4. Januar 2016 bis zum 23. Oktober 2026, mit 150.000 Dollar Startkapital, einem Kontrakt je 100.000 Dollar, 1,65 Dollar Gebühr je Kontrakt und Bein sowie zehn Cent Slippage je Bein. Positionen werden täglich zum Marktpreis bewertet, auch offene.
| Kennzahl | Wert |
|---|---|
| Trades | 486 |
| Trefferquote | 95,1 % |
| Ergebnis je Kontrakt im Schnitt | +245 $ |
| Gewinner / Verlierer im Schnitt | +300 $ / −809 $ |
| Größter Verlust je Kontrakt | −2.257 $ (Februar 2020) |
| Haltedauer im Schnitt | 25 Tage |
| Konto | 150.000 → 354.000 $ |
| Rendite pro Jahr | 8,2 % |
| Größter Rückgang vom Hoch | −10,1 % (Oktober 2022) |
| Schwächste Jahre | 2018 +1,1 %, 2022 +1,7 % |
Von den 486 Trades haben 471 ihr Gewinnziel erreicht. Nur 33 liefen bis zum Zeitausstieg, 9 davon mit kleinem Gewinn, 24 mit Verlust. Das heißt auch: Kein einziger Trade ist bis zum Verfall gelaufen, und jeder Verlust wurde am 45-Tage-Termin realisiert, nie vorher. Der Zeitausstieg ist der eigentliche Risikomanager dieser Strategie.
Die Verluste sind größer als die Gewinne, im Schnitt 809 gegen 300 Dollar. Das ist bei einem Credit Spread mit Delta 10 kein Fehler, sondern die Bauart: Man nimmt oft eine kleine Prämie ein und zahlt selten eine größere Summe. Die hohe Trefferquote ist deshalb kein Komfort, sondern Pflicht. Rechnerisch braucht die Strategie 73 Prozent Treffer, um bei null zu landen, geliefert hat sie 95. Warum man mit hoher Trefferquote trotzdem verlieren kann, habe ich im Artikel Trefferquote berechnen vorgerechnet.
Und die Verluste kommen gebündelt. 13 der 24 Verlusttrades liegen im Jahr 2022, 7 im Jahr 2018. Der Grund ist die Bauart der Einstiege: Jeden Montag ein neuer Spread im selben Basiswert, also treffen ein paar schwache Wochen vier bis sechs offene Positionen gleichzeitig. 2022 war das Konto zehneinhalb Monate unter seinem Hoch, von April bis März des Folgejahres. Wer das als „jedes Jahr positiv“ liest, hat recht, sollte aber wissen, dass zwei Jahre praktisch bei null geendet sind.
Der Vergleich mit dem S&P 500
Die Frage, die bei jeder Stillhalterstrategie am Ende kommt: Warum nicht den Index kaufen und liegen lassen? Also habe ich beide Kurven nebeneinandergelegt, ab demselben Tag, mit demselben Kapital.
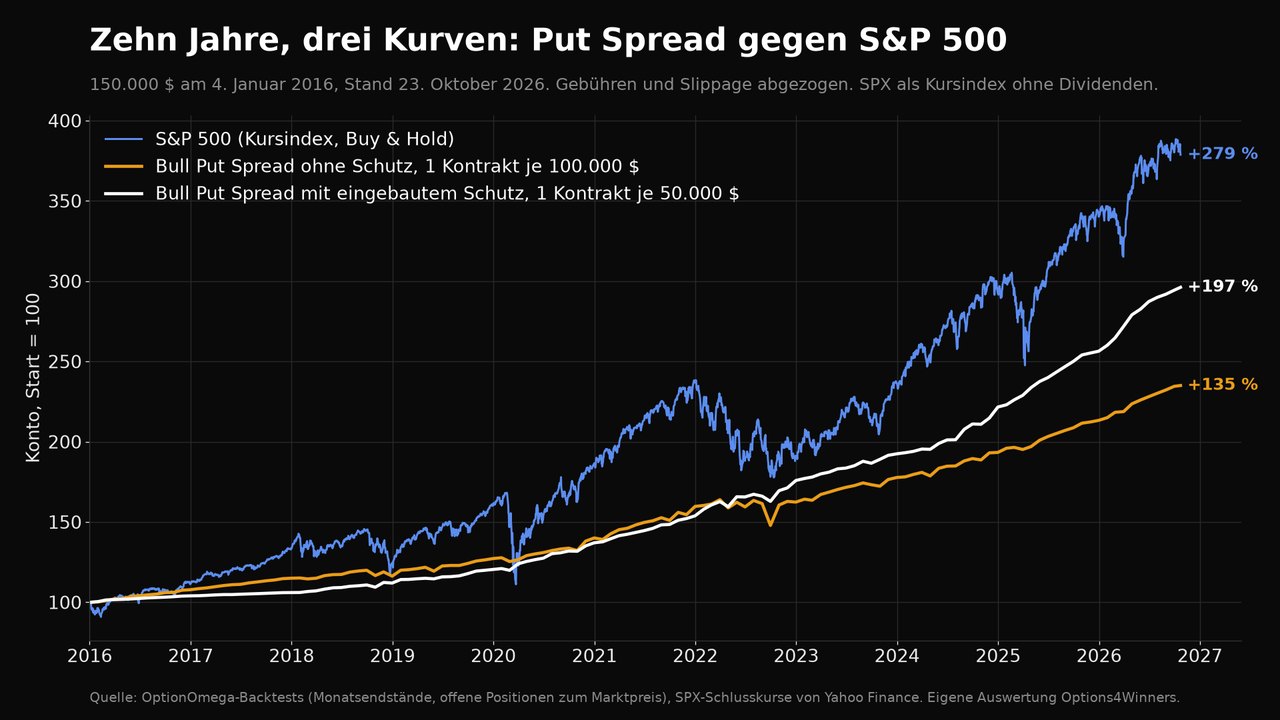
Der Index hat gewonnen, und zwar deutlich. Aus 2.013 Punkten wurden 7.624, ein Plus von 279 Prozent oder 13,1 Prozent im Jahr, ohne die Dividenden, die noch dazukommen. Der Spread ohne Schutz kommt auf 135 Prozent, also 8,2 Prozent im Jahr. Wer nur die Endstände vergleicht, braucht den Rest des Artikels nicht zu lesen.
Wer die Kurven ansieht, schon. Der Index hat 2020 innerhalb von fünf Wochen 34 Prozent verloren und 2022 über das ganze Jahr 19 Prozent. In beiden Phasen musste ein Indexanleger mit seinem gesamten Kapital durchhalten, ohne zu wissen, wann es zu Ende ist. Der Spread hat 2020 ein Minus von 6 Prozent und 2022 eines von 10 Prozent erlebt, und das mit einem Bruchteil des Kapitals im Risiko. Rendite und Rückgang gehören zusammen, und die Spread-Kurve kauft den kleineren Rückgang mit der kleineren Rendite. Das ist kein Nachteil, das ist der Tausch.
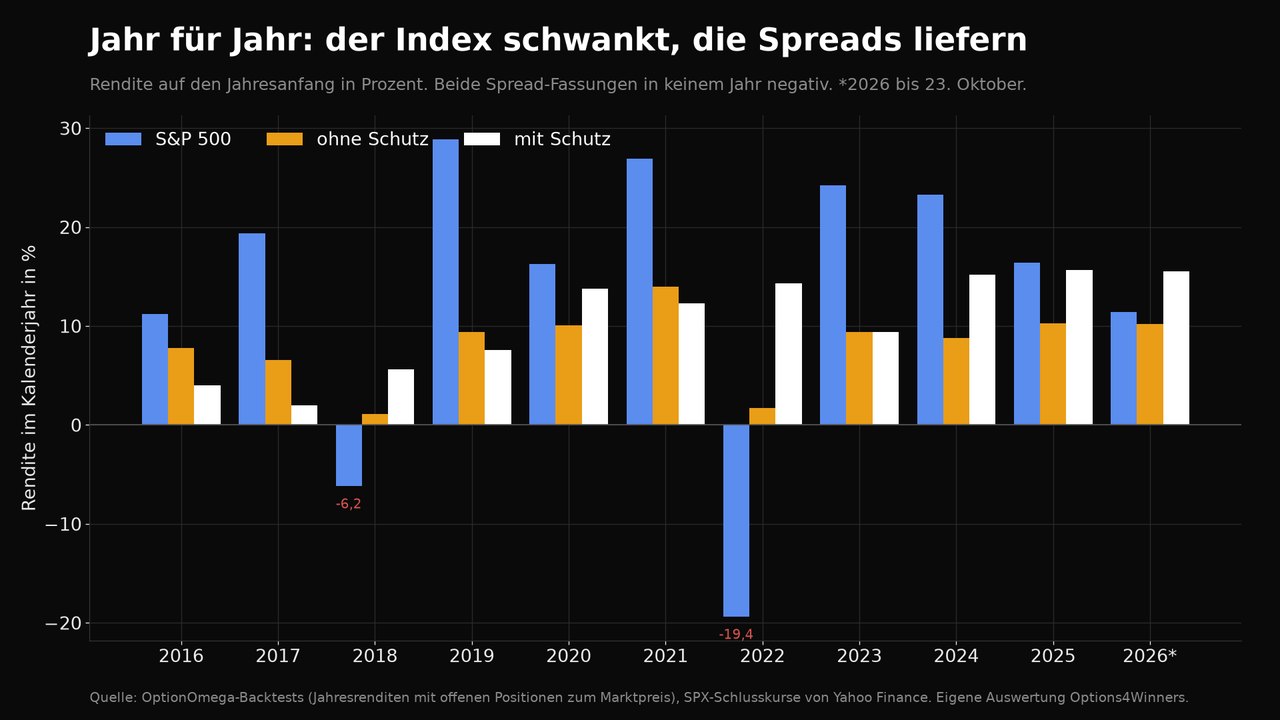
Die Jahresrenditen zeigen das gleiche Bild aus der Nähe. Der Index liefert zwischen minus 19 und plus 29 Prozent, der Spread zwischen plus 1 und plus 14. Für jemanden, der von seinem Konto lebt oder in fünf Jahren darauf zugreifen will, ist die zweite Reihe die brauchbarere, auch wenn die Summe kleiner ist. Für jemanden mit dreißig Jahren Horizont und starken Nerven ist der Index die bessere Wahl. Ich sage das so deutlich, weil ich keine Strategie verkaufen will, die den Index schlägt. Ich will eine, die mich nicht aus dem Markt wirft.
Nicht ständig im Markt: was das für dein Kapital heißt
Hier liegt der Unterschied, der in keiner Renditetabelle steht. Wer den Index kauft, ist jeden Tag mit jedem Dollar investiert. Der Spread bindet je Kontrakt rund 9.500 Dollar als Sicherheit beim Broker, das ist der Abstand der Strikes abzüglich des Credits. Bei einem Kontrakt je 100.000 Dollar und meist drei gleichzeitig offenen Spreads sind das knapp 30 Prozent des Kontos. In Stressphasen, wenn mehrere Spreads bis zum Zeitausstieg laufen, waren es im Backtest bis zu acht, also rund 75 Prozent. Der Rest liegt in Cash, und zwar dauerhaft. Der Backtest rechnet darauf keinen Zins, in der Praxis kommt er dazu.
Dazu kommt die Zeit. Jede Position ist im Schnitt nach 25 Tagen wieder geschlossen, meist weil das Gewinnziel erreicht ist. Du bist mit einem Teil des Kontos für einige Wochen im Markt, nicht mit dem ganzen Konto für immer. Das klingt nach einem Detail, ist aber der Grund, warum die Spread-Kurve 2020 und 2022 nicht abgestürzt ist: Ein Teil der Positionen war schon wieder zu, bevor der Markt richtig gefallen ist, und das Cash hat keinen Marktwert verloren.
Der Aufwand dazu ist überschaubar, aber nicht null. Jeden Montag eine Order und die zugehörige Schließorder, einmal im Monat die Zeitausstiege prüfen. Das ist keine Strategie, die man einstellt und vergisst. Es ist eine für Leute, die eine feste Routine einhalten: jeden Montag die Order, jeden Monat die Kontrolle, und keine Ausnahme, wenn der Markt gerade nervös ist.
Warum der Drawdown klein bleibt, und wo das Risiko wirklich liegt
Zehn Prozent Rückgang bei 95 Prozent Treffern, das klingt nach einem Widerspruch zu dem, was ich eben über die Verluste gesagt habe. Die Auflösung steckt in den beiden Ausstiegsregeln. Das Gewinnziel bei 50 Prozent schließt die Gewinner früh, im Schnitt nach gut drei Wochen, und holt das Kapital aus der Position, bevor es die letzten Wochen vor dem Verfall erlebt. Der Zeitausstieg bei 45 Tagen Restlaufzeit tut dasselbe mit den Verlierern: Er nimmt sie aus dem Markt, bevor Gamma und Zeitwertverfall in der letzten Phase den Spread in den Maximalverlust ziehen können. Dieselbe Strategie bis 21 Tage vor Verfall gehalten hatte im Test einen Rückgang von rund 24 Prozent, mehr als das Doppelte, ohne dass die Rendite das ausgeglichen hätte. Die letzten 45 Tage sind die Zone, in der der Schaden passiert, und die Regel meidet sie.
Das hat eine Kehrseite, die man kennen muss. Weil es keinen Stop gibt, läuft ein Spread, der nach unten durchgereicht wird, bis zum Zeitausstieg im Verlust mit. Zwei Trades im Backtest, einer im Februar 2020 und einer im März 2025, standen zwischenzeitlich bei mehr als dem Dreizehnfachen ihres Credits im Minus, also nahe am Maximalverlust. Der erste endete am 45-Tage-Termin mit dem größten Verlust des ganzen Tests, 2.257 Dollar je Kontrakt, der zweite mit 37 Dollar Gewinn, weil der Markt bis dahin zurückgekommen war. Wäre er nicht zurückgekommen, hätten diese beiden Trades je Kontrakt rund 9.000 Dollar gekostet.
Das eigentliche Risiko steht nicht im Backtest. Der Rückgang von 10 Prozent ist entstanden, weil kein Spread in zehn Jahren seinen Maximalverlust realisiert hat. Bei einer Lücke nach unten im Tempo des Frühjahrs 2020 stehen sechs bis acht Spreads gleichzeitig tief im Minus. Sechs bis acht mal 9.400 Dollar sind 56.000 bis 75.000 Dollar, auf ein Konto von 150.000 Dollar also 37 bis 50 Prozent. Das ist der Preis der ungeschützten Fassung, und der Grund, warum ein Kontrakt je 100.000 Dollar bei mir die Obergrenze ist. Der Backtest zeigt dir den Normalfall. Die Größe muss den Ausnahmefall überleben.
Was ich außerdem geprüft habe, weil es in den Kommentaren zu meinem Tagesschau-Trade zu Recht gefragt wurde: Wie empfindlich ist das Ergebnis gegen die Ausführung? Mit zwanzig statt zehn Cent Slippage je Bein sinkt die Rendite von 8,2 auf 7,8 Prozent, mit dreißig Cent auf 7,4. Jedes Jahr bleibt positiv. Hier gibt es keinen Stop, der im schnellen Markt schlecht gefüllt wird, das Gewinnziel ist eine Limit-Order und der Zeitausstieg läuft in Ruhe um 16 Uhr. Die Slippage trifft praktisch nur den Einstieg, und den kann man mit einer Limit-Order am Mittelkurs steuern.
Stops lösen das Problem nicht
Die naheliegende Antwort auf das Lückenrisiko ist ein Stop. Ich habe ihn in jeder Form gerechnet, auf dem Short Put bei 100, 200 und 300 Prozent des Credits und als Ausstieg bei Berührung des verkauften Strikes. Das Ergebnis ist in jeder Variante schlechter, und zwar aus einem Grund, den man erst sieht, wenn man die Trades einzeln anschaut: 81 der späteren Gewinner standen zwischenzeitlich bei mehr als 100 Prozent des Credits im Minus, 28 bei mehr als 200 Prozent. Jeder Stop in diesem Bereich hätte Dutzende Gewinner in Verluste verwandelt.
| Variante | Rendite p. a. | Größter Rückgang | 2018 / 2022 |
|---|---|---|---|
| kein Stop (Regel) | 8,2 % | −10,1 % | +1,1 % / +1,7 % |
| Stop bei 100 % des Credits | 3,8 % | −4,7 % | −1,1 % / −2,4 % |
| Stop bei 200 % | 4,6 % | −10,6 % | −3,5 % / −7,5 % |
| Stop bei 300 % | 5,4 % | −12,7 % | −3,9 % / −4,8 % |
| raus bei Berührung des Short Strikes | 6,2 % | −11,1 % | −3,1 % / +0,5 % |
Der enge Stop halbiert Rendite und Rückgang gleichermaßen. Das ist exakt dasselbe wie die halbe Positionsgröße, nur mit zwei negativen Jahren und mehr Arbeit. Die mittleren Stops sind die schlechteste Zone, sie lösen auf dem Tief des Rücksetzers aus, kurz bevor die Erholung den Spread zurückholt, und machen den Rückgang größer statt kleiner. Und gegen die Lücke hilft ohnehin kein Stop, weil die Lücke den Stop überspringt. Wenn der Stop das Problem nicht löst, muss die Lösung in der Position selbst stecken.
Die Idee: ein Schutz, der in die Position eingebaut ist
Die klassischen Absicherungen habe ich zuerst gerechnet, und sie fallen alle durch. Ein zusätzlicher Put weit unten im selben Verfall, als Versicherung gegen den Crash, kostet mehr Prämie, als er in zehn Jahren zurückzahlt, die Rendite wird negativ. Ein dauerhaft gehaltener Put mit 120 Tagen Laufzeit kostet je nach Jahr 7.000 bis 15.000 Dollar und zahlt ausgerechnet 2022 nicht, weil der Markt langsam fiel statt schnell. Ein Put-Kalender, den ich in einem älteren Video gezeigt habe, hilft gegen das Lückenrisiko wirtschaftlich gar nicht. Alle drei sichern das falsche Szenario ab: den Crash. Die Verluste der Strategie entstehen aber nicht im Crash, sondern in Rückgängen von zwei bis acht Prozent, die sich über Wochen hinziehen, wie 2018 und 2022.
Die Lösung, die wir im Club handeln, setzt deshalb nicht neben der Position an, sondern in ihr. Zum Bull Put Spread kommt in derselben Order und im selben Verfall ein zusätzlicher Baustein, der genau in dieser Zone Gewinn abwirft, in der der Spread allein zu verlieren beginnt. Er kostet einen Teil des Credits, und er halbiert den strukturellen Maximalverlust je Position auf rund 4.800 Dollar. Das Gewinnziel bleibt bei 50 Prozent, der Zeitausstieg bei 45 Tagen, und weil der Baustein bei Rücksetzern zahlt, wird das Gewinnziel oft innerhalb weniger Tage erreicht, auch an Tagen, an denen der Spread allein im Minus stünde. Den Aufbau mit Strikes und Abständen zeige ich im Club, hier zeige ich, was er bewirkt.
Ohne und mit Schutz im Vergleich
Ein fairer Vergleich braucht gleiches Risiko je Konto. Weil der Schutz den Maximalverlust je Position halbiert, darf die geschützte Fassung doppelt so groß handeln: ein Kontrakt je 50.000 statt je 100.000 Dollar. In beiden Fällen stehen je 100.000 Dollar Konto rund 9.500 Dollar strukturelles Risiko je Einstieg. Gleicher Zeitraum, gleiches Startkapital, gleiche Kosten.
| Ohne Schutz 1 je 100.000 $ | Mit Schutz 1 je 50.000 $ | |
|---|---|---|
| Konto am Ende | 354.000 $ | 446.000 $ |
| Rendite pro Jahr | 8,2 % | 10,6 % |
| Größter Rückgang vom Hoch | −10,1 % | −4,9 % |
| Rendite je Einheit Rückgang (MAR) | 0,81 | 2,15 |
| Trefferquote | 95,1 % | 98,4 % |
| Verlusttrades | 24 | 8 |
| Verlust je Kontrakt im Schnitt | −809 $ | −233 $ |
| Größter Verlust je Kontrakt | −2.257 $ | −583 $ |
| Haltedauer im Schnitt | 25 Tage | 11,5 Tage |
| Jahr 2022 | +1,7 % | +14,3 % |
| Schwächstes Jahr | 2018: +1,1 % | 2017: +2,0 % |
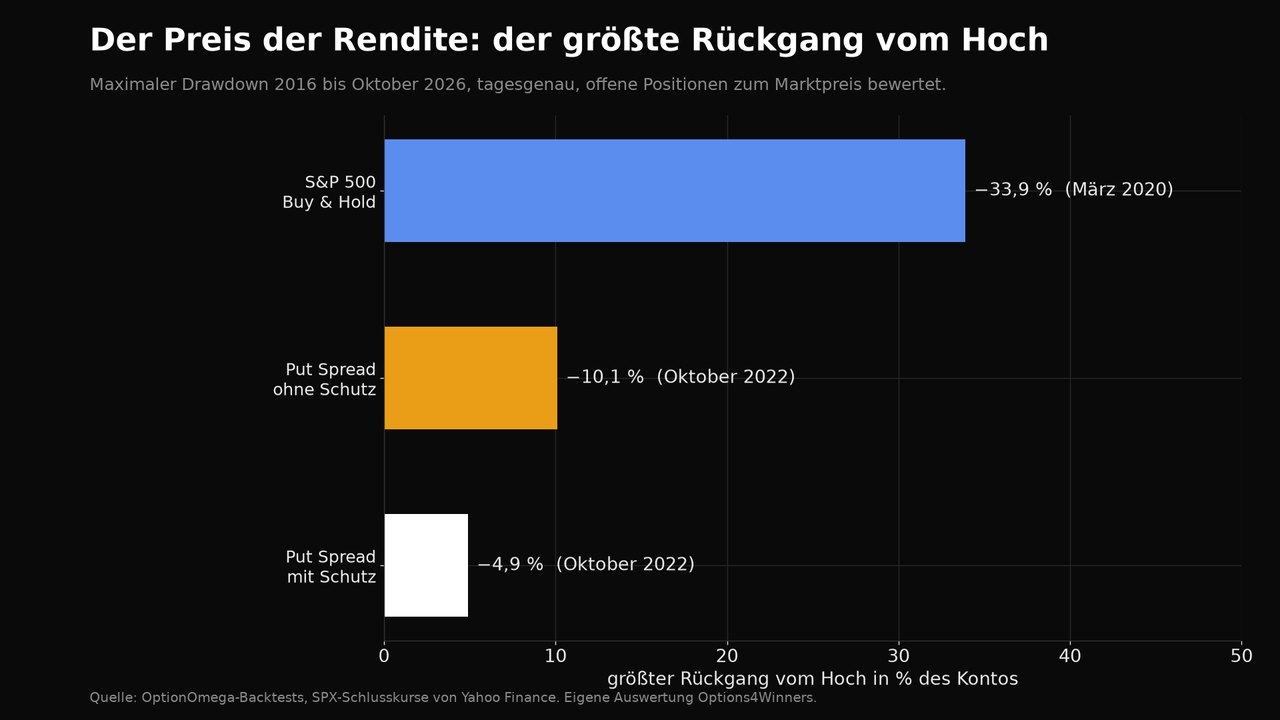
Zwei Dinge gehören zu diesem Vergleich, sonst ist er unehrlich. Erstens: Der Schutz bringt je Kontrakt nicht mehr Rendite, sondern weniger. Mit derselben Kontraktzahl wie die ungeschützte Fassung, also ein Kontrakt je 100.000 Dollar, kommt die geschützte auf 3,6 Prozent im Jahr bei einem Rückgang von 1,4 Prozent. Der Schutz kostet rund 60 Prozent des Ertrags je Position. Der Vorsprung in der Tabelle entsteht allein dadurch, dass das halbierte Risiko die doppelte Größe erlaubt, und das Kapital durch die kurze Haltedauer doppelt so oft arbeitet. Zweitens: In ruhigen Jahren ist der Schutz ein Kostenfaktor. 2016 und 2017 liegt die geschützte Fassung mit 4,0 und 2,0 Prozent hinter der ungeschützten mit 7,8 und 6,6. Sie verdient ihren Vorsprung in den Jahren, in denen der Markt fällt, nicht in denen, in denen er steigt.
Und noch ein Punkt für die Praxis: Vier Beine in einer Order sind schwerer zu füllen als zwei. Ich habe die geschützte Fassung deshalb mit doppelter und dreifacher Slippage gerechnet. Mit zwanzig Cent je Bein bleiben 10,0 Prozent im Jahr bei 6,2 Prozent Rückgang, mit dreißig Cent 9,2 Prozent bei 6,5. Die Reihenfolge der beiden Fassungen ändert sich nicht, aber die geschützte reagiert empfindlicher auf schlechte Füllungen. Wer sie handelt, sollte seine Fills kennen.
Was der eingebaute Schutz unterm Strich bringt
- Der Rückgang halbiert sich. 4,9 statt 10,1 Prozent, bei gleichem Risiko je Konto und höherer Rendite.
- Die Verluste schrumpfen auf ein Viertel. 233 statt 809 Dollar im Schnitt, 583 statt 2.257 Dollar im schlimmsten Fall, und 8 statt 24 Verlusttrades in zehn Jahren.
- Das schlechteste Jahr wird zum besten. 2022, das Jahr, in dem die ungeschützte Fassung mit 1,7 Prozent gerade so über null blieb, bringt mit Schutz 14,3 Prozent. Genau dafür ist er gebaut.
- Du bist noch kürzer im Markt. 11,5 statt 25 Tage je Position. Im Schnitt sind nur noch ein bis zwei Spreads gleichzeitig offen, und es gibt immer wieder Wochen, in denen gar keine Position läuft. Das Kapital ist öfter frei und öfter wieder einsetzbar, und das ist der eigentliche Grund für die höhere Rendite.
- Das Lückenrisiko halbiert sich. Rund 4.800 statt 9.400 Dollar je Position. Es verschwindet nicht, und wer von „abgesichert gegen den Crash“ spricht, hat die Position nicht verstanden. Aber die Zahl, die ein Konto im Ausnahmefall tragen muss, ist halb so groß.
Was bleibt, ist der Preis: weniger Credit je Position, eine Vier-Bein-Order, die sauber gefüllt werden will, und zwei ruhige Jahre, in denen die ungeschützte Fassung vorne liegt. Ich zahle diesen Preis gern, weil ich die Strategie nicht für 2017 brauche, sondern für 2022.
Der Backtest zeigt dir den Normalfall. Die Größe muss den Ausnahmefall überleben. Der Schutz macht den Ausnahmefall halb so groß.
Wie du anfängst
Ein Stillhalter-Spread mit 90 Tagen Laufzeit ist kein Tagesgeschäft, aber auch kein Einsteigerthema. Wer die Mechanik eines Credit Spreads, die Margin beim Broker und das Verhalten eines Short Puts in einem fallenden Markt nicht kennt, sollte das vorher klären. Wer das hat, kann so vorgehen:
Vier Schritte zum ersten 90-Tage-Spread
- Drei Monate Papier, mit echten Füllungen. Jeden Montag die Kombi-Order am Mittelkurs einstellen und notieren, wo sie gefüllt wird. Die Differenz zum Mittelkurs ist deine Slippage, und die entscheidet über diese Strategie mehr als jede Regel.
- Ein Kontrakt je 100.000 Dollar, nie mehr. Nach einem Verlust nicht erhöhen, nach einer Gewinnserie auch nicht. Die Größe ist die einzige Stellschraube für das Lückenrisiko.
- Die Schließorder sofort nach dem Einstieg. Gewinnziel 50 Prozent als Limit-Order mit Gültigkeit bis auf Widerruf. Dann musst du nicht jeden Tag hinsehen, und du nimmst den Gewinn auch an dem Tag mit, an dem du im Urlaub bist.
- Die Zeitausstiege in den Kalender. Für jeden Spread der Tag, an dem noch 45 Tage Laufzeit bleiben. An diesem Tag wird geschlossen, egal wo der Spread steht. Nach 20 Trades die eigenen Fills gegen den Backtest halten.
Die Fassung ohne Schutz kannst du mit diesen Regeln nachbauen, alle Werte stehen in diesem Artikel. Die Fassung mit Schutz ist der Teil, den ich meinen Clubmitgliedern vorbehalte, mit Strikes, Abständen, Order-Aufbau und Positionsgröße. Nicht weil der Aufbau geheim wäre, sondern weil die Mitglieder dafür bezahlen, dass ich ihn mit ihnen durchgehe, die Fills vergleiche und die Regel anpasse, wenn der Markt es verlangt.
Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar. Der Optionshandel ist mit erheblichen Risiken verbunden; bei einem Bull Put Spread kann der gesamte Abstand zwischen den Strikes abzüglich der Prämie verloren gehen, bei mehreren offenen Spreads entsprechend mehr. Alle Zahlen stammen aus Backtests mit historischen Daten (OptionOmega, SPX, Januar 2016 bis Oktober 2026, Gebühren und Slippage eingerechnet). Ein Backtest zeigt, was gewesen wäre, nicht was sein wird. Mit OptionOmega arbeite ich als Partner zusammen und erhalte eine Provision, wenn du über meinen Link abschließt.