Diese Auswertung rechnet ohne die Absicherung, die zur Strategie gehört. In der Praxis hedge ich, sobald der O4W Best Indikator auf SPX oder SPY ein Short Open zeigt: Long Put oder Bear Put Spread, 14 bis 21 Tage Laufzeit, Delta 40 bis 50. Im Untersuchungszeitraum hat der Indikator, auf SPY-Tageskursen nachgerechnet, 40-mal auf Short Open gedreht, sechsmal allein 2022. Alle Verluste, Drawdowns und das Jahr 2022 in diesem Artikel sind ohne diesen Schutz gerechnet und damit eher zu pessimistisch. Was der Hedge gekostet und zurückgeholt hätte, habe ich getrennt nachgerechnet, das steht weiter unten in einem eigenen Kapitel.
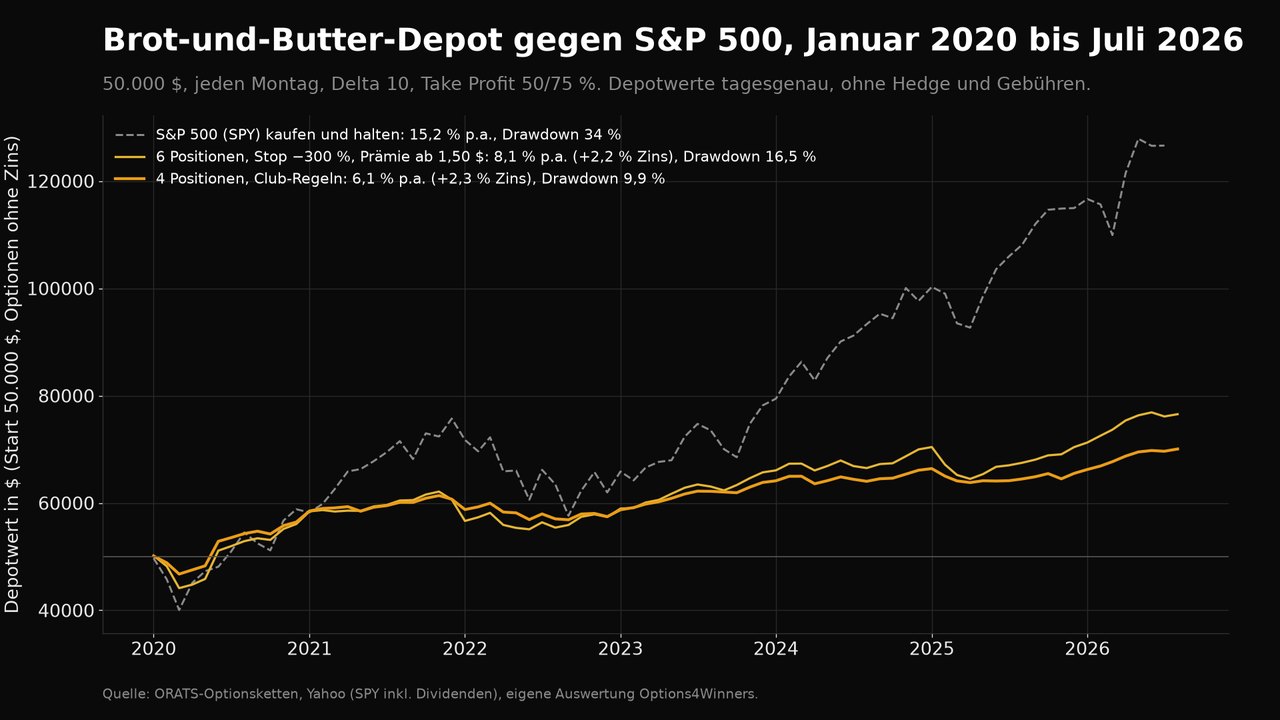
| Depot 50.000 $, 2020 bis Mitte 2026 | Rendite p.a. | mit Zins | Drawdown | Im Markt Ø / max. | Treffer |
|---|---|---|---|---|---|
| Brot und Butter, 4 Positionen, meine Regeln | 6,1 % | 8,4 % | 9,9 % | 7.200 / 17.500 $ | 86 % |
| 6 Positionen, Stop −300 %, Prämie ab 1,50 $ | 8,1 % | 10,3 % | 16,5 % | 9.100 / 20.200 $ | 90 % |
| S&P 500 (SPY) kaufen und halten | 15,2 % | – | 34,0 % | 78.800 / 127.900 $ * | – |
Jeden Montag Einstieg, Delta 10, ohne Hedge, ohne Gebühren. „mit Zins“: Guthabenzins auf das nicht gebundene Cash zum T-Bill-Satz. Drawdown tagesgenau, offene Positionen zum Marktpreis. * Beim Index ist das ganze Depot im Markt, es wächst mit.
- Kapital im Markt: Der Index hat immer das ganze Depot im Markt, im Schnitt 78.800 Dollar, im Mai 2026 knapp 128.000, und jeder Dollar davon steht im Risiko. Die Strategie hat im Schnitt 7.200 Dollar im Markt, 14 Prozent des Kontos, an keinem Tag mehr als 17.500. Das ist der Verlust bei Totalausfall aller offenen Positionen, beim Spread die Breite minus Prämie, beim Short Put der volle Strike. Die anderen 86 Prozent liegen als Cash da und verzinsen sich.
- Rückschlag: 10 Prozent statt 34.
- Rendite auf das eingesetzte Kapital: 6,1 Prozent auf das Konto sind rund 42 Prozent auf das Kapital, das tatsächlich im Markt stand.
- Unter dem Strich: Bei der Rendite auf das ganze Konto gewinnt der Index, beim Risiko die Strategie. Wie die Zahlen zustande kommen, was der Stop kostet und warum Delta 10 trotz kleiner Prämie funktioniert, steht in den Kapiteln unten, die Antwort auf die Kontofrage im Fazit.
Die Brot-und-Butter-Strategie handle ich live seit dem 1. Januar 2020, seit demselben Tag, an dem ich den O4W Best Indikator auf den Markt gebracht habe. Beides gehört zusammen: Der Indikator liefert den Markt-Check und das Hedge-Signal, die Strategie den Cashflow. Im Club ist sie das Regelwerk, mit dem Woche für Woche die Prämien eingenommen werden: Short Put bei Aktien unter 100 Dollar, Bull Put Spread mit 20 Punkten Breite darüber, immer bei Delta 10, 45 bis 75 Tage Laufzeit, keine Quartalszahlen in der Laufzeit, mindestens 1 Dollar Prämie je Tag. Take Profit bei 50 Prozent in der ersten Laufzeithälfte, sonst 75 Prozent. Stop, wenn sich die Prämie verdreifacht hat.
Delta 10 verspricht, dass der Put in 10 von 100 Fällen im Geld verfällt. Geliefert hat der Markt 5,8. Von dieser Differenz lebt die Strategie, und sie hat zwei Quellen: eine Vola-Prämie, die auch im Bärenjahr blieb, und einen Markt, der meistens stieg.
Das Thema auch als Video
Klick lädt das Video von YouTube (youtube-nocookie.com); dabei werden Daten an Google übertragen. Details in der Datenschutzerklärung.
So wurde gerechnet
Basiswerte sind die zwanzig US-Aktien mit dem höchsten Optionsvolumen plus SPY und USO, insgesamt 22 Titel. Einstieg an jedem Montag ab dem 6. Januar 2020, Optionskette zwischen 40 und 75 Tagen Laufzeit, damit der Monatsverfall am nächsten an 45 Tagen getroffen wird. Short Put beim Delta, das am nächsten an 10 liegt. Für jeden Kontrakt habe ich die komplette Preishistorie bis zum Verfall geholt, Tag für Tag, damit Take Profit und Stop so geprüft werden, wie ich sie am Bildschirm sehe. Marks zum Mittelkurs, keine Gebühren.
Ausgeschlossen wurden Trades mit Quartalszahlen in der Laufzeit, Trades über ein Splitdatum, Kurse unter 20 oder über 1.000 Dollar und Einstiege mit weniger als 1 Dollar Prämie je Tag. Übrig bleiben 2.166 Trades auf 21 Titeln; SPCX fällt mit seiner kurzen Historie komplett durch die Filter. Das ist ein Backtest, kein Kontoauszug. Er zeigt, ob die Regeln einen Vorteil haben, nicht, was auf meinem Konto steht.
Das Versprechen und die Wirklichkeit
Die erste Frage ist die einfachste: Wie oft steht der Kurs am Verfallstag unter dem Short-Strike? Das Delta wird gern als diese Wahrscheinlichkeit gelesen, also 10 Prozent. Genau genommen ist das Delta nur eine Näherung. Rechnet man aus Kurs, Strike, Laufzeit und impliziter Volatilität die Wahrscheinlichkeit aus, die der Optionspreis selbst enthält, kommen bei meinen Delta-10-Puts im Schnitt 13 Prozent heraus. Gemessen über alle Einstiege, gehalten bis zum Verfall, sind es 5,8 Prozent. Und das ist kein Zufall bei Delta 10, es gilt bei jedem Delta.
| Delta | Prämie vom Kurs | Im Geld am Verfall | Trefferquote | 5 % schlimmste Trades |
|---|---|---|---|---|
| 5 | 0,51 % | 2,9 % | 97,2 % | +0,14 % |
| 10 | 1,02 % | 5,8 % | 94,7 % | −0,5 % |
| 16 | 1,55 % | 11,7 % | 90,4 % | −4,1 % |
| 20 | 2,05 % | 15,4 % | 87,6 % | −6,3 % |
| 30 | 3,30 % | 25,0 % | 81,4 % | −10,3 % |
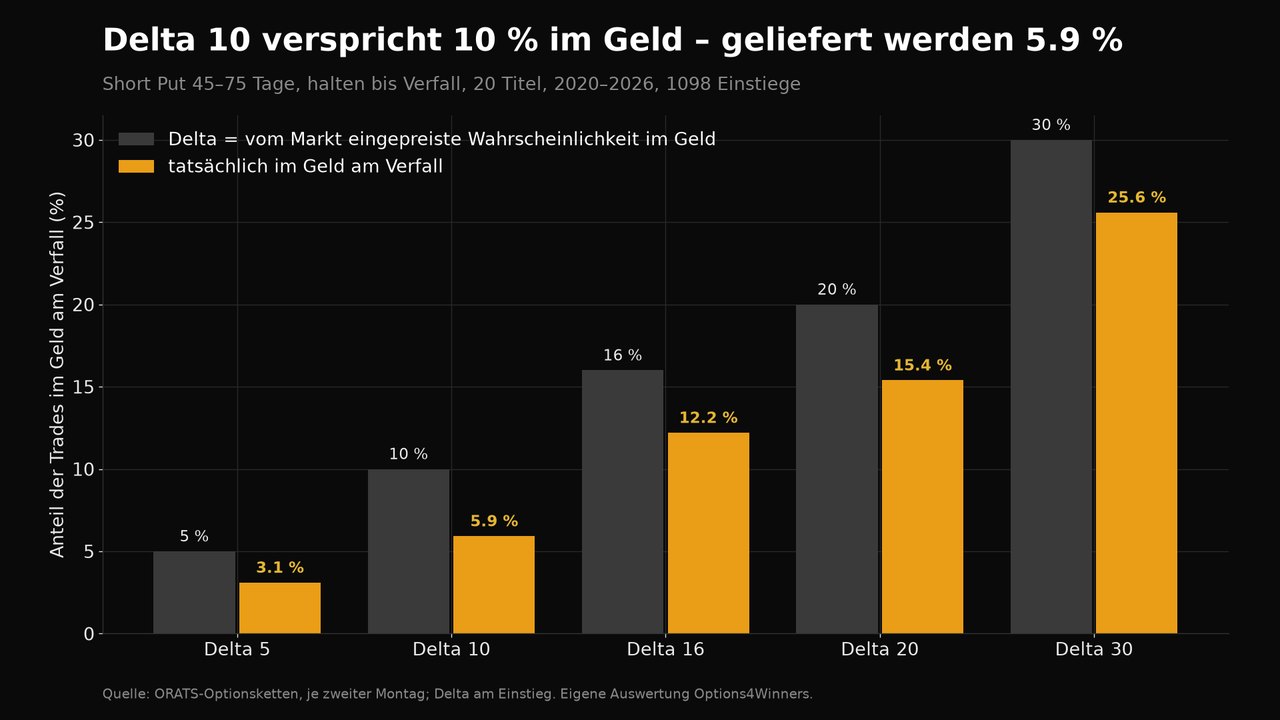
Bei Delta 5 und 10 tritt nur rund 58 Prozent des vom Delta angezeigten Risikos ein, bei Delta 16 und 20 rund drei Viertel, bei Delta 30 gut vier Fünftel. Die Lücke hat zwei Quellen, beide gemessen. Die implizite Volatilität meiner Delta-10-Puts lag im Schnitt bei 48 Prozent, die im Trade realisierte bei 40; mit der realisierten statt der impliziten Volatilität gerechnet fällt die eingepreiste Wahrscheinlichkeit von 13 auf 9 Prozent. Das ist die Volatilitätsprämie, das Variance Risk Premium in Trefferquoten übersetzt. Die restlichen drei Punkte bis 5,8 kommen aus der Marktrichtung, der Kurs stieg während eines Trades im Schnitt um 4 Prozent. Im Bärenjahr 2022 blieb von der zweiten Quelle nichts, die Vola-Prämie aber blieb. Der Einwand „dann verkauf doch Delta 30, da ist mehr Prämie“ stimmt in Prozent vom Kurs. Aber die schlimmsten fünf Prozent der Trades kosten bei Delta 30 über zehn Prozent vom Kurs, bei Delta 10 ein halbes. Delta 10 ist die Wahl für jemanden, der 95 von 100 Trades gewinnen will und die Verluste klein halten kann.
Die Rechnung, die jeder verstehen muss
Mit meinen Regeln, also Take Profit und Stop, enden 85,3 Prozent der Trades im Plus. Ein Gewinner bringt im Schnitt 73 Dollar, ein Verlierer kostet 292. Ein Verlierer frisst also gut vier Gewinner. Die Dampfwalze ist echt, das bestreite ich nicht.
Trotzdem bleibt je Trade ein positiver Erwartungswert, weil die Trefferquote hoch genug ist. Fünftausend Zufallsziehungen aus den 2.166 Trades legen ihn zwischen 12 und 26 Dollar, keine einzige Ziehung fällt unter null. Über alle 2.166 Trades sind das 41.662 Dollar, wenn man jeden einzeln mit einem Kontrakt handelt; was davon auf ein Konto mit vier Plätzen passt, steht im Fazit.
Take Profit wird im Median nach acht Handelstagen erreicht, im Schnitt mit 61 Prozent der Prämie. Das Kapital ist kurz gebunden. Diese Zahl wird später wichtig, wenn es um das Konto geht.
Die ehrliche Kurve seit 2020
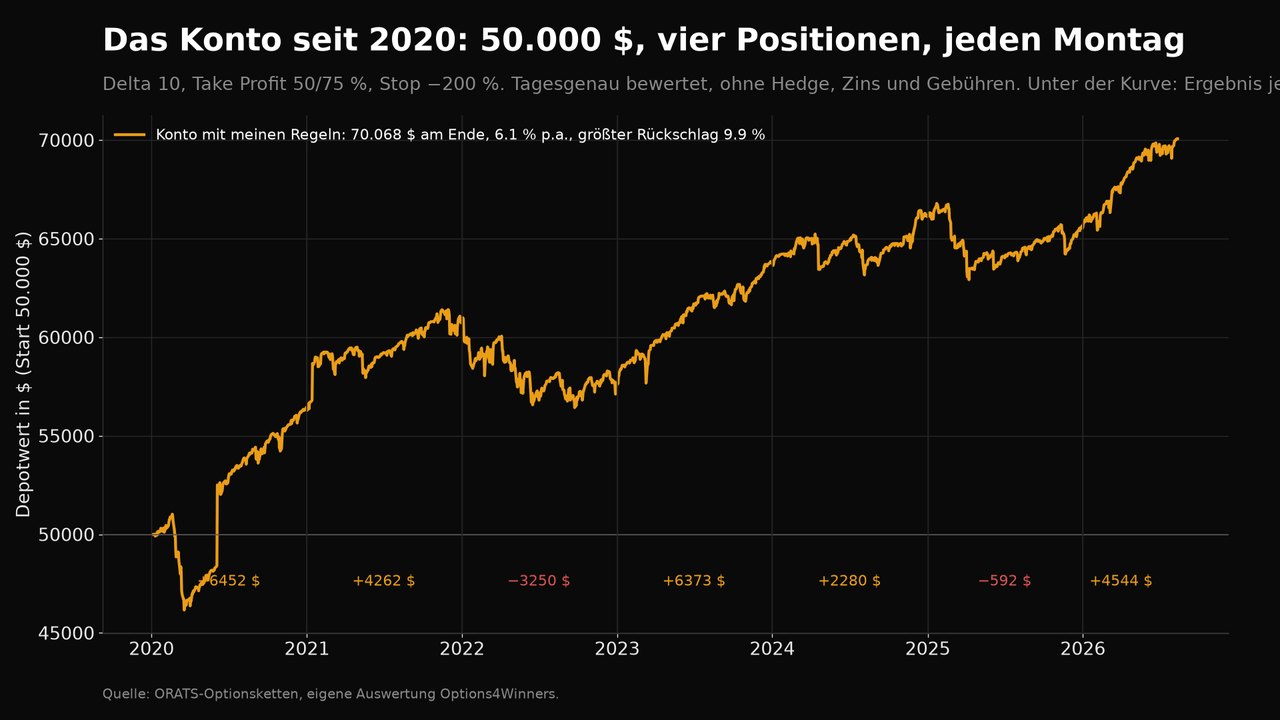
| Jahr | Gewinn / Verlust | in % von 50.000 $ | Kontostand am Jahresende |
|---|---|---|---|
| 2020 | +6.452 $ | +12,9 % | 56.452 $ |
| 2021 | +4.262 $ | +8,5 % | 60.714 $ |
| 2022 | −3.250 $ | −6,5 % | 57.464 $ |
| 2023 | +6.373 $ | +12,7 % | 63.836 $ |
| 2024 | +2.280 $ | +4,6 % | 66.117 $ |
| 2025 | −592 $ | −1,2 % | 65.525 $ |
| 2026 bis Juli | +4.544 $ | +9,1 % | 70.068 $ |
| 2020 bis Juli 2026 | +20.068 $ | +40 % | 70.068 $ |
2020 mit dem Corona-Crash war ein gutes Jahr. Hohe implizite Volatilität heißt hohe Prämie, und hohe Prämie heißt weit entfernte Strikes. Am 18. März 2020 stand das Konto bei 46.160 Dollar, am Jahresende bei 56.452, plus 6.452 Dollar.
2022 ist das Verlustjahr, nicht 2020. Und 2025 endet knapp unter null. Ein Bärenmarkt, der zwölf Monate Stück für Stück nach unten läuft, hat die Bull Put Spreads härter getroffen als der Crash. Minus 3.250 Dollar, 6,5 Prozent des Kontos, bei 77 Prozent Trefferquote, unter meiner Zielmarke von 80. 2025 kam das Konto mit minus 592 Dollar heraus, über alle Trades des Jahres gerechnet war es positiv, die vier belegten Plätze lagen aber knapp im Minus. Das ist der Preis der Strategie, und den muss man vorher kennen. Und 2022 ist zugleich das Jahr, in dem der Hedge aus dem Regelwerk sechsmal ausgelöst hätte, siehe den Kasten oben.
Wo ich nach der Untersuchung nachjustiere: der Stop
Das ist der Teil, der mich überrascht hat. 318 Trades wurden gestoppt, 15 Prozent. Davon wären 233, also 73 Prozent, wertlos verfallen. Die Stops haben 92.986 Dollar gekostet. Dieselben Trades bis zum Verfall gehalten: 63.690 Dollar Verlust. Unter dem Strich hat der Stop also 29.000 Dollar gekostet.
Der Grund ist die Mechanik weit aus dem Geld. Am Einstieg liegt der Short-Strike im Median 17 Prozent unter dem Kurs. Am Tag des Stops steht der Kurs im Median 12 Prozent unter dem Einstieg, in drei von vier Fällen ist die implizite Volatilität dabei gestiegen. Die Prämie hat sich verdreifacht, obwohl der Kurs im Median noch rund fünf Prozent über dem Strike steht. Der Mark sagt Verlust, der Strike hält. Und dann dreht der Markt.
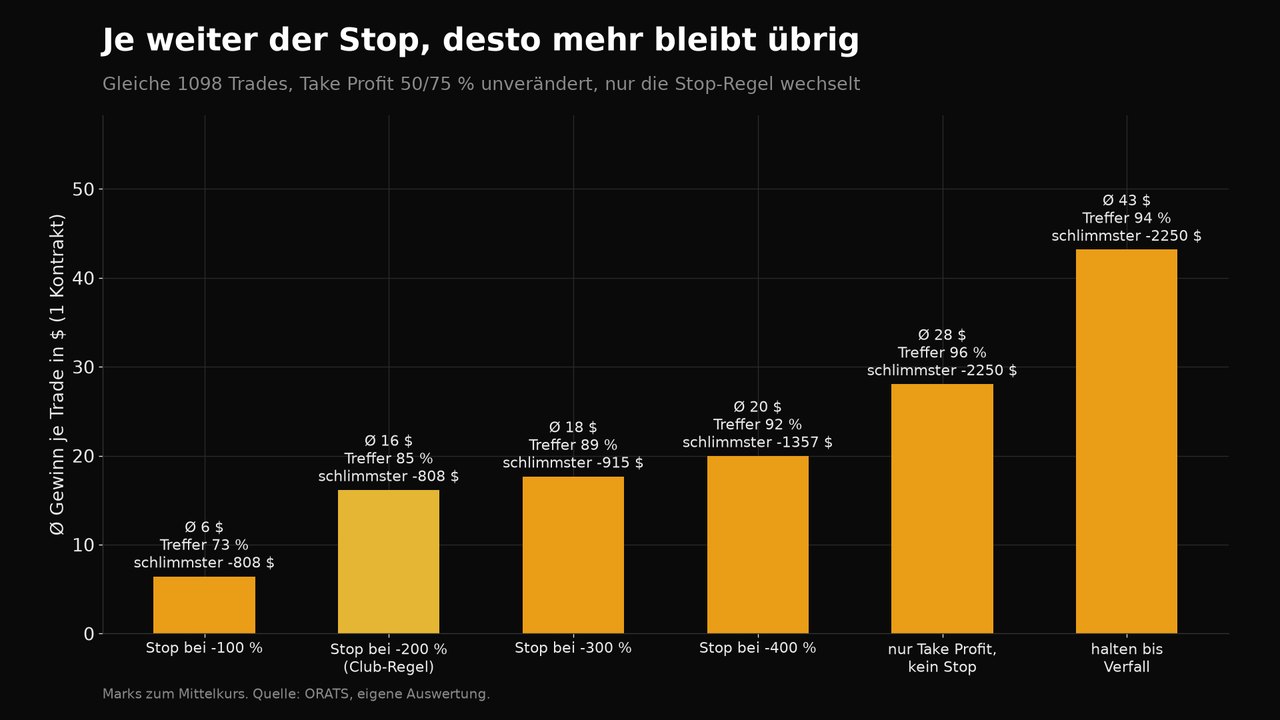
| Stop-Regel | Trefferquote | EW je Trade | Ø Gewinner | Ø Verlierer | Schlimmster Trade |
|---|---|---|---|---|---|
| Stop bei −100 % | 74 % | 11 $ | +72 $ | −162 $ | −808 $ |
| Stop bei −200 % (meine Regel) | 85 % | 19 $ | +73 $ | −292 $ | −837 $ |
| Stop bei −300 % | 90 % | 24 $ | +74 $ | −416 $ | −915 $ |
| Stop bei −400 % | 93 % | 28 $ | +74 $ | −545 $ | −1.357 $ |
| nur Take Profit, kein Stop | 97 % | 33 $ | +75 $ | −1.168 $ | −2.250 $ |
| halten bis Verfall | 94 % | 49 $ | +116 $ | −1.054 $ | −2.250 $ |
Die ehrliche Einordnung: Der enge Stop kostet Rendite, aber er begrenzt den schlimmsten Trade auf 837 Dollar. Ohne Stop sind es 2.250 Dollar, ein 25 Punkte breiter Spread auf TSLA im April 2022, der komplett im Geld verfiel. Bei einem 20-Punkte-Spread ist der Totalverlust rund 1.900 Dollar, und ohne Stop kommt er vor. Wer vier Kontrakte handelt, muss sich fragen, ob er vier gleichzeitige Totalverluste aushält. Die Frage „Stop oder nicht“ beantwortet das Konto, nicht die Statistik. Was die Zahlen tragen: Stop bei −300 statt −200 Prozent. Trefferquote 90 Prozent, ein Viertel mehr Ertrag, schlimmster Trade kaum größer, 915 statt 837 Dollar. Genau das mache ich seit dieser Untersuchung mit meinen eigenen Trades; wie die Kurve damit aussieht, steht im Fazit.
Meine Delta-Regel in der zweiten Laufzeithälfte
Eine Regel aus meiner Praxis, die im Club-Regelwerk nicht steht: Wenn ich in der zweiten Laufzeithälfte bei 75 Prozent Gewinn bin, schaue ich auf das Delta des Short Puts. Liegt es unter 30, lasse ich verfallen. Gerechnet greift das bei 196 der 2.166 Trades, also bei 9 Prozent. Von diesen 196 endet genau einer im Minus, die anderen sammeln die restlichen 25 Prozent der Prämie ein. Je Trade sind das 20,70 statt 19,20 Dollar. Die Kehrseite zeigt sich erst im Depot: Der Platz bleibt bis zum Verfall belegt, und ein belegter Platz kann keinen neuen Trade aufnehmen.
Der Einwand: ein höheres Delta statt Delta 10
In den letzten Monaten kamen immer mehr Leser und Clubmitglieder zu mir und sagten, Delta 10 sei vollkommen falsch, Puts näher am Geld, bei Delta 40 oder 50, seien fast immer die bessere Wahl. Und dann kamen die Argumente, die sie von Fachexperten im Optionshandel gehört hatten. Es sind im Kern drei. Erstens: Weit aus dem Geld liegende Optionen haben im Verhältnis zu ihrer winzigen Prämie ein viel größeres Vega, ein Vola-Sprung lässt sie prozentual explodieren, ohne dass der Kurs den Strike berührt. Zweitens: Ihr Theta sei so klein, dass ein Delta-10-Put rund 15 Tage Zeitwert brauche, um einen Vola-Punkt auszugleichen, ein Put näher am Geld nur sechs. Drittens: Deshalb sei das höhere Delta in neun von zehn Fällen die bessere Wahl, Delta 10 nur nach einem Vola-Spike. Ich habe alle drei nachgerechnet, durchgehend mit Delta 40, damit jeder Vergleich in diesem Kapitel auf derselben Stufe steht.
Das Vega-Argument stimmt. In der echten SPY-Kette vom 21. September 2026 mit 40 Tagen Laufzeit bewegt ein Vola-Punkt den Delta-10-Put um 22,6 Prozent seiner Prämie, den Delta-40-Put um 9,6 Prozent, weil der Delta-10-Put nur 2 Dollar kostet und der Delta-40-Put 10. In Prozent der Prämie reagiert der weit aus dem Geld liegende Put also mehr als doppelt so stark. Genau das ist die Mechanik aus dem Stop-Kapitel oben. Das Vega tut dem weh, der stoppt, nicht dem, der hält.
Das Theta-Argument stimmt nicht. Nach der Formel ist das Verhältnis von Vega zu Theta bei allen Strikes derselben Laufzeit praktisch gleich, 3,2 Tage je Vola-Punkt bei Delta 10 gegen 3,4 am Geld, bei 45 Tagen und 30 Prozent IV. Theta ist weit aus dem Geld genauso klein wie Vega, beide hängen an der Prämie. In echten Ketten ist es sogar umgekehrt, weil der weit aus dem Geld liegende Put eine höhere IV trägt: SPY am 21. September 2026 mit 40 Tagen Laufzeit, mit den impliziten Volatilitäten der echten Kette im Modell gerechnet: Delta 10 verliert 4,3 Tage je Vola-Punkt, Delta 40 verliert 7,8. Bei 89 Tagen 8,8 gegen 17,5, TSLA 1,7 gegen 1,9, SPY im Juli 2024 bei einem VIX von 12 5,6 gegen 10,2. Die 15 gegen 6 Tage, die dafür kursieren, entstehen nur, wenn man Optionen unterschiedlicher Laufzeit vergleicht, denn je länger die Laufzeit, desto mehr Tage kostet ein Vola-Punkt, bei jedem Strike.
Auch in echten Vola-Sprüngen hält die Aussage nicht. Drei nachgemessen, jeweils derselbe Verfall vor und nach dem Sprung, jeder Put exakt neu bewertet mit nur der Vola verändert: Je Vola-Punkt hat der Delta-10-Put in allen drei Fällen weniger Theta-Tage verloren als der Delta-40-Put, 15,8 gegen 24,1, 10,0 gegen 12,4 und 12,7 gegen 19,6. Über den ganzen Sprung gerechnet verlor er im März 2020 und im April 2025 deutlich weniger, im August 2024 etwa gleich viel, weil dort seine IV stärker gestiegen war als die des Delta-40-Puts. Was beim Delta-10-Put stärker explodiert, ist die Prämie in Prozent, und das ist die kleine Prämie zusammen mit dem Kursrutsch, nicht das Theta.
| Vola-Sprung (SPY) | Delta-10-Put: IV-Anstieg | Theta-Tage verloren, je Punkt | Prämie vervielfacht | Delta-40-Put: IV-Anstieg | Theta-Tage verloren, je Punkt | Prämie vervielfacht |
|---|---|---|---|---|---|---|
| Juli auf August 2024, Kurs −7 % | +11,7 Punkte | 185, je Punkt 15,8 | × 8,3 | +7,5 Punkte | 181, je Punkt 24,1 | × 4,2 |
| Februar auf März 2020, Kurs −26 % | +19,1 Punkte | 192, je Punkt 10,0 | × 39 | +30,8 Punkte | 383, je Punkt 12,4 | × 16,5 |
| Februar auf April 2025, Kurs −20 % | +12,2 Punkte | 156, je Punkt 12,7 | × 19 | +35,9 Punkte | 703, je Punkt 19,6 | × 9,5 |
Theta-Tage verloren = Wertverlust des Puts allein durch den IV-Anstieg, exakt neu bewertet (Black-Scholes, Kurs und Restlaufzeit wie am ersten Tag, Zins 4 %), geteilt durch den Zeitwertverlust je Tag am ersten Tag; „je Punkt“ = dieser Wert geteilt durch den IV-Anstieg. Prämien zum Mittelkurs, jeweils derselbe Verfall (30.09.2024, 17.04.2020, 16.05.2025).
„Das höhere Delta ist fast immer besser“ hält den Daten nicht stand. Erst der einfache Vergleich: dieselben 2.166 Einstiege, dieselbe Struktur, gehalten bis zum Verfall, bis Delta 40 (näher am Geld reichen meine gespeicherten Ketten nicht):
| Delta | Trefferquote | EW je Trade | Ertrag je Risiko* | Verlustjahre | Ergebnis 2022 |
|---|---|---|---|---|---|
| 10 | 94,3 % | 49 $ | 0,147 | keines | +13.933 $ |
| 20 | 86,1 % | 86 $ | 0,172 | 1 | −21.854 $ |
| 30 | 79,5 % | 105 $ | 0,165 | 1 | −49.852 $ |
| 40 | 72,4 % | 117 $ | 0,157 | 1 | −69.136 $ |
* Ertrag je Risiko: Erwartungswert geteilt durch die Streuung der Trade-Ergebnisse. Je höher, desto gleichmäßiger wird der Ertrag verdient.
In Dollar gewinnt also das Geld, und zwar mit jedem Schritt näher heran. Beim Halten liegen Delta 20 bis 40 auch beim Ertrag je Risiko vor Delta 10. Das Argument für Delta 10 ist also nicht der Erwartungswert. Es ist die Form der Kurve: 94 Prozent Treffer, beim Halten bis Verfall kein einziges Verlustjahr, und 2022 sogar ein Gewinn, während Delta 20, 30 und 40 in diesem Jahr zwischen 22.000 und 69.000 Dollar je Kontrakt verloren hätten. Wer den höheren Schnitt will, soll näher ans Geld gehen. Aber er soll wissen, dass er damit 2022 kauft.
Und mit meinen Exit-Regeln? Halten bis Verfall ist nicht, wie ich handle. Deshalb habe ich für die Titel, bei denen ich ohnehin nackte Short Puts verkaufe, also alles unter 100 Dollar, die Nachbar-Deltas auch mit Take Profit und Stop durchgerechnet: rund 380 Einstiege auf 16 Titeln, jede Delta-Stufe aus derselben Optionskette am selben Tag, dieselbe Regel für alle.
| Delta | Trefferquote | EW je Trade | EW je 100 $ Risiko | Schlimmster Trade | Ertrag je Risiko* |
|---|---|---|---|---|---|
| 5 | 87,8 % | 19 $ | 0,39 $ | −259 $ | 0,14 |
| 10 | 86,3 % | 36 $ | 0,67 $ | −392 $ | 0,17 |
| 16 | 84,9 % | 20 $ | 0,35 $ | −1.030 $ | 0,09 |
| 20 | 85,7 % | 33 $ | 0,56 $ | −1.060 $ | 0,12 |
| 30 | 84,4 % | 51 $ | 0,82 $ | −1.822 $ | 0,14 |
| 40 | 81,8 % | 62 $ | 0,98 $ | −2.191 $ | 0,13 |
Mit Take Profit und Stop verschiebt sich das Bild. Delta 10 liegt in Dollar gleichauf mit Delta 16 und 20, die Unterschiede dort sind Rauschen. Erst ab Delta 30 kommt spürbar mehr Geld je Trade, und das zum Preis eines fünfmal größeren schlimmsten Trades. Beim Ertrag je Risiko ist Delta 10 unter meinen Regeln die beste Stufe, es verdient sein Geld am gleichmäßigsten. Was sich mit dem Stop ebenfalls ändert: 2022 ist damit bei jedem Delta positiv, der Stop kappt die Verluste, bevor sie das Jahr kippen. Der Vorsprung „kein Verlustjahr“ aus der Tabelle oben gehört also zum Halten bis Verfall, nicht zu meinen Exit-Regeln.
Warum es bei vielen trotzdem nicht klappt
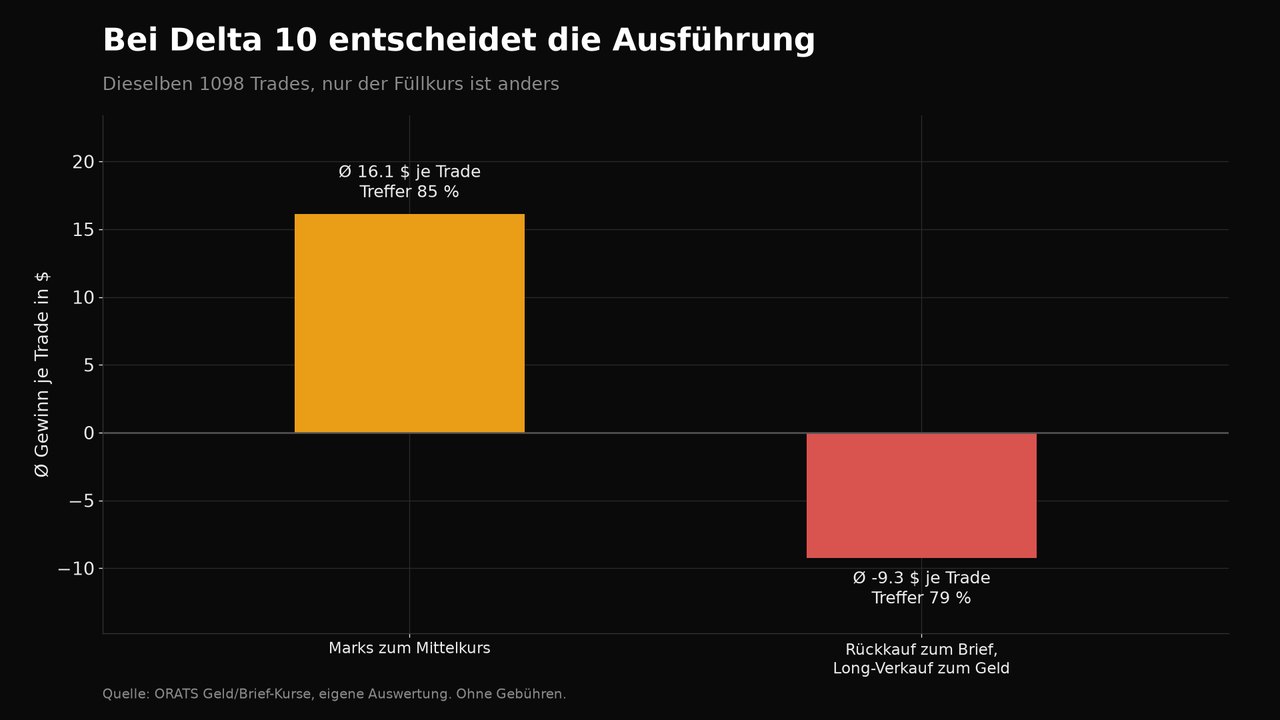
Zum Mittelkurs bleiben 19 Dollar je Trade. Verkauft man zum Geldkurs, kauft zum Briefkurs zurück und gibt das Long-Bein zum Geld ab, bleiben minus 4 Dollar. Bei Delta 10 ist die Prämie so klein, dass die Geld-Brief-Spanne die ganze Marge auffrisst. Wer Market-Orders schickt oder auf illiquiden Strikes handelt, handelt für den Broker. Deshalb: Limit-Orders an der Mitte, nur liquide Basiswerte, Take-Profit-Order sofort nach dem Einstieg einstellen. Das ist kein Detail, das ist der Unterschied zwischen plus und minus.
Und die Gebühren? Alle Zahlen hier sind ohne sie gerechnet, deshalb habe ich sie getrennt angesetzt, mit der Festpreisstaffel von Interactive Brokers für US-Optionen: 0,65 Dollar je Kontrakt, mindestens 1 Dollar je Order, beim Verfall nichts. Damit kostet ein Short Put 2 Dollar für Öffnen und Schließen, ein Spread 2,60 Dollar, im Schnitt 2.49 Dollar je Trade. Der Erwartungswert sinkt von 19 auf 17 Dollar, im Depot mit vier Positionen sind das 226 Dollar im Jahr, die Rendite fällt von 6,1 auf 5.7 Prozent. Rund 13 Prozent des Erwartungswerts gehen also an den Broker. Bei 1 Dollar je Leg und Seite, wie es andere Broker nehmen, wären es 3.65 Dollar je Trade und 5,4 Prozent im Depot. Auch das ist bei Delta 10 kein Rundungsfehler, sondern ein Grund mehr, jeden Cent an der Mitte zu holen.
Die kleinen Prämien rausnehmen
Meine Regel lautet: kein Trade unter 1 Dollar Prämie je Tag Laufzeit, bei 45 Tagen also 45 Dollar je Kontrakt. Das sortiert ein Viertel der Einstiege aus, fast nur Short Puts auf niedrig notierten Titeln wie BAC, USO und INTC. Höhere Schwellen habe ich ebenfalls gerechnet.
| Mindestprämie je Tag | Trades | Trefferquote | EW je Trade | Ø IV | ETF-Anteil |
|---|---|---|---|---|---|
| keine | 2.860 | 85,6 % | 16 $ | 39 % | 23 % |
| 1 $ | 2.166 | 85,3 % | 19 $ | 40 % | 22 % |
| 1,50 $ | 1.635 | 84,8 % | 22 $ | 43 % | 16 % |
| 2 $ | 1.130 | 84,3 % | 25 $ | 48 % | 8 % |
| 3 $ | 430 | 82,8 % | 39 $ | 60 % | 3 % |
Der Erwartungswert steigt mit jeder Stufe, die Trefferquote fällt langsam. Was dabei passiert, steht in den beiden rechten Spalten: Mit der Schwelle steigt die durchschnittliche Volatilität von 40 auf 60 Prozent, und der ETF-Anteil fällt von 22 auf 3 Prozent. Wer die Schwelle hochzieht, kauft sich also Vola-Aktien ins Depot und wirft die ruhigen Werte raus. Der höhere Schnitt wird mit einem dickeren Rand bezahlt. Ich bleibe deshalb bei 1 bis 1,50 Dollar je Tag und hole die Prämie lieber über mehr Positionen als über riskantere Titel.
Was nicht hilft und was hilft
| Filter | Trades | Trefferquote | EW je Trade |
|---|---|---|---|
| Basis: Prämie ab 1 $ je Tag | 2.166 | 85,3 % | 19 $ |
| zusätzlich IV über 30 % | 1.416 | 84,1 % | 21 $ |
| zusätzlich IV-Perzentil über 40 | 844 | 83,6 % | 22 $ |
| O4W Best Indikator auf SPY long | 1.228 | 86,8 % | 26 $ |
| SPY long und Basiswert long | 823 | 88,0 % | 32 $ |
| nur die ETFs SPY und USO | 475 | 89,9 % | 41 $ |
| nur Einzelaktien | 1.691 | 84,0 % | 13 $ |
Die beiden Vola-Filter aus dem Regelwerk bringen wenig: zwei bis drei Dollar mehr je Trade, dafür bleiben nur noch 39 Prozent der Einstiege übrig. Hohe Vola bringt mehr Prämie, aber kaum besseren Erwartungswert. Das deckt sich mit dem Artikel Hohe Prämien, hohes Risiko.
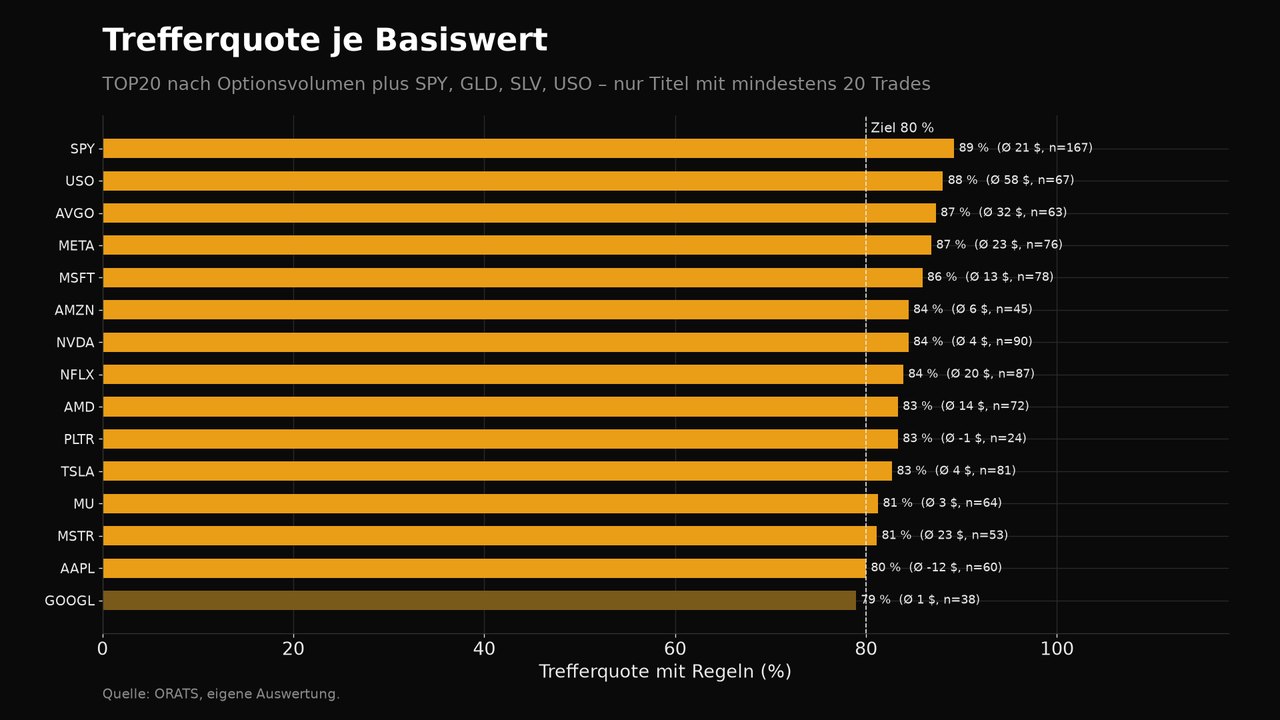
Der Marktfilter ist der stärkste Hebel: Nur einsteigen, wenn der O4W Best Indikator auf SPY long steht, hebt den Schnitt von 19 auf 26 Dollar und behält 57 Prozent der Einstiege. Verlangt man zusätzlich, dass auch der Basiswert selbst long steht, sind es 32 Dollar bei 88 Prozent Trefferquote. Und die beiden ETFs sind die ruhigere und ertragreichere Variante: 90 Prozent Treffer und 41 Dollar je Trade, gegen 84 Prozent und 13 Dollar bei den Einzelaktien.
Der Hedge, den die Rechnung weglässt
Alles oben ist ohne die Absicherung gerechnet. In der Praxis kaufe ich einen Long Put auf SPY, sobald der O4W Best Indikator ein Short Open zeigt: 14 bis 21 Tage Laufzeit, Delta 40 bis 50. Im Zeitraum waren das 40 Signale. Ich habe sie alle einzeln nachgerechnet, mit denselben ORATS-Ketten wie den Rest.
| Hedge auf SPY, 40 Signale, je 1 Kontrakt | Wert |
|---|---|
| Kosten je Signal im Schnitt | 707 $ |
| Ergebnis je Signal im Schnitt | −22 $ |
| Ergebnis über alle 40 Signale | −867 $ |
| Anteil Signale mit Gewinn | 38 % |
| bester Einzeltrade (26.02.2020) | +4.207 $ |
| Beitrag 2020 / 2022 | +2.493 $ / +1.265 $ |
Das ist das eigentlich Erstaunliche an dieser Auswertung: Der Hedge hat über sechseinhalb Jahre praktisch nichts gekostet. 28.300 Dollar ausgegeben, 27.400 zurückbekommen, unter dem Strich 867 Dollar Verlust, verteilt auf 40 Trades. Auf ein Konto von 50.000 Dollar sind das 0,3 Prozent im Jahr. Dafür hat er genau dann gezahlt, wenn es darauf ankam: 2020 im Corona-Crash 2.493 Dollar, 2022 im Bärenmarkt 1.265. Im Depot hätte er den Verlust von 2022 von 3.226 auf rund 1.960 Dollar gedrückt, also um gut ein Drittel.
Nur zwei von drei Hedges verfallen wertlos, das fühlt sich im Alltag teuer an. Die Rechnung sagt: Es ist keine Versicherungsprämie, die man dauerhaft zahlt, sondern ein Tausch. Man gibt in ruhigen Jahren ein paar hundert Dollar ab und bekommt sie im Crash vielfach zurück. Wer den Hedge weglässt, spart nichts, er verschiebt nur das Risiko in das eine Jahr, das ohnehin schon wehtut. Wie viele Kontrakte zu vier offenen Positionen passen, sagt diese Rechnung nicht; sie zeigt einen Kontrakt je Signal.
Fazit: Ist die Strategie mit Delta 10 erfolgreich, und wie mache ich weiter?
Am Ende bleiben zwei Fragen: Verdient die Strategie auf einem echten Konto Geld, und was mache ich mit dem, was diese Rechnung zeigt? Erst das Konto, dann die Antwort auf die Tonne, dann meine Konsequenz.
Das Konto: erfolgreich, aber als Cashflow-Baustein
Der Schnitt je Trade sagt nichts über ein Konto. Deshalb habe ich ein Depot simuliert, so wie ich handle: 50.000 Dollar, jeden Montag Einstieg, maximal vier offene Positionen, die freien Plätze werden mit den Trades der höchsten Prämie je Tag gefüllt, das offene Risiko darf das Konto nie übersteigen. Ergebnis mit meinen Regeln: 6,1 Prozent im Jahr auf das Konto, mit Zins auf das freie Cash 8,4 Prozent, größter Drawdown 9,9 Prozent, 581 Trades in sechseinhalb Jahren. Der Drawdown ist tagesgenau gerechnet, offene Positionen also jeden Tag zum Marktpreis bewertet, damit er mit dem des Index vergleichbar ist. SPY gekauft und gehalten brachte im selben Zeitraum 15,2 Prozent im Jahr bei 34 Prozent Drawdown.
Vier Positionen haben im Schnitt nur 7.200 Dollar im Markt, an keinem Tag mehr als 17.500, an einem Prozent der Tage gar nichts. Auf dieses eingesetzte Kapital sind die 6,1 Prozent rund 42 Prozent im Jahr. Die restlichen 43.000 Dollar liegen brach und können verzinst werden. Die Strategie ist pro eingesetztem Dollar sehr gut und pro Konto ordentlich. Genau so steht es auch im Regelwerk: vier Positionen als Obergrenze für 50.000 bis 100.000 Dollar, daneben der SPY-30-Tage-Trade. Sie ist eine Cashflow-Strategie, kein Depotersatz.
Ein Trade bindet im Median acht Handelstage, deshalb ist der wöchentliche Einstieg der Normalfall: Wer nur jeden zweiten Montag einsteigt, lässt die Plätze die halbe Zeit leer und kommt auf 2,5 statt 6,1 Prozent. Und wer die Trades ohne Take Profit bis zum Verfall hält, verdient je Trade zwar mehr, auf dem Konto aber nur 3,4 Prozent im Jahr, weil jede Position die ganze Laufzeit einen Platz blockiert, 160 statt 581 Trades. Die Plätze sind der Engpass, nicht die Prämie.
Was mehr bringt, und was es kostet
- Das Cash arbeiten lassen. Guthabenzins beim Broker, T-Bills oder ein Geldmarkt-ETF als Sicherheit. Im Zeitraum brachte das im Mittel 2,3 Prozent auf das Konto, 2023 bis 2025 rund 4 Prozent. Aus 6,1 werden 8,4 Prozent, ohne einen Trade mehr und ohne einen Dollar mehr Risiko.
- Sechs statt vier Positionen. 7,1 Prozent aus den Optionen, mit Zins 9,2, aber der Drawdown steigt von 9,9 auf 13,7 Prozent. Mit Stop −300 und Prämie ab 1,50 Dollar sind es 8,1 beziehungsweise 10,3 Prozent, dann aber 16,5 Prozent Drawdown. Das ist die Grenze, an der ich persönlich aussteige.
Und die Delta-Regel aus der zweiten Laufzeithälfte kostet im Depot Umschlag: Bei vier Plätzen liegt sie mit 5,8 Prozent knapp unter den 6,1 Prozent der Standardregel, weil der Platz bis zum Verfall belegt bleibt. Sie lohnt nur, wenn Plätze frei bleiben.
Was aus 50.000 Dollar geworden wäre
Dieselbe Simulation als Kontostand, Tag für Tag, einmal so wie oben gerechnet und einmal mit dem Hedge aus dem vorigen Kapitel, ein SPY Long Put je Short Open.
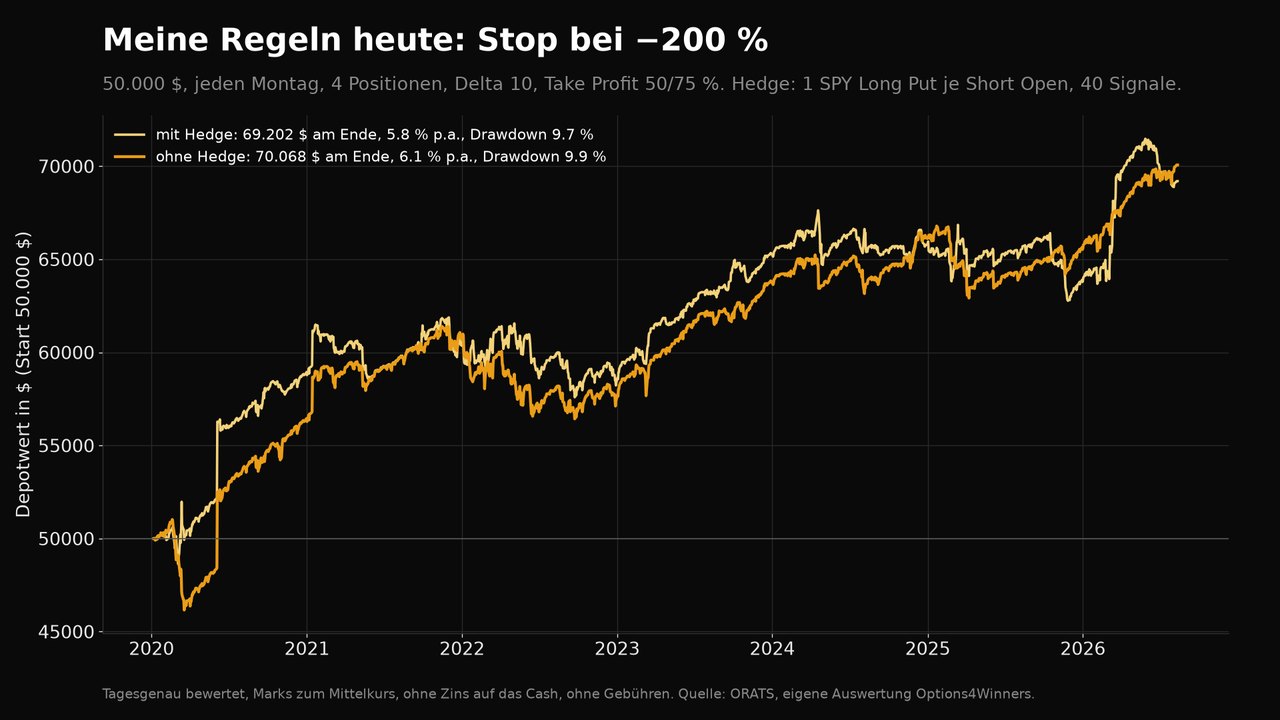
- Ohne Hedge: aus 50.000 werden 70.068 Dollar, 6,1 Prozent im Jahr, größter Rückschlag 9,9 Prozent.
- Mit Hedge: 69.202 Dollar, 5,8 Prozent im Jahr, Rückschlag 9,7 Prozent. Der Hedge kostet über die ganze Strecke 867 Dollar, hebt die Kurve aber genau dort, wo es wehtut: 2020 bringt er 8.944 statt 6.452 Dollar, 2022 wird der Verlust von 3.250 auf 1.983 Dollar mehr als halbiert. Dafür gibt er 2024 und 2025 wieder ab, die hellgoldene Linie läuft dort unter der goldenen.
- Was fehlt: Zins auf das freie Cash, im Zeitraum rund 2,3 Prozent im Jahr, und die Gebühren aus dem Ausführungskapitel, rund 0,4 Prozent. Beides zusammen macht aus den 6,1 real etwa 8 Prozent.
Erfolgreich ist die Strategie damit als das, was sie sein soll: ein Baustein, der aus 14 Prozent Kapital im Markt einen ruhigen Cashflow holt und das Konto in einem Bärenjahr um weniger als ein Zehntel zurückwirft. Ein Ersatz für den Index ist sie nicht, und mit dem Hedge wird sie nicht reicher, nur ruhiger.
Ist Delta 10 nun für die Tonne?
Nein. Aber die Frage ist falsch gestellt, und das ist der eigentliche Befund dieser Rechnung. Delta 10 ist nicht die Option mit dem besten Erwartungswert. Näher am Geld verdient man je Trade mehr, und beim Halten bis Verfall liegt Delta 20 bis 40 auch beim Ertrag je Risiko vorn; erst mit meinen Exit-Regeln dreht sich das. Wer Delta 10 handelt, um mehr zu verdienen, hat es nicht verstanden.
Delta 10 ist die Option mit der anderen Verteilung: 95 von 100 Trades gewinnen, beim Halten bis Verfall gab es in sechseinhalb Jahren kein einziges Verlustjahr, und 2022 wäre sogar ein Gewinn herausgekommen, während Delta 20, 30 und 40 in diesem Jahr zwischen 22.000 und 69.000 Dollar je Kontrakt verloren hätten. Im Depot heißt das: 10 Prozent Rückschlag statt 34 beim Index, mit 7.200 Dollar im Markt statt dem ganzen Konto, bei 6,1 statt 15,2 Prozent Rendite. Der Preis dafür ist ein Verlierer, der vier Gewinner frisst, und eine Prämie, die auf Vola-Sprünge prozentual heftig reagiert.
Die Einwände, die ich oben nachgerechnet habe, treffen also ein reales Problem: Die Prämie ist klein, sie explodiert in Prozent, wenn die Vola springt, näher am Geld ist der Erwartungswert höher, und ein Jahr wie 2022 kostet auch mit Delta 10 Geld. Wer das gegen Delta 10 vorbringt, hat in jedem Punkt recht. Das Theta-Argument dagegen ist falsch, und die Pauschalaussage „das höhere Delta ist fast immer besser“ hält den Daten nicht stand, sobald man auf Trefferquote, Drawdown und das schlechteste Jahr schaut statt nur auf den Schnitt.
Wie ich weitermache
Ich mache trotzdem weiter, aus Gründen, die in denselben Zahlen stehen: Der Erwartungswert ist klein, aber auf dem Konto in fünf von sieben Jahren da, 2025 knapp unter null, die Vola-Prämie dahinter hat auch im Bärenjahr getragen, und die Kurve ist flach genug, dass ich sie durchhalte. Dazu kommt, was diese Rechnung bewusst weglässt: Ich handle die Strategie nicht allein, sondern mit dem Markt-Check des Indikators, dem Hedge bei Short Open und als Cashflow-Baustein neben dem SPY-30-Tage-Trade. Und die vier Bedingungen, unter denen Delta 10 funktioniert, erfülle ich: Limit an der Mitte, liquide Werte, Mindestprämie, kein zu enger Stop.
Eine Sache ändert diese Untersuchung für mich. Mein Stop bei minus 200 Prozent hat in sechseinhalb Jahren mehr gekostet, als er gespart hat, weil 73 Prozent der gestoppten Trades wertlos verfallen wären. Bei minus 300 Prozent steigt die Trefferquote auf 90 Prozent, der Erwartungswert von 19 auf 24 Dollar, der schlimmste Trade wächst nur von 837 auf 915 Dollar. Ich setze den Exit deshalb ab jetzt auf minus 300 Prozent. Ganz weglassen werde ich den Stop nicht, weil er den Totalverlust eines Spreads verhindert, und darüber entscheidet das Konto, nicht die Statistik.
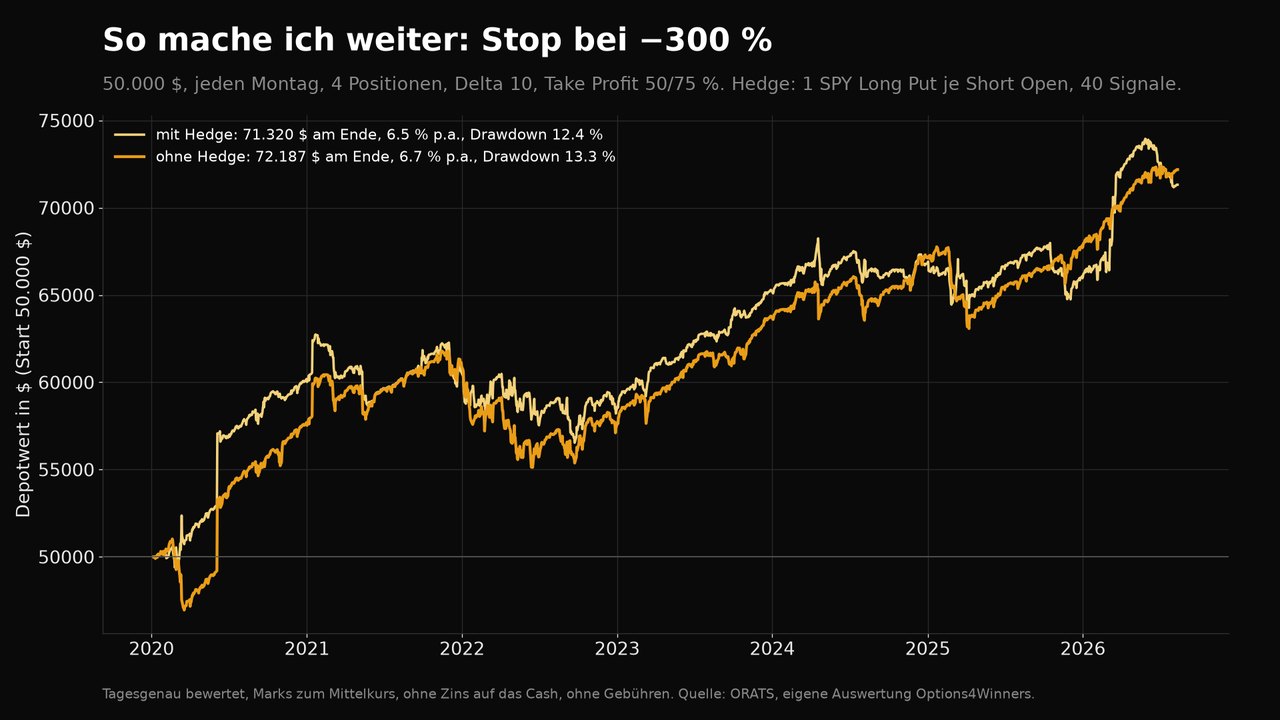
So sieht die Kurve aus, die ich ab jetzt handle. Aus 50.000 werden 72.187 Dollar ohne und 71.320 Dollar mit Hedge, 6,7 statt 6,1 Prozent im Jahr. Ehrlich dazu: Der Unterschied ist kleiner, als es die Zahl je Trade verspricht. Je Trade bringt der weitere Stop ein Viertel mehr, im Depot sind es 2.118 Dollar über sechseinhalb Jahre, weil gestoppte Trades länger laufen und Plätze blockieren, 540 statt 581 Trades. Und der Rückschlag wird tiefer, 13,3 statt 9,9 Prozent ohne Hedge, mit Hedge 12,4. Ich nehme das, weil 73 Prozent meiner bisherigen Stops Trades geschlossen haben, die wertlos verfallen wären, und weil der schlimmste Einzeltrade mit 915 statt 837 Dollar kaum wächst. Wer den tieferen Rückschlag nicht will, bleibt bei −200 und verschenkt dafür je Trade ein Viertel.
Delta 10 verdient nicht mehr, es verdient anders. Wer das alles hat, bekommt keine höhere Rendite als mit Delta 30. Er bekommt eine ruhigere Kurve, die er durchhält. Und durchhalten ist im Stillhaltergeschäft das Einzige, was am Ende zählt.
Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar. Der Optionshandel ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Kapitals führen. Frühere, historische oder beispielhafte Ergebnisse lassen keine verlässlichen Rückschlüsse auf zukünftige Entwicklungen zu. Alle Zahlen stammen aus einem Backtest mit historischen Optionspreisen (ORATS) zum Mittelkurs, ohne Gebühren und ohne die im Regelwerk vorgesehene Absicherung; sie sind kein Kontoauszug. Die Liste der Basiswerte ist die heutige TOP20 nach Optionsvolumen und enthält damit Gewinner der vergangenen Jahre.