- 131.000 Dollar ausgezahlt, Depot trotzdem gewachsen. 131 Monate lang jeden Ersten 1.000 Dollar, und das Depot stand am Ende bei 277.000 statt 200.000 Dollar. Mit dem Guthabenzins des Brokers bei 334.000 Dollar.
- Nie mehr als fünf Prozent unter dem Start. Der tiefste Depotstand lag im März 2020 bei 190.600 Dollar. Zwei Jahre, 2018 und 2022, brachte die Strategie fast nichts; da zahlte die Reserve die Entnahme.
- Die Grenze liegt bei rund 1.500 Dollar im Monat. Ab 1.600 Dollar endet das Depot ohne Zins unter dem Startkapital. Meine Regel, höchstens 70 Prozent des Depots als Margin zu binden, lässt dann immer mehr Trades aus.
Warum die Entnahme der härteste Test für eine Strategie ist
Die Frage kommt in jeder zweiten Mail und unter jedem dritten Video: Kann man davon leben? Ich beantworte sie ungern mit Meinungen, deshalb habe ich sie in eine Rechenaufgabe verwandelt. 200.000 Dollar, eine Strategie, jeden Monat eine feste Auszahlung. Keine Anpassung an gute oder schlechte Jahre, keine Pause nach einem Verlust. Was übrig bleibt, ist das Depot am Ende und der tiefste Stand dazwischen.
Eine Entnahme ist für eine Strategie unangenehmer als jede andere Prüfung. Sie nimmt den Zinseszins weg, weil der Gewinn nicht liegen bleibt. Und sie deckt schwache Jahre auf, die eine wachsende Kapitalkurve sonst verschluckt: Ein Jahr mit null Ertrag sieht in der Kurve wie eine Pause aus. Mit Entnahme ist es ein Jahr, in dem 12.000 Dollar aus der Substanz gehen. Wer wissen will, ob eine Strategie trägt, sollte sie so testen.
Die Strategie in zwei Minuten
Ich nehme die Strategie, die ich im Oktober in einem eigenen Artikel über zehn Jahre und 486 Trades nachgerechnet habe: ein Bull Put Spread auf den SPX mit rund 90 Tagen Laufzeit. Die Regeln passen auf eine Karteikarte:
- Jeden Montag um 10 Uhr New Yorker Zeit, 16 Uhr bei uns, ein neuer Spread.
- Short Put bei Delta 10, zuletzt rund 12 Prozent unter dem Markt, Long Put 100 Punkte tiefer.
- Gewinnziel 50 Prozent der Prämie als Schließorder beim Broker, Zeitausstieg bei 45 Tagen Restlaufzeit.
- Kein Stop, kein Filter. Und für die Größe: ein Kontrakt je 100.000 Dollar Depot, mindestens aber zwei. Warum die Untergrenze wichtig ist, gleich.
Bei der Margin übernehme ich die Rechnung von OptionOmega. Der Backtester setzt für einen Spread den Maximalverlust als Margin an, also den Abstand der Strikes mal 100 abzüglich der Prämie. Bei 100 Punkten Abstand sind das knapp 10.000 Dollar je Kontrakt und rund 19.000 Dollar je Position mit zwei Kontrakten. Interactive Brokers rechnet im Portfolio-Margin-Konto anders, nämlich über Stressszenarien, und verlangt für einen Spread so weit aus dem Geld meist deutlich weniger. Ich plane trotzdem mit dem Maximalverlust, weil die Anforderung des Brokers mit dem Markt schwankt und gerade in fallenden Märkten steigen kann. Aufgerundet sind das 20.000 Dollar je Position. Mit dieser Margin lasse ich höchstens 70 Prozent des Depots belegen, der Rest bleibt als Puffer frei. Bei 200.000 Dollar sind das 140.000 Dollar, also sieben Positionen, mit wachsendem Depot entsprechend mehr. Im Backtest hat diese Grenze bei 1.000 Dollar Entnahme nie eingegriffen: Ein Spread läuft im Schnitt 25 Tage, meist sind drei bis fünf offen, und mehr als acht waren es in zehn Jahren nie. Die höchste Auslastung lag bei 69 Prozent, am 5. November 2018. Der Rest des Kontos liegt in Cash, und genau dieser Rest spielt später beim Zins die Hauptrolle.
Die Regeln des Tests und die erste Falle
Gerechnet habe ich mit Minutendaten in OptionOmega, vom 4. Januar 2016 bis zum 6. November 2026, mit den strengsten Einstellungen, die das Programm kennt: 1,65 Dollar Gebühr je Kontrakt und Bein, zehn Cent Slippage je Bein, Trades mit zu breiter Geld-Brief-Spanne gestrichen, und das Gewinnziel gilt erst, wenn der Preis es an zwei aufeinanderfolgenden Minuten erreicht hat. Diese letzte Einstellung heißt Two Consecutive Hits, und sie ist bei dieser Strategie nicht harmlos: Sie ändert die Jahresrendite kaum, aber sie verdoppelt fast den größten Rückgang, weil im März 2020 manche Gewinnziele nur eine Minute lang berührt wurden und die Spreads dann in den Verlust liefen. Ohne diese Einstellung sieht die Strategie freundlicher aus, als sie ist.
Die Entnahme läuft am Ersten jedes Monats, vor dem ersten Trade des Tages, der erste Monat eingeschlossen. 131 Monate, 131.000 Dollar.
Ein Kontrakt je 100.000 Dollar Depot ist in Backtests die übliche Einstellung. Ohne Untergrenze hat sie bei einem Entnahme-Test einen Haken: Nach der ersten Auszahlung steht das Depot bei 199.000 Dollar, und die Regel macht daraus einen Kontrakt statt zwei. Wie lange das so bleibt, ist Zufall. In meinem ersten Durchlauf, noch ohne Two Consecutive Hits, erreichte das Depot im November 2016 seinen Höchststand bei 199.992,60 Dollar, sieben Dollar und vierzig Cent unter der Schwelle. Die Strategie handelte danach zehn Jahre lang halb so groß und kam auf 4,4 Prozent im Jahr. Im Durchlauf mit Two Consecutive Hits lag das Depot nach 15 Monaten wieder über 200.000 Dollar, und der Handelsgewinn fiel nur von 208.000 auf 195.000 Dollar. Dieselbe Regel, fast dieselbe Strategie, zwei völlig verschiedene Ergebnisse. Deshalb die Untergrenze: Die Größe darf mit dem Depot wachsen, aber sie fällt nicht unter die zwei Kontrakte, mit denen der Plan startet. Den Schutz nach unten übernimmt die 70-Prozent-Regel. In diesem Test bleibt das Depot ohne Zins unter 300.000 Dollar, es sind also durchgehend zwei Kontrakte.
Das Ergebnis und die zweite Falle
Wenn OptionOmega fertig ist, zeigt es als Endkapital 408.168 Dollar. Das ist die zweite Falle, und sie ist tückischer als die erste, weil die Zahl echt ist: Das Programm lässt das entnommene Geld in der Kapitalkurve stehen. Die Kurve zeigt dein Vermögen, nicht dein Depot. Das Depot steht im Tagesprotokoll unter Trading Funds, und dort steht 277.168 Dollar. Die Differenz sind die 131.000 Dollar, die ausgezahlt wurden. Wer die 408.000 in ein Video schreibt, hat sich um die ganze Entnahme verrechnet.
| Kennzahl | Wert |
|---|---|
| Startkapital | 200.000 $ |
| Entnahme | 1.000 $ je Monat, 131 Monate, 131.000 $ |
| Trades | 507, Trefferquote 92,3 % |
| Handelsgewinn | 208.168 $, im Schnitt 19.300 $ je Jahr |
| Depot am Ende, ohne Zins | 277.168 $ |
| Depot am Ende, mit Guthabenzins | 334.486 $ |
| Tiefster Depotstand | 190.646 $ am 23. März 2020 |
| Größter Rückgang vom Hoch | −15,6 % (März 2020), mit Entnahme |
| Jahre, in denen die Strategie die Entnahme nicht verdient hat | 2018 und 2022 |
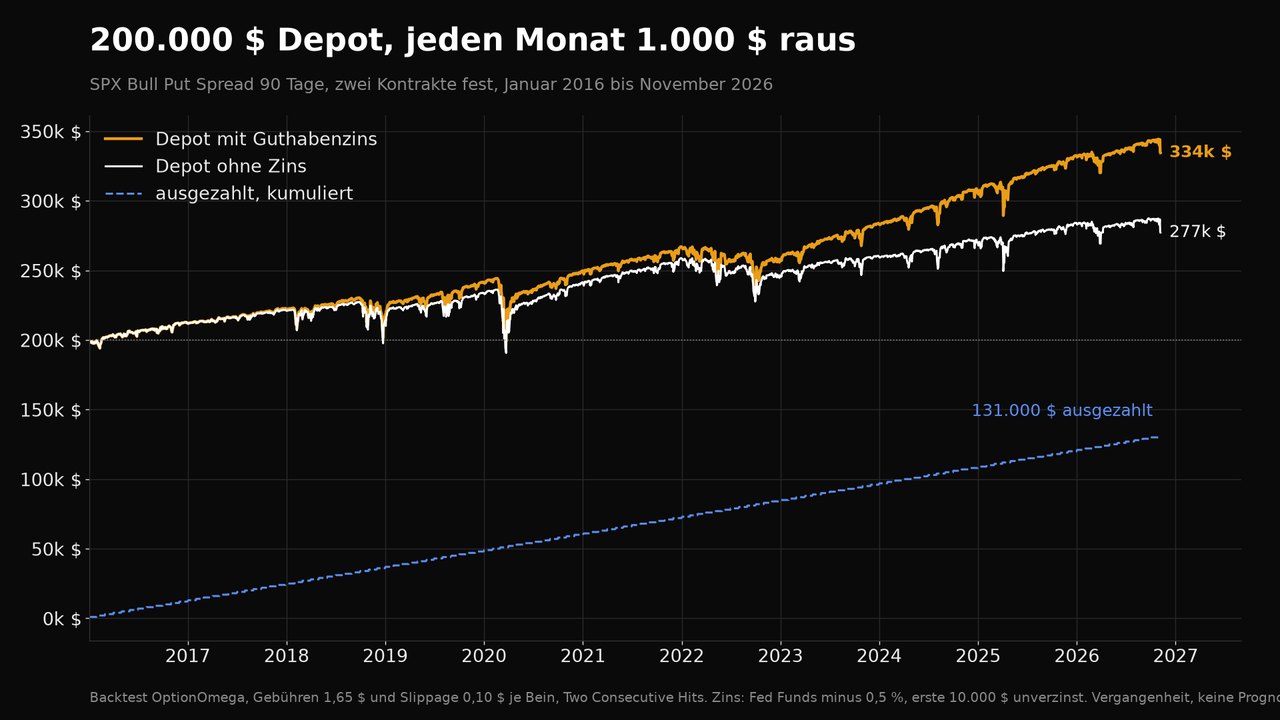
Die Strategie hat in 131 Monaten 208.168 Dollar verdient, rund 1.600 Dollar im Monat. Die Entnahme war 1.000. Der Überschuss von 600 Dollar im Monat ist das, was das Depot wachsen ließ, und er ist der Grund, warum die Rechnung aufgeht. Nicht, weil jeder Monat 1.000 Dollar bringt. Sondern weil die guten Monate genug für die schlechten übrig lassen.
Die Reserve: 2018 und 2022
Das sieht man erst, wenn man die Jahre einzeln anschaut. Der Handelsgewinn je Jahr, nach geschlossenen Trades:
| Jahr | Handelsgewinn | Entnahme | Guthabenzins | Depot Ende ohne Zins | Depot Ende mit Zins |
|---|---|---|---|---|---|
| 2016 | 23.982 $ | 12.000 $ | 14 $ | 211.983 $ | 211.996 $ |
| 2017 | 20.993 $ | 12.000 $ | 1.058 $ | 221.455 $ | 222.518 $ |
| 2018 | 11.213 $ | 12.000 $ | 2.919 $ | 213.315 $ | 217.306 $ |
| 2019 | 25.410 $ | 12.000 $ | 3.713 $ | 233.768 $ | 241.472 $ |
| 2020 | 17.833 $ | 12.000 $ | 480 $ | 241.458 $ | 249.642 $ |
| 2021 | 31.147 $ | 12.000 $ | 0 $ | 258.781 $ | 266.965 $ |
| 2022 | 416 $ | 12.000 $ | 3.269 $ | 246.327 $ | 257.753 $ |
| 2023 | 25.296 $ | 12.000 $ | 12.000 $ | 260.433 $ | 283.812 $ |
| 2024 | 22.872 $ | 12.000 $ | 13.384 $ | 269.322 $ | 306.159 $ |
| 2025 | 24.023 $ | 12.000 $ | 11.586 $ | 283.679 $ | 332.102 $ |
| 2026 bis 6.11. | 4.982 $ | 11.000 $ | 8.896 $ | 277.168 $ | 334.486 $ |
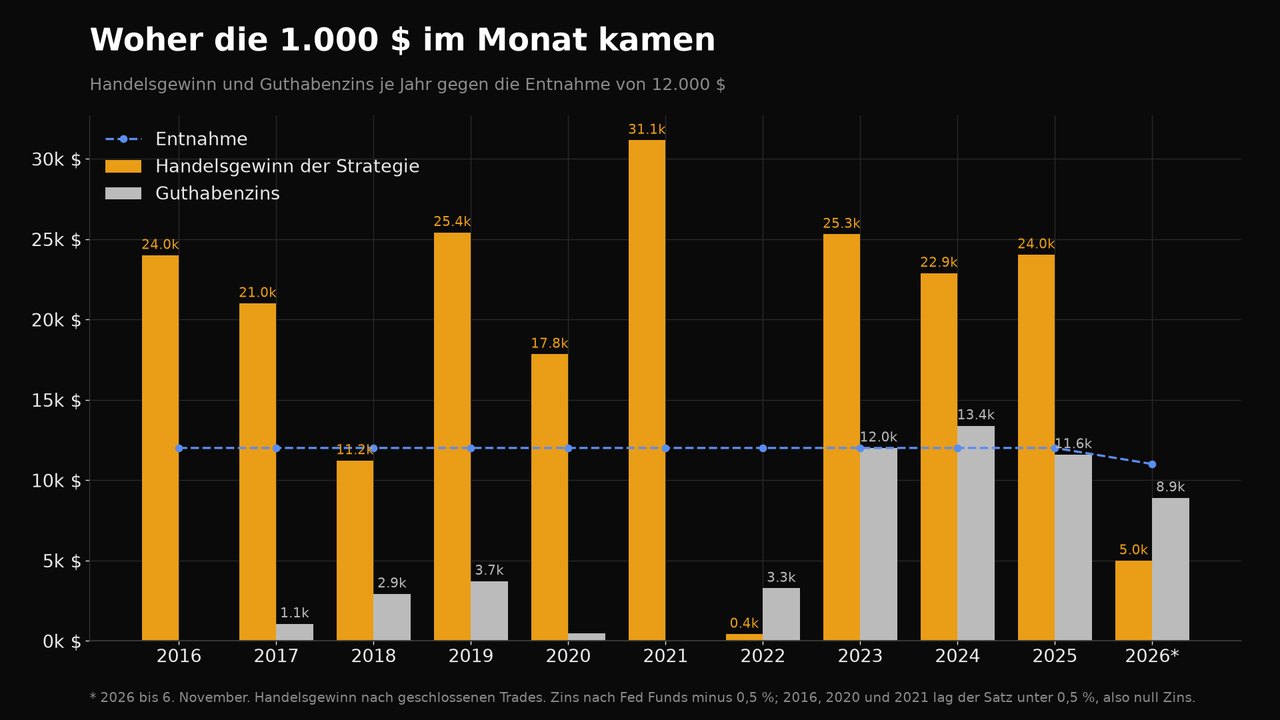
2018 war das Jahr des Volatilitätssturms im Februar und des Einbruchs im Dezember: 11.213 Dollar Gewinn, 12.000 Dollar Entnahme, das Depot schrumpfte um 8.000 Dollar. 2022, im Bärenmarkt, verdiente die Strategie 416 Dollar. Die Entnahme lief weiter, das Depot verlor 12.500 Dollar. In beiden Jahren hat niemand gehungert, weil die Jahre davor ein Polster aufgebaut hatten. Aber wer im Januar 2022 mit exakt 200.000 Dollar angefangen hätte, wäre im Dezember bei 188.000 gestanden und hätte sich gefragt, ob die Strategie kaputt ist. Sie war es nicht. Sie hatte ein Jahr, in dem sie nichts verdient hat, und das kommt alle vier bis fünf Jahre vor.
1.000 Dollar im Monat heißt nicht 1.000 Dollar Gewinn im Monat. Es heißt 1.600 im Schnitt, null in manchen Jahren, und ein Polster, das die Lücke trägt.
Der Guthabenzins: was der Broker auf das Geld zahlt
Jetzt zum Teil, der in keinem Backtest steht. Die Strategie bindet 19.000 Dollar Margin je Spread, und selbst mit acht offenen Spreads waren es nie mehr als 161.000 Dollar. Der Rest des Kontos ist Cash. Und auf Cash zahlt Interactive Brokers Zinsen: Fed Funds minus 0,5 Prozentpunkte, auf alles oberhalb von 10.000 Dollar, täglich berechnet, monatlich gutgeschrieben. Die Margin ändert daran nichts, sie reserviert nur Kaufkraft. Ich habe das an meinem eigenen Kontoauszug nachgerechnet, in Euro und in Dollar, mit den täglichen Salden aus dem Statement of Funds: Der Zins lief auf den ganzen Saldo, nicht nur auf den Teil, der nicht als Sicherheit diente.
Mit den täglichen Fed-Funds-Sätzen seit 2016 ergibt das über den Zeitraum 57.319 Dollar Zins, im Schnitt 438 Dollar im Monat. Aber der Schnitt lügt. 2016, 2020 und 2021 lag der Leitzins unter 0,5 Prozent, der Broker zahlte nichts. 2023 bis 2025 lag er um 5 Prozent, und der Zins allein brachte 12.000 bis 13.400 Dollar im Jahr, also fast die ganze Entnahme. Der Zins ist deshalb ein Polster, kein Einkommen. Er gehört der Notenbank, nicht der Strategie.
Eine Folge hat der Zins für die Größenregel. Mit ihm überschreitet das Depot Ende September 2024 die 300.000 Dollar, und die Regel erlaubt von da an einen dritten Kontrakt. Nachgerechnet endet das Depot damit bei rund 351.000 statt 334.000 Dollar. In den Tabellen und Grafiken dieses Artikels bleibe ich bei zwei Kontrakten, weil das der Stand des Backtests ist und der Zins eine Nebenrechnung bleibt.
| Jahr | Fed Funds im Mittel | Satz beim Broker | Zins im Test |
|---|---|---|---|
| 2016 | 0,39 % | 0 % | 14 $ |
| 2017 | 1,00 % | 0,50 % | 1.058 $ |
| 2018 | 1,83 % | 1,33 % | 2.919 $ |
| 2019 | 2,16 % | 1,66 % | 3.713 $ |
| 2020 | 0,36 % | 0 % | 480 $ |
| 2021 | 0,08 % | 0 % | 0 $ |
| 2022 | 1,68 % | 1,18 % | 3.269 $ |
| 2023 | 5,03 % | 4,53 % | 12.000 $ |
| 2024 | 5,15 % | 4,65 % | 13.384 $ |
| 2025 | 4,21 % | 3,71 % | 11.586 $ |
| 2026 bis 6.11. | 3,67 % | 3,17 % | 8.896 $ |
Drei Dinge musst du dafür beachten. Erstens: Das Guthaben muss in Dollar liegen. Wer Euro einzahlt und SPX-Spreads handelt, bekommt auf den Euro-Teil den europäischen Satz, €STR minus 0,5 Prozentpunkte, zuletzt rund 1,9 statt 3,4 Prozent. Zweitens: Der volle Satz gilt bei Interactive Brokers direkt. Von den deutschen Vermittlern, deren Zinsseiten ich geprüft habe, behält die Mehrzahl ein bis zwei Prozentpunkte ein. ARMO Broker ist einer der wenigen Introducing Broker, der den IBKR-Zins eins zu eins weitergibt; ich habe das an meinem eigenen Kontoauszug nachgerechnet, und genau dort habe ich auch die Zinsprüfung für diesen Artikel gemacht. Zwei Punkte weniger hätten aus den 57.000 Dollar grob 30.000 gemacht. Drittens: Interactive Brokers Ireland behält 20 Prozent irische Quellensteuer ein, solange das Formular 8-3-6 nicht hinterlegt ist. Das Geld ist über die Steuererklärung rückholbar, fehlt aber erst einmal.
Mein Konto läuft über ARMO Broker: ein Konto bei Interactive Brokers mit deutschem Service, und einer der wenigen Introducing Broker, der den IBKR-Guthabenzins eins zu eins weitergibt, also Fed Funds minus 0,5 Prozentpunkte statt minus 1,5 oder 2,5. Für eine Entnahme-Rechnung wie diese ist das der Unterschied zwischen 57.000 und rund 30.000 Dollar Zins über zehn Jahre. Mit dem Gutscheincode O4W bekommst du bei der Kontoeröffnung niedrigere Gebühren je Kontrakt; was genau, steht auf der Seite zum Broker, zusammen mit dem Transparenzhinweis zu meiner Vergütung.
1.500, 2.000 Dollar: wo es kippt
Wenn 1.000 Dollar gehen, gehen dann auch 2.000? Die Regeln bleiben dieselben, nur die Entnahme steigt. Je kleiner das Depot wird, desto öfter greift die 70-Prozent-Regel ein:
| Entnahme je Monat | ausgezahlt | Depot am Ende, ohne Zins | mit Zins | Trades verkleinert oder ausgelassen | Urteil |
|---|---|---|---|---|---|
| 1.000 $ | 131.000 $ | 277.000 $ | 334.000 $ | keiner | trägt, Depot wächst |
| 1.500 $ | 196.500 $ | 208.000 $ | 258.000 $ | 10 von 507 | trägt knapp, kein Polster |
| 2.000 $ | 262.000 $ | 135.000 $ | 172.000 $ | 62 von 507 | zehrt das Depot auf |
Die letzte Spalte zählt die Trades ohne Zins. Bei 2.000 Dollar im Monat schrumpft das Depot, und mit ihm schrumpft, was die 70-Prozent-Regel zulässt. Sie hat in dieser Variante 38 Trades verkleinert und 24 ganz ausgelassen, zum ersten Mal im November 2018. Das schützt vor dem Tag, an dem das Depot den Maximalverlust der offenen Positionen nicht mehr deckt. Ohne die Regel wäre dieser Tag gekommen: Am 30. März 2026 waren acht Spreads offen, nach der Rechnung von OptionOmega zusammen 161.100 Dollar Margin, und das Depot hätte bei 146.000 Dollar gestanden. Aber die Regel rettet die Entnahme nicht. Jeder ausgelassene Trade fehlt beim Ertrag, und das Depot endet bei 135.000 Dollar.
Bei 1.500 Dollar greift die Regel zehnmal ein, und das Depot hält sich knapp über dem Start. Ab 1.600 Dollar endet es darunter. Die Grenze dieser Strategie auf 200.000 Dollar liegt also bei rund 1.500 Dollar im Monat, und das ist ziemlich genau, was sie im Schnitt verdient hat.
Wie viel kann schiefgehen
Ein Spread mit 100 Punkten Abstand kann je Kontrakt höchstens 10.000 Dollar abzüglich der Prämie verlieren. Diesen Maximalverlust setze ich wie OptionOmega als Margin an und lasse damit höchstens 70 Prozent des Depots belegen. Bei jedem neuen Trade liegt der rechnerische Maximalverlust aller offenen Positionen also mindestens 30 Prozent unter dem Depotstand, das Depot kann nicht unter null. Im Test waren nie mehr als 69 Prozent belegt. Das ist die ehrliche Form von Sicherheit, und sie gilt nur, solange die Regel vor jedem neuen Trade geprüft wird. Real war der schlimmste Trade 6.700 Dollar je Kontrakt, weil die Regel bei 45 Tagen Restlaufzeit aussteigt und nicht bis zum Verfall hält. Der größte Rückgang des Depots lag bei rund 44.000 Dollar, im März 2020, bei sechs offenen Positionen.
Eine Kurslücke von 15 Prozent über Nacht, wie es sie seit 1987 nicht gegeben hat, würde alle offenen Spreads auf einmal an ihren Maximalverlust bringen: bei acht Positionen 160.000 Dollar. Der Backtest kennt solche Tage nicht, weil es sie im Zeitraum nicht gab. Deshalb bleibt die Größe die einzige Stellschraube, und deshalb ist ein Kontrakt je 100.000 Dollar die Obergrenze, nicht der Anfang. Wer die Reserve für Entnahmen braucht, hat sie im Ernstfall nicht für Nachschüsse.
Index, Festgeld, Einzelaktie: die Einordnung
Der S&P 500 hat im selben Zeitraum rund 13 Prozent im Jahr gebracht, gegen 6,8 Prozent der Strategie nach Entnahme. Wer das Geld in den Index gelegt und jeden Monat 1.000 Dollar verkauft hätte, stünde heute höher. Dafür mit einem Rückgang von 34 Prozent im März 2020 und zwei Verlustjahren, und mit dem Zwang, in genau diesen Monaten Anteile zu verkaufen. Der Spread kauft den kleineren Rückgang und den planbaren Ertrag, mehr nicht.
Festgeld oder kurze Staatsanleihen hätten in den Hochzinsjahren 4 bis 5 Prozent gebracht, also 650 bis 850 Dollar im Monat auf 200.000 Dollar, ohne Kursrisiko, und von 2016 bis 2021 praktisch nichts. Die Strategie läuft auf Margin, deshalb liegt ihr Ertrag obendrauf: Zins plus Prämie, nicht Zins oder Prämie. Das ist das eigentliche Argument für das Stillhalten auf einem verzinsten Konto.
Und die Einzelaktie? Ich habe denselben Test mit einem Portfolio aus drei Stillhalter-Strategien auf Amazon gerechnet, seit dem Aktiensplit im Juni 2022. Es trägt die 1.000 Dollar ebenfalls, 54.000 Dollar ausgezahlt, Depot von 200.000 auf 226.000. Aber es stand von Herbst 2022 bis Ende 2024 unter dem Startkapital, mit einem Tief bei 176.000 Dollar. Alle drei Strategien hängen an derselben Aktie, ein schlechtes Jahr trifft alle zugleich. Der Index hat dieses Problem nicht in dieser Schärfe.
Wie du einen Entnahme-Test selbst machst
Du brauchst dafür keine neue Strategie, nur eine ehrliche Rechnung für die, die du hast:
Fünf Schritte
- Größe mit Untergrenze. Koppelst du die Kontraktzahl ans Depot, dann setze die Startgröße als Minimum. Sonst halbiert die erste Entnahme deine Positionen, und du testest eine andere Strategie als die, die du handelst.
- Entnahme am Monatsersten, erster Monat eingeschlossen. OptionOmega kann das unter Portfolio-Einstellungen; prüfe danach im Tagesprotokoll die Spalte Trading Funds, nicht das Endkapital.
- Die zwei schlechtesten Jahre einzeln anschauen. Reicht der Gewinn dort für die Entnahme? Wenn nicht: Wie groß war das Polster davor, und hättest du es gehabt?
- Eine Obergrenze für die Margin-Auslastung festlegen und zählen, wie oft sie im Test eingreift. Greift sie oft, ist die Entnahme zu hoch für das Depot.
- Den Zins als eigene Zeile rechnen, mit dem Satz deines Brokers und in der Währung deines Guthabens. Und ihn im Kopf als Polster führen, nicht als Teil der Strategie.
Die Fassung dieser Strategie ohne Schutz kannst du mit den Regeln aus diesem und dem 90-Tage-Artikel nachbauen. Im Club handeln wir sie mit einem eingebauten Schutz, der den Rückgang halbiert und die Zeit im Markt verkürzt. Für einen Entnahme-Plan ist genau das der Unterschied zwischen einem Jahr 2022, in dem das Polster zahlt, und einem, in dem die Strategie es selbst tut.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar. Der Optionshandel ist mit erheblichen Risiken verbunden; bei einem Bull Put Spread kann der gesamte Abstand zwischen den Strikes abzüglich der Prämie verloren gehen, bei mehreren offenen Spreads entsprechend mehr. Alle Strategiezahlen stammen aus Backtests mit historischen Daten (OptionOmega, SPX, Januar 2016 bis November 2026, Gebühren und Slippage eingerechnet). Der Guthabenzins ist mit den veröffentlichten täglichen Fed-Funds-Sätzen und den Konditionen von Interactive Brokers nachgerechnet, vor Quellensteuer und Steuern. Ein Backtest zeigt, was gewesen wäre, nicht was sein wird. Mit OptionOmega arbeite ich als Partner zusammen und erhalte eine Provision, wenn du über meinen Link abschließt. Mit ARMO Broker arbeite ich als Partner zusammen und erhalte eine Vergütung, wenn du über meine Seite ein Konto eröffnest.