Hinweis vorab: Options4Winners und EdgeSeeker arbeiten zusammen. Dieser Artikel beschreibt ein Werkzeug unseres Partners und ist damit Werbung; bei Buchung über unseren Partnerlink erhalten wir eine Provision. Alle Regeln und Zahlen zu EdgeCatalysts stammen aus dem Anwender-Handbuch und aus der App, Stand 18. November 2026.
- Drei Setups, zwei Zeitpunkte für den Ausstieg. Der Long Straddle und der Pre-Earnings Calendar sind vor den Zahlen wieder geschlossen. Der Vol-Crush Calendar hält über die Meldung und wird erst am Tag danach geschlossen.
- EdgeCatalysts rechnet für jede Aktie nach, wie diese drei Setups in den vergangenen Earnings-Zyklen gelaufen sind, und zwar für jeden Einstiegstag einzeln. Das Ergebnis ist eine Note von A bis F. Nur A und B öffnen ein Einstiegsfenster.
- Jede Zahl ist eine Statistik über die Vergangenheit, keine Prognose. Bei Costco hatten am selben Tag zwei der drei Setups ein offenes Fenster, das dritte nicht. Die Entscheidung, die Positionsgröße und das Management bleiben bei dir.
Was ein Earnings-Trade handelt
Viermal im Jahr legt ein Unternehmen seine Quartalszahlen vor, die Earnings. Um diesen Termin herum verhalten sich Optionspreise nach einem wiederkehrenden Muster. Die implizite Volatilität steigt in den Wochen vor dem Termin, die Prämie der kurzen Laufzeiten wird teuer, und nach der Meldung fällt die Volatilität schlagartig. Was dahintersteckt, also Expected Move, Terminstruktur und Vola Crush, habe ich im Artikel Earnings traden mit Optionen erklärt.
Aus diesem Muster ergeben sich zwei Arten von Trades. Die einen handeln nur den Anstieg vor dem Termin und werden spätestens am letzten Schlusskurs vor der Kursreaktion geschlossen. Meldet das Unternehmen nach Börsenschluss, ist das der Meldetag selbst. Meldet es vor Börsenöffnung, ist es der Handelstag davor. Den Kurssprung nimmst du bei diesen Trades gar nicht erst mit. Die anderen halten über die Meldung und handeln den Rückgang der Volatilität danach. Sie tragen dafür den Sprung der Aktie mit.
Ob und wie stark sich das Muster zeigt, ist von Aktie zu Aktie verschieden, und es hängt am Einstiegstag. Wer das von Hand prüfen will, muss für jede Aktie die Optionsketten der vergangenen Earnings-Termine durchgehen, Tag für Tag. EdgeCatalysts nimmt dir diese Arbeit ab. Das Modul hat drei Seiten, und jede beantwortet eine Frage: Das Board zeigt, wo es einen Einstieg gibt und wann. Die Ticker-Seite zeigt, welches Setup und welches Fenster. Der Backtest zeigt, womit das belegt ist.
Die drei Setups im Überblick
EdgeCatalysts rechnet drei Setups, jedes mit festem Aufbau, festem letzten Tag und festem Gewinnziel:
| Setup | Aufbau | Wann geschlossen | Gewinnziel |
|---|---|---|---|
| Long Straddle | +1 Call, +1 Put am Geld, erste Wochenlaufzeit nach den Zahlen | spätestens am letzten Schluss vor den Earnings | +10 % |
| Pre-Earnings Calendar | −1 Call erste Wochenlaufzeit, +1 Call nächster Monatsverfall, gleicher Strike am Geld | spätestens am letzten Schluss vor den Earnings | +25 % |
| Vol-Crush Calendar | −1 Call erste Wochenlaufzeit, +1 Call zweite Wochenlaufzeit, gleicher Strike am Geld | am ersten Tag nach den Earnings | +50 % |
Die Laufzeiten sind fest an den Termin gebunden. Die erste Wochenlaufzeit ist der erste Freitag ab dem Tag der Kursreaktion, die zweite der Freitag danach, der Monatsverfall der dritte Freitag des Folgemonats. Fällt einer dieser Freitage auf einen Börsenfeiertag, gilt der Handelstag davor.
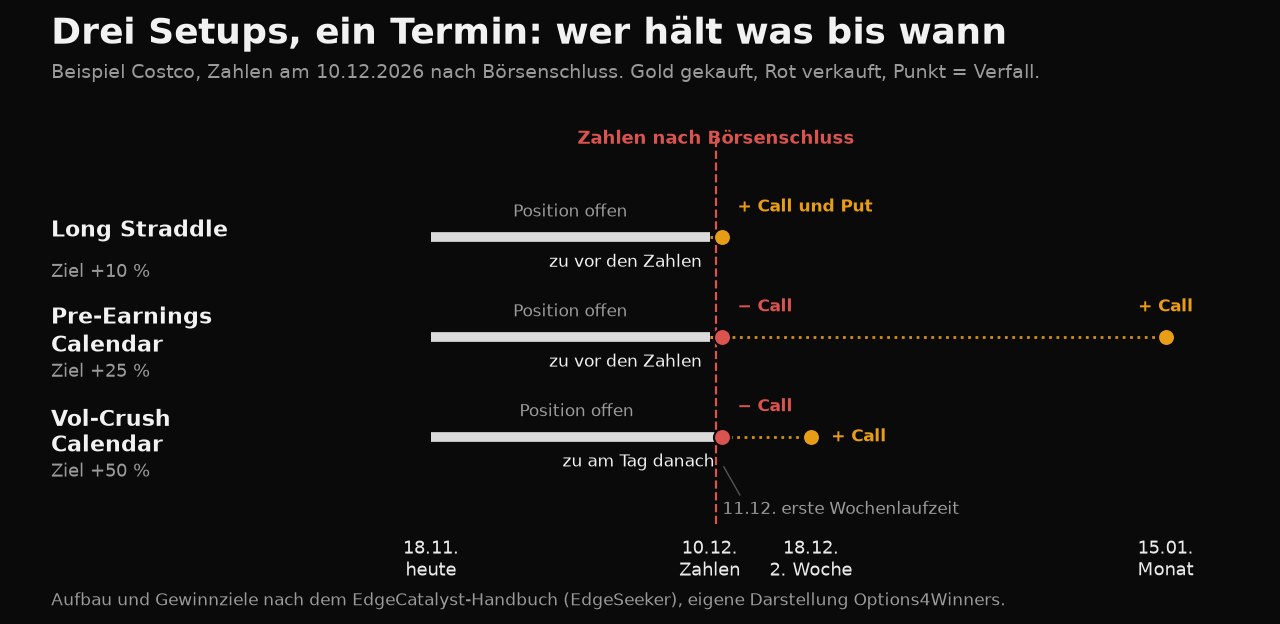
Geführt wird jedes Setup nach derselben Regel: Gewinn mitnehmen, sobald ein Tagesschluss das Gewinnziel erreicht. Sonst am letzten Tag des Setups schließen. Das ist die ganze Regel, nach der gerechnet wird, und sie ist der Grund, warum sich die Ergebnisse verschiedener Aktien überhaupt vergleichen lassen. Alle drei Setups zahlen beim Einstieg einen Preis. Dieser Preis ist der Einsatz, auf den sich alle Prozentzahlen beziehen.
Der Einstieg ist bei keinem der drei Setups ein fester Abstand zum Termin. Er ergibt sich je Aktie aus den Noten der einzelnen Einstiegstage, dazu gleich mehr. Wie verschieden das ausfallen kann, zeigt ein Vergleich: Für den Long Straddle auf Apple nannte die App als bewährten Bereich 30 bis 12 Handelstage vor den Zahlen. Bei Costco war das Fenster für den Long Straddle 15 Handelstage vor den Zahlen schon vorbei.
Setup 1: Long Straddle, vor den Zahlen geschlossen
Der Long Straddle besteht aus einem gekauften Call und einem gekauften Put am gleichen Strike, beide am Geld und beide in der ersten Wochenlaufzeit nach den Zahlen. Die Idee laut Handbuch: Die implizite Volatilität der kurzen Laufzeit steigt in den Tagen vor dem Termin, und der Trade lebt von diesem Anstieg, nicht von der Meldung selbst. Gegen ihn arbeitet der Zeitwertverfall, das Theta: Jeder Tag, an dem sich weder die Aktie noch die Volatilität bewegt, kostet ein Stück vom gezahlten Preis.
Das Setup in Kürze: +1 Call und +1 Put, gleicher Strike am Geld, erste Wochenlaufzeit nach den Zahlen. Einstieg an einem Tag mit Note A oder B. Gewinn mitnehmen bei +10 Prozent auf den gezahlten Preis, sonst spätestens am letzten Schluss vor den Earnings schließen.
Weil der Straddle Calls und Puts kauft, verlangt die Liquiditätsprüfung des Boards hier beides: liquide Calls und liquide Puts im gehandelten Verfall. Einen Credit bringt ein Long Straddle nie, und verlieren kannst du höchstens den Preis, den du zahlst.
Setup 2: Pre-Earnings Calendar, vor den Zahlen geschlossen
Der Pre-Earnings Calendar ist ein Calendar Spread über den Termin hinweg. Du verkaufst einen Call in der ersten Wochenlaufzeit nach den Zahlen und kaufst einen Call am gleichen Strike im nächsten Monatsverfall. Die Idee laut Handbuch: Der verkaufte kurze Call verliert schneller Zeitwert, als der gekaufte lange Call an Wert verliert. Auch dieses Setup ist geschlossen, bevor das Unternehmen berichtet.
Das Setup in Kürze: −1 Call erste Wochenlaufzeit, +1 Call nächster Monatsverfall, gleicher Strike am Geld. Einstieg an einem Tag mit Note A oder B. Gewinn mitnehmen bei +25 Prozent auf den gezahlten Preis, sonst spätestens am letzten Schluss vor den Earnings schließen.
Zwei Dinge sind bei diesem Setup laut Handbuch typisch. Die letzten Tage vor den Zahlen sind oft Verlusttage für den Einstieg, weil der Trade dann kaum noch Zeit hat, sein Ziel zu erreichen. Und ist der nächste Monatsverfall noch nicht gelistet, nimmt das Setup wie der Backtest den nächsten gelisteten Verfall danach.
Setup 3: Vol-Crush Calendar, über die Zahlen gehalten
Der Vol-Crush Calendar ist das Setup, das kein Pre-Earnings-Trade ist. Du verkaufst einen Call in der ersten Wochenlaufzeit und kaufst einen Call am gleichen Strike in der zweiten Wochenlaufzeit, also eine Woche später. Der Trade hält über die Meldung. Die Idee laut Handbuch: Nach den Zahlen fällt die Volatilität der ersten Laufzeit stärker als die der zweiten. Geschlossen wird am ersten Handelstag nach den Earnings.
Das Setup in Kürze: −1 Call erste Wochenlaufzeit, +1 Call zweite Wochenlaufzeit, gleicher Strike am Geld. Einstieg an einem Tag mit Note A oder B. Gewinn mitnehmen bei +50 Prozent auf den gezahlten Preis, sonst am ersten Tag nach den Earnings schließen.
Drei Besonderheiten solltest du kennen. Erstens gilt das Gewinnziel schon vor den Zahlen: Erreicht ein Tagesschluss die +50 Prozent, bevor das Unternehmen berichtet, ist der Trade zu. Über die Meldung gehalten werden nur die Trades, die ihr Ziel bis dahin nicht erreicht haben. Zweitens kann das Ergebnis weit über dem Ziel liegen. Lag der Trade am letzten Schluss vor den Earnings noch darunter, ist der Schluss am Tag danach der erste, der geprüft wird, und der wird nicht auf das Ziel gedeckelt. Drittens ist dieser Calendar oft sehr billig, weil die erste Wochenlaufzeit die Zahlen enthält und teuer ist. Kostet die Position weniger als 5 Cent oder brächte sie einen Credit, rechnet EdgeCatalysts den Tag nicht als Trade.
Der Preis für das Halten über die Meldung: Dieses Setup trägt den Kurssprung der Aktie mit. Was das im Einzelfall heißt, zeigt das Costco-Beispiel weiter unten.
Zwei Fragen zu den beiden Calendars
Call-Calendar oder Put-Calendar? Der Backtest rechnet mit Calls. Handeln kannst du beide. Das Handbuch empfiehlt, nach Liquidität und Kosten zu entscheiden: Open Interest, Breite der Geld-Brief-Spanne und der Preis, den du zahlst. Nimm die Seite, auf der du den Trade günstiger und mit engeren Kursen bekommst.
Was, wenn die lange Laufzeit den Strike der kurzen nicht hat? Zuerst gilt der gleiche Strike in beiden Laufzeiten. Hat die lange Laufzeit nicht die Strike-Dichte der kurzen und läge der gemeinsame Strike zu weit vom Geld, beschreibt das Handbuch einen pragmatischen Ausweg, besonders für den Pre-Earnings Calendar: einen Diagonal Spread, bei dem die kurze Laufzeit am Geld liegt und die lange auf dem nächsten verfügbaren Strike, so dass die Position beim Einstieg möglichst delta-neutral ist. Geführt wird er wie ein Calendar, mit demselben Gewinnziel und demselben letzten Tag.
Wie EdgeCatalysts rechnet
Für jede Aktie nimmt EdgeCatalysts ihre vergangenen, abgeschlossenen Earnings-Zyklen und legt jeden Zyklus auf dasselbe Zeitraster: 30 Handelstage vor dem Termin bis 5 Handelstage danach. In jedem Zyklus wird für jeden möglichen Einstiegstag der echte Trade nachgerechnet. Die Optionen werden zu den Kursen des Tages gekauft und verkauft und dann Tag für Tag mit den Schlusskursen derselben Kontrakte bewertet.
Aus den Ergebnissen über alle Zyklen entstehen drei Zahlen, die dir im Modul überall begegnen:
- Median: der mittlere Ertrag in Prozent des Einsatzes. Die Hälfte der Zyklen lief besser, die Hälfte schlechter.
- Profitable: wie viele Zyklen im Plus endeten, zum Beispiel „10 of 13“.
- Worst: das schlechteste Ergebnis, das dieser Einstieg je hatte.
Alle Zahlen sind Tagesschluss-Zahlen. Ein Gewinnziel zählt erst, wenn ein Schlusskurs es erreicht hat, und verkauft wird zu genau diesem Schlusskurs. Das Ergebnis eines Zyklus kann deshalb über dem Gewinnziel liegen. Aktualisiert wird einmal pro Nacht.
Die Noten von A bis F
Jede Note fasst die drei Zahlen eines Trades zusammen und bedeutet für alle Aktien und alle drei Setups dasselbe:
| Note | Bedeutung laut Handbuch |
|---|---|
| A | hoher Ertrag, hohe Trefferquote, kein Ausreißer nach unten |
| B | solider Ertrag mit klarer Mehrheit profitabler Zyklen |
| C | im Schnitt positiv, aber zu dünn oder zu unregelmäßig |
| D | der typische Zyklus brachte keinen Gewinn |
| F | der typische Zyklus brachte einen deutlichen Verlust |
| – | keine Note: zu wenige Zyklen mit Daten |
Dazu kommt eine zusätzliche Prüfung der jüngsten Zyklen. Hat ein Muster zuletzt nicht mehr funktioniert, leuchtet der Einstieg nicht, auch wenn die Zahlen über alle Zyklen gut aussehen. Nur A und B gelten als gute Einstiegstage und öffnen ein Einstiegsfenster. C, D und F zeigt die App trotzdem, damit du siehst, wie ein Einstieg gelaufen ist. Das Handbuch sagt dazu: Sie sind nie eine Empfehlung.
Wichtig für das Lesen: Die Note gehört fast überall zu einem bestimmten Einstiegstag. Sie beantwortet die Frage „Wenn ich an diesem Tag eingestiegen wäre?“. Dieselbe Aktie kann deshalb heute ein A haben und eine Woche später ein C. Nur im Backtest, wenn gerade kein Earnings-Zyklus läuft, siehst du die Note des Setups insgesamt, also die des Einstiegsbereichs, der sich über die vergangenen Zyklen am besten bewährt hat.
Schritt 1: Das Board zeigt, wo heute ein Einstieg ist
Das Board listet jede Aktie, die in den nächsten rund sechs Wochen Zahlen meldet, sobald ihr Earnings-Zyklus läuft. Aktien ohne Wochen-Optionen fehlen, weil alle drei Setups den Wochenverfall direkt nach den Zahlen brauchen. Die Zeilen sind in drei Abschnitte geteilt. Unter Entry window open stehen die Aktien, bei denen heute für mindestens ein Setup ein Einstiegstag mit Note A oder B ist. Unter Coming up stehen die, bei denen der nächste gute Einstiegstag noch vor dir liegt. Alle übrigen stehen zugeklappt unter No setup right now.
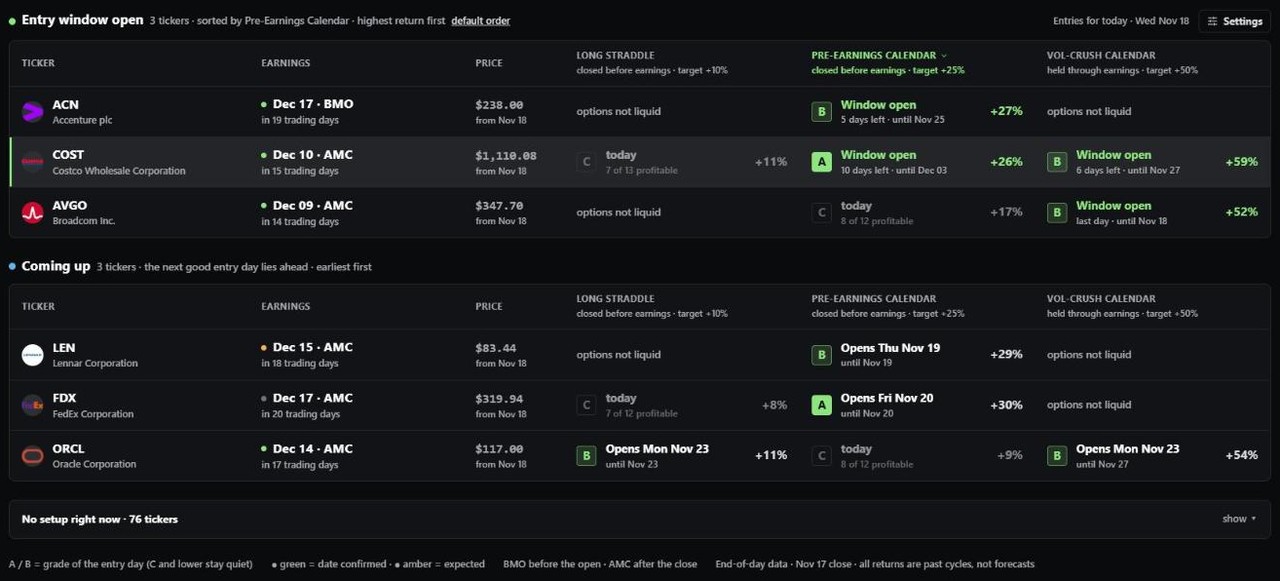
Am 18. November 2026 standen drei Aktien unter „Entry window open“, drei unter „Coming up“ und 76 unter „No setup right now“. Diese Verteilung gehört zum Bild dazu: An den meisten Tagen gibt es bei den meisten Aktien keinen Einstieg, der die Kriterien erfüllt.
Jede Zelle zeigt die Note, das Fenster und eine Prozentzahl. „Window open · 10 days left · until Dec 03 · +26 %“ heißt: Heute ist ein Einstiegstag mit Note A oder B, die guten Tage laufen noch 10 Handelstage bis zum 3. Dezember, und ein Einstieg am heutigen Tag hat in den vergangenen Zyklen im Median 26 Prozent gebracht. Diese Zahl ist kein Kursziel und keine Prognose, sondern das mittlere Ergebnis desselben Trades in der Vergangenheit.
Über die Einstellungen grenzt du das Board auf das ein, was du auch handeln würdest: Sektoren, ein Kursbereich für die Aktie, nur bestätigte Termine, welche Noten zählen und ein Mindest-Median je Setup. Die Prüfung Liquid at the money ist standardmäßig an. Sie lässt nur Einstiege gelten, die du in jedem Verfall, den das Setup handelt, am Geld zu vertretbaren Kosten handeln kannst. Fällt ein Setup dabei durch, steht in der Zelle „options not liquid“, wie im Bild bei Accenture und Broadcom.
Schritt 2: Die Ticker-Seite zeigt Setup und Fenster
Ein Klick auf eine Zeile öffnet die Ticker-Seite. Oben stehen vier Fakten zum Termin: wann die Zahlen kommen und ob der Termin bestätigt ist, wie viele Handelstage bis zum letzten Schluss davor bleiben, welche Kursbewegung die Optionen für den Earnings-Tag einpreisen („Market expects“) und wie stark sich die Aktie an den vergangenen Earnings-Tagen im Median tatsächlich bewegt hat („Stock actually moved“).
Darunter folgt eine Zeile je Setup mit dem Kernstück der Seite: der Kästchenleiste. Sie ist kein Kursverlauf. Jedes Kästchen steht für einen Einstiegstag, von 30 Handelstagen vor den Zahlen links bis zum letzten möglichen Einstiegstag rechts, und seine Farbe ist die Note dieses Tages. Hellgrün ist A, Grün ist B, Grau ist C, Rot sind D und F. Ein kleines Dreieck markiert heute.
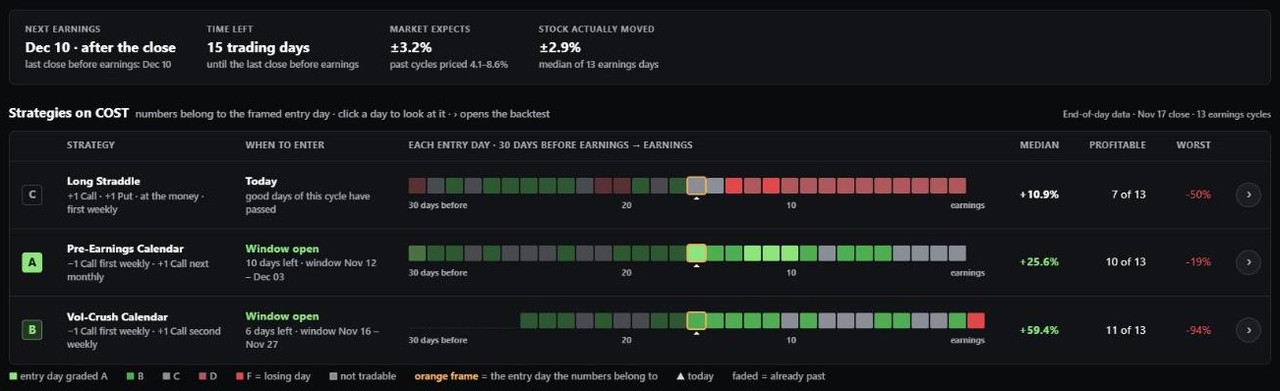
Das Handbuch nennt vier Lesarten, für die du drei Sekunden brauchst. Grün unter dem Dreieck: Heute ist ein guter Einstiegstag. Grün rechts vom Dreieck: Es kommen noch gute Tage. Grün nur links davon: Die guten Tage dieses Zyklus sind vorbei. Rot am rechten Rand: Die letzten Tage vor den Zahlen waren für diesen Einstieg Verlusttage.
Unter den Setups liegt ein Chart, der zeigt, wie sich die Volatilität in den vergangenen Zyklen von 30 Tagen vor den Zahlen bis 5 Tage danach entwickelt hat, mit dem laufenden Zyklus als eigener Linie. In der Standardansicht steht heute auf 100 Prozent, und rechts davon siehst du, wie es von diesem Tag an typischerweise weiterging. Zur Auswahl stehen fünf Kennzahlen, darunter die implizite Volatilität je Laufzeit, der Preis des Straddles am Geld in Prozent des Aktienkurses und die Terminstruktur zwischen der ersten Wochenlaufzeit und einer späteren.
Ein Beispiel: Costco am 18. November 2026
Zur Einordnung: Das Beispiel zeigt, wie man die Seiten liest. Es ist kein Trade-Vorschlag. Die Zahlen sind so wiedergegeben, wie die App sie am 18. November 2026 mit dem Datenstand vom Tagesschluss des 17. November angezeigt hat.
Costco meldet am 10. Dezember 2026 nach Börsenschluss, der Termin ist bestätigt. Bis zum letzten Schluss vor den Zahlen bleiben 15 Handelstage. Die Optionen preisen für den Earnings-Tag eine Bewegung von ±3,2 Prozent ein. An den 13 vergangenen Earnings-Tagen hat sich die Aktie im Median um ±2,9 Prozent bewegt. Die erste Wochenlaufzeit ist der 11. Dezember, die zweite der 18. Dezember, der Monatsverfall der 15. Januar.
Die drei Setups fallen an diesem Tag sehr unterschiedlich aus:
- Long Straddle, Note C. Call und Put mit Verfall am 11. Dezember kaufen, Ziel +10 Prozent, sonst am 10. Dezember zum Handelsschluss schließen. Die guten Tage dieses Zyklus sind aber vorbei. Ein Einstieg heute brachte im Median +10,9 Prozent, nur 7 von 13 Zyklen endeten im Plus, der schlechteste mit −50 Prozent. Die App schreibt dazu „Not recommended“.
- Pre-Earnings Calendar, Note A. Call mit Verfall am 11. Dezember verkaufen, Call mit Verfall am 15. Januar kaufen, Ziel +25 Prozent, sonst am 10. Dezember zum Handelsschluss schließen. Das Fenster ist seit dem 12. November offen und läuft noch 10 Handelstage bis zum 3. Dezember. Median +25,6 Prozent, 10 von 13 Zyklen im Plus, der schlechteste mit −19 Prozent.
- Vol-Crush Calendar, Note B. Call mit Verfall am 11. Dezember verkaufen, Call mit Verfall am 18. Dezember kaufen, Ziel +50 Prozent, sonst am 11. Dezember schließen, dem ersten Tag nach den Zahlen. Fenster offen bis zum 27. November. Median +59,4 Prozent, 11 von 13 im Plus, der schlechteste mit −94 Prozent.
An dieser Stelle sieht man, warum drei Zahlen dastehen und nicht eine. Der Vol-Crush Calendar hat den höchsten Median und die meisten profitablen Zyklen, aber sein schlechtester Zyklus hat fast den ganzen Einsatz gekostet. Der Pre-Earnings Calendar hat den kleineren Median und den mit Abstand mildesten schlechtesten Zyklus.
Der Volatilitäts-Chart zeigt dazu, was in den vergangenen Zyklen zwischen diesem Tag und dem letzten Schluss vor den Zahlen passiert ist. Die implizite Volatilität der ersten Wochenlaufzeit stieg im Median um 183,7 Prozent ihres heutigen Werts, sie hat sich also fast verdreifacht, der größte Teil davon in den letzten fünf Handelstagen. In der zweiten Wochenlaufzeit waren es 43,1 Prozent, im Monatsverfall 14,5 Prozent. Der Termin steckt in der kurzen Laufzeit, und je länger die Laufzeit, desto weniger kommt davon an.
Schritt 3: Der Backtest zeigt jeden einzelnen Zyklus
Eine Note ist eine Zusammenfassung, und einer Zusammenfassung sollte man nicht blind trauen. Der Pfeil am Ende jeder Setup-Zeile öffnet deshalb den Backtest genau an diesem Einstiegstag. Links liegt eine Heatmap, die jeden Einstiegstag gegen jeden Ausstiegstag stellt. Rechts steht unter „Every past cycle“ jeder vergangene Zyklus mit Datum und Ergebnis, einmal mit Gewinnziel und einmal bis zum letzten Tag gehalten. So siehst du, aus welchen Einzelergebnissen eine Note besteht und ob ein Ausreißer die Zahlen prägt.
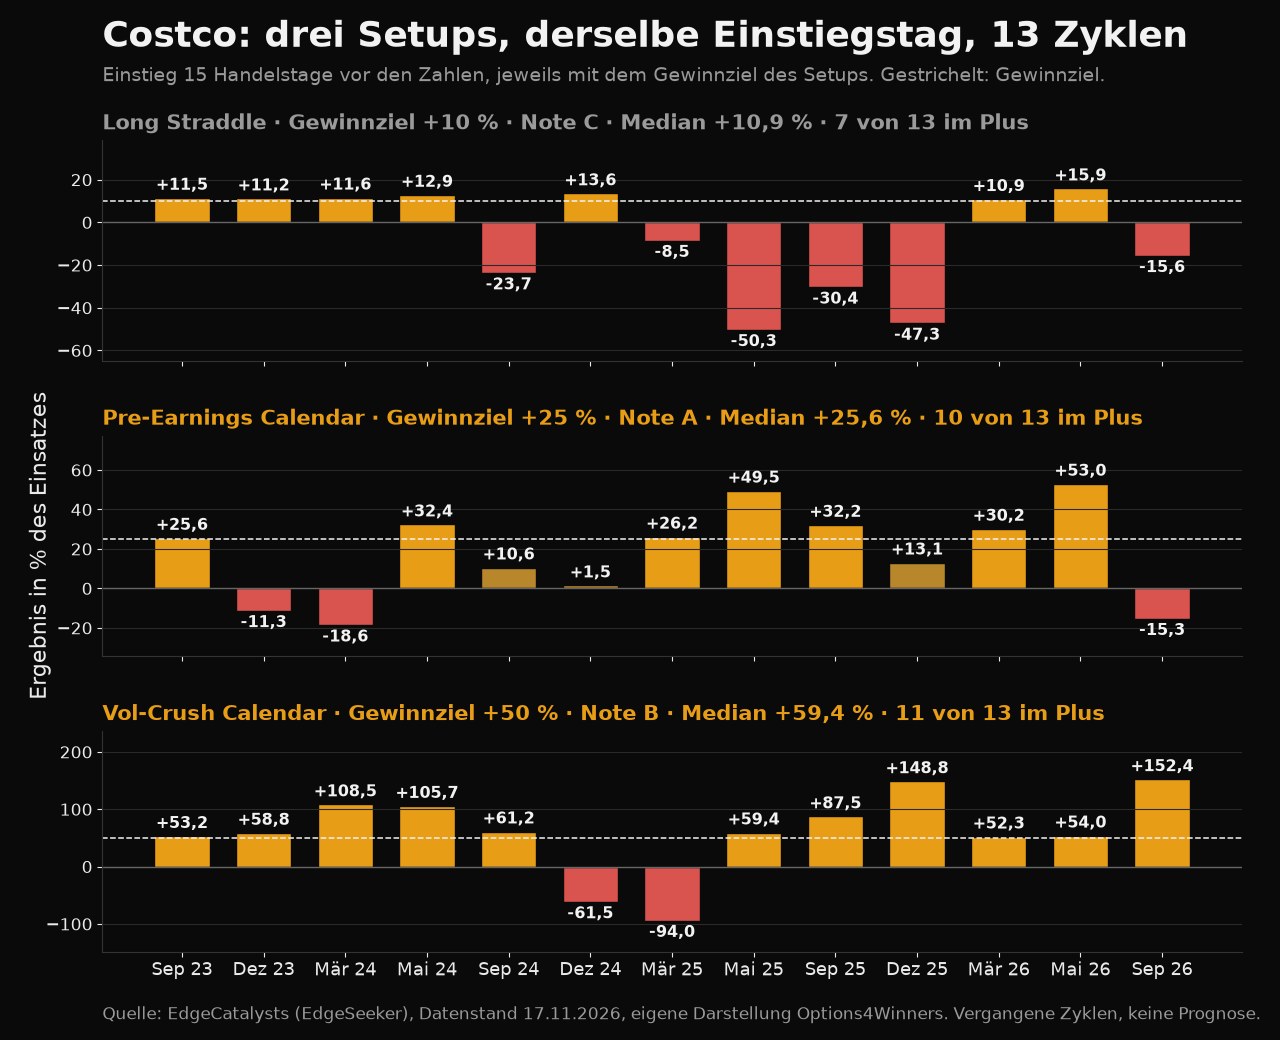
Long Straddle. Sieben der dreizehn Zyklen haben das Ziel von 10 Prozent erreicht und endeten zwischen +10,9 und +15,9 Prozent. Die anderen sechs endeten im Minus, zwischen 8,5 und 50,3 Prozent Verlust auf den Einsatz. Sieben kleine Gewinne stehen also sechs teils großen Verlusten gegenüber, und genau das ist das Bild hinter der Note C.
Pre-Earnings Calendar. Sieben der dreizehn Zyklen haben das Ziel von 25 Prozent erreicht. Drei weitere endeten mit einem kleineren Plus am letzten Tag, zwischen 1,5 und 13,1 Prozent. Drei endeten im Minus, mit 11,3, 18,6 und 15,3 Prozent Verlust. Und der jüngste Zyklus, September 2026, war einer dieser drei. Wer nur „Note A, Median +25,6 Prozent“ liest, sieht das nicht.
Vol-Crush Calendar. Elf der dreizehn Zyklen endeten mit Gewinnziel im Plus, zwischen +52,3 und +152,4 Prozent. Die beiden Verlierer kosteten 61,5 und 94,0 Prozent des Einsatzes. Aufschlussreich ist hier die zweite Spalte der Liste, „bis zum letzten Tag gehalten“: Ohne Gewinnziel lag der Median bei −22,4 Prozent, und nur 6 von 13 Zyklen endeten im Plus. In acht der dreizehn Zyklen war das Ziel von 50 Prozent schon an einem Tagesschluss vor den Zahlen erreicht; über die Meldung gingen nur die übrigen fünf. Bei Costco kam das gute Ergebnis dieses Setups also zu einem großen Teil aus der Zeit vor den Zahlen und nicht aus dem Tag danach.
Unter der Liste rechnet die Tabelle „What if the profit target were different?“ denselben Einstieg mit anderen Gewinnzielen durch. Beim Pre-Earnings Calendar auf Costco wurde ein Ziel von +10 Prozent in 10 von 13 Zyklen erreicht, der Median lag dann bei +11,6 Prozent. Ein Ziel von +30 Prozent wurde nur noch in 5 von 13 Zyklen erreicht. Beim Vol-Crush Calendar wurde ein Ziel von +10 Prozent in allen 13 Zyklen erreicht, im Mittel nach 3 Handelstagen, eines von +100 Prozent in 7 von 13. Die Tabelle ist dafür da, zu prüfen, ob das Gewinnziel zu deinem Stil passt: lieber oft und klein oder seltener und größer.
Was die Zahlen nicht können
Sie sagen nichts über den nächsten Termin. Jede Zahl ist das nachgerechnete Ergebnis eines Trades in vergangenen Earnings-Zyklen. Das Handbuch nennt es selbst eine Statistik über das Muster einer Aktie, keine Vorhersage.
Die Stichprobe ist klein. Dreizehn Zyklen sind gut drei Jahre. Jeder neue Zyklus geht in die Historie ein, der älteste kann herausfallen, und Noten und Zahlen werden dann neu gerechnet. Ein A von heute kann nach dem nächsten Termin ein B oder C sein.
Derselbe Median kann sehr Verschiedenes bedeuten. Bei Apple zeigte die App für den Pre-Earnings Calendar einen Median von +25,2 Prozent und 11 von 14 profitablen Zyklen, fast dieselben Werte wie bei Costco. Der schlechteste Zyklus lag dort aber bei −83 Prozent, und die Note war C (Datenstand 9. November 2026, kein laufender Zyklus). Deshalb gehört der Blick auf „Worst“ und auf die einzelnen Zyklen immer dazu.
Gerechnet wird mit Tagesschlusskursen. Deine Ausführung im Handel weicht davon ab, durch die Geld-Brief-Spanne, durch Gebühren und weil du nicht zum Schlusskurs handelst. Bei einem Trade mit kleinem Einsatz, wie ihn besonders der Vol-Crush Calendar oft hat, fällt das stärker ins Gewicht als bei einem großen.
Die Positionsgröße steht nirgends. EdgeCatalysts liefert die Statistik des Musters. Die Entscheidung, die Größe und das Management der Position bleiben bei dir. Ein Calendar verliert, wenn die Aktie vom Strike wegläuft, vor den Zahlen genauso wie durch den Sprung danach, und zwar unabhängig davon, wie gut die vergangenen Zyklen waren. Rechne bei jedem einzelnen Trade damit, dass er der schlechteste der Liste werden kann, und wähle die Größe danach.
Der Ablauf in fünf Schritten
So beschreibt das Handbuch den Weg vom Board zum Trade
- Board öffnen. Einmal die Einstellungen setzen, zum Beispiel einen Kursbereich und „Liquid at the money“. „Entry window open“ zeigt, wo heute ein Einstieg mit Note A oder B ist und wie lange das Fenster noch offen ist. „Coming up“ ist die Vorschau für die nächsten Tage.
- Zeile anklicken und die vier Fakten prüfen. Ist der Termin bestätigt? Wie viel Zeit bleibt? Wie viel Bewegung preist der Markt ein, und wie stark hat sich die Aktie sonst bewegt?
- Kästchenleiste lesen. Wo steht das Dreieck, und was liegt rechts davon?
- Backtest öffnen. Jeden einzelnen Zyklus ansehen und in der What-if-Tabelle prüfen, ob das Gewinnziel zu deinem Stil passt.
- Handeln oder lassen. Die Entscheidung, die Größe und das Management der Position bleiben bei dir.
Wenn du noch nie einen Earnings-Trade gemacht hast, dann mach die ersten vier Schritte eine Berichtssaison lang, ohne den fünften. Schau dir an, wie sich Fenster öffnen und schließen, und vergleiche nach den Zahlen, wie der Zyklus ausgegangen ist. Das kostet Zeit und Aufmerksamkeit, aber kein Geld, und du lernst dabei mehr über Volatilität rund um Earnings als aus jedem Artikel. Für den ersten echten Trade reicht dann ein einziger Kontrakt, und zwar in einem der beiden Setups, die vor den Zahlen geschlossen werden. Beim Long Straddle und bei einem Calendar mit gleichem Strike kannst du nicht mehr verlieren als den Preis, den du beim Einstieg zahlst, wenn du die Position am vorgesehenen letzten Tag vollständig schließt.
EdgeCatalysts ist das Earnings-Modul von EdgeSeeker: Board, Ticker-Seite und Backtest für Long Straddle, Pre-Earnings Calendar und Vol-Crush Calendar, je Aktie über die vergangenen Earnings-Zyklen.
Options4Winners und EdgeSeeker arbeiten offiziell zusammen. Für aktive Mitglieder des Options4Winners Clubs gibt es das Earnings-Add-on EdgeCatalysts ohne Aufpreis und die Begleitung im Club nur bei Buchung über unseren Partnerlink.
Woher die Angaben stammen
Aufbau, Gewinnziele, Rechenweise, Noten und die Antworten zu den Calendars stammen aus dem Anwender-Handbuch zu EdgeCatalysts in der EdgeSeeker-App, gelesen am 18. November 2026. Die Zahlen zu Costco und zum Board habe ich am selben Tag in der App abgelesen; der Datenstand dort war der Tagesschluss des 17. November 2026 mit 13 Earnings-Zyklen. Die Apple-Zahlen trugen den Datenstand 9. November 2026 mit 14 Zyklen. Zwei Angaben habe ich aus den Zyklenlisten selbst ausgezählt: wie viele Zyklen das Gewinnziel erreicht haben, und in wie vielen Zyklen des Vol-Crush Calendars das Ergebnis mit Gewinnziel vom Ergebnis am letzten Tag abweicht, der Trade also schon vor den Zahlen geschlossen war. Die Zeitachse und die Balkendiagramme sind eigene Darstellungen. Handbuch und App ändern sich; maßgeblich ist immer der Stand, den du dort selbst siehst.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar, auch nicht zum Kauf oder Verkauf der genannten Aktien oder Optionen. Der Optionshandel ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Kapitals führen. Die Zahlen zu Costco und Apple stammen aus EdgeCatalysts und beruhen auf Tagesschlusskursen vergangener Earnings-Zyklen; echte Ausführungen weichen ab, Gebühren und Steuern sind nicht berücksichtigt. Vergangene Ergebnisse sind kein Hinweis auf künftige. Options4Winners und EdgeSeeker arbeiten zusammen; der Artikel ist Werbung für ein Werkzeug unseres Partners, bei Buchung über unseren Partnerlink erhalten wir eine Provision.