Kaum eine Kennzahl ist in den letzten Jahren so populär geworden wie GEX. Gamma Flip, Call Wall, Put Wall: Die Begriffe tauchen in jedem zweiten Marktkommentar auf, oft mit einer Gewissheit, die die Zahl nicht hergibt. Wer GEX sinnvoll nutzen will, muss verstehen, woraus sie gerechnet wird. Erst dann sieht man, was sie leisten kann und wo sie auf Annahmen steht.
Dieser Artikel ist die Grundlage. Die empirische Prüfung, ob negatives Gamma die Tagesspanne im SPX tatsächlich vergrößert, steht im Artikel Negatives Gamma: Schwankt der Markt wirklich stärker?. Dort geht es um 752 Handelstage und zwei Kontrollen. Hier geht es darum, was hinter der Zahl steckt.
GEX sagt nicht, wohin der Markt geht. GEX schätzt, ob die Absicherung der Market Maker eine Bewegung eher bremst oder eher verstärkt.
Der Ausgangspunkt: Gamma einer einzelnen Option
Das Delta einer Option sagt, wie stark sich ihr Preis ändert, wenn der Basiswert um einen Dollar steigt. Ein Call mit Delta 0,50 verhält sich wie 50 Aktien. Das Delta bleibt aber nicht stehen. Steigt der Kurs, wird der Call wertvoller und sein Delta größer. Wie schnell sich das Delta ändert, ist das Gamma.
Ein Gamma von 0,03 heißt: Steigt der Basiswert um einen Dollar, wächst das Delta um 0,03. Aus 0,50 werden 0,53. Je Kontrakt mit 100 Aktien sind das drei zusätzliche Aktien Delta. Gamma ist am höchsten bei Strikes nahe am Geld und kurz vor dem Verfall. Deshalb spielen kurze Laufzeiten, beim SPX bis hin zu den täglichen Verfällen, für GEX die Hauptrolle.
Warum Market Maker absichern müssen
Market Maker stellen Kurse und nehmen die Gegenseite der Kundenorders. Sie wollen an der Spanne zwischen Geld und Brief verdienen, nicht an der Marktrichtung. Deshalb halten sie ihr Buch möglichst delta-neutral: Jedes Delta aus Optionen wird mit Aktien oder Futures ausgeglichen.
Das Problem ist das Gamma. Weil sich das Delta mit jedem Kursschritt ändert, muss laufend nachgesichert werden. Und die Richtung dieser Nachsicherung hängt davon ab, ob der Market Maker Gamma besitzt oder schuldet.
Positives Gamma: gegen den Markt handeln
Hat der Market Maker Optionen gekauft, ist er long Gamma. Steigt der Markt, wächst sein Delta, er ist plötzlich zu lang und verkauft Aktien. Fällt der Markt, schrumpft sein Delta, er kauft nach. Er verkauft in Stärke und kauft in Schwäche. Das wirkt wie ein Stoßdämpfer.
Negatives Gamma: mit dem Markt handeln
Hat der Market Maker Optionen verkauft, ist er short Gamma. Steigt der Markt, wird er zu kurz und muss kaufen. Fällt der Markt, muss er verkaufen. Die Absicherung läuft in dieselbe Richtung wie die Bewegung. Das wirkt wie ein Verstärker.
| Positives Gamma | Negatives Gamma | |
|---|---|---|
| Market Maker | netto Optionen gekauft | netto Optionen verkauft |
| Markt steigt | verkauft Aktien | kauft Aktien |
| Markt fällt | kauft Aktien | verkauft Aktien |
| Wirkung | dämpfend, engere Spannen | verstärkend, weitere Spannen |
Von einer Option zur Gamma Exposure
GEX ist nichts anderes als dieser Effekt, hochgerechnet auf alle offenen Kontrakte. Für jeden Strike und jeden Verfall wird das Gamma mit dem Open Interest multipliziert und in Dollar umgerechnet. Die übliche Skalierung beantwortet die Frage: Um wie viele Dollar ändert sich das Delta der Market Maker, wenn der Basiswert um ein Prozent steigt?
Die Formel liest sich leichter in Schritten. Gamma × Open Interest × 100 ergibt die Aktien, um die sich das Delta pro Dollar Kursbewegung ändert. Mal Kurs × 0,01 wird daraus die Änderung für eine Bewegung von einem Prozent. Noch einmal mal Kurs macht aus Aktien Dollar.
Rechenbeispiel
Eine Aktie steht bei 200 $. Am 200er Call sind 20.000 Kontrakte offen, Gamma 0,03.
| Schritt | Rechnung | Ergebnis |
|---|---|---|
| Delta-Änderung je 1 $ | 0,03 × 20.000 × 100 | 60.000 Aktien |
| Bewegung von 1 % | 200 $ × 0,01 | 2 $ |
| Delta-Änderung je 1 % | 60.000 × 2 | 120.000 Aktien |
| GEX in Dollar | 120.000 × 200 $ | 24 Mio. $ |
Stehen die Market Maker an diesem Strike long, verkaufen sie bei einem Anstieg um ein Prozent rund 120.000 Aktien, etwa 24 Mio. $. Stehen sie short, kaufen sie dieselbe Menge. Das ist die Größenordnung des Absicherungsflusses, den GEX schätzt.
Zwei Skalierungen im Umlauf: Manche Anbieter rechnen GEX je 1 % Bewegung wie oben, andere je Indexpunkt oder je Dollar. Das Vorzeichen ist gleich, die Zahl nicht. GEX-Werte verschiedener Anbieter deshalb nie direkt vergleichen, sondern immer nur innerhalb einer Quelle gegen die eigene Historie.
GEX-Rechner für einen Strike
Die entscheidende Annahme: Wer steht auf welcher Seite?
Hier liegt der Kern, und er wird oft übergangen. Das Open Interest sagt, wie viele Kontrakte offen sind. Es sagt nicht, wer sie gekauft und wer sie verkauft hat. Für das Vorzeichen von GEX braucht man aber genau diese Information.
Das klassische Modell, bekannt geworden durch das White Paper von SqueezeMetrics, löst das mit einer Annahme: Kunden verkaufen Calls, etwa als Covered Calls, und kaufen Puts zur Absicherung. Market Maker stehen also long in Calls und short in Puts. Daraus folgt die Standardrechnung:
Für breite Indizes wie den SPX ist die Annahme eine brauchbare Näherung, weil dort institutionelle Absicherung über Puts dominiert. Bei Einzelaktien stimmt sie oft nicht. Kaufen Privatanleger massenhaft Calls, steht der Market Maker dort short, und das Vorzeichen dreht sich. Kommerzielle Anbieter versuchen deshalb, die Seite aus den Handelsdaten zu schätzen. Jeder macht das anders, und entsprechend weichen ihre Zahlen voneinander ab.
GEX ist keine Messung, sondern ein Modell. Die Zahl ist nur so gut wie die Annahme, wer auf welcher Seite steht.
Das GEX-Profil lesen
Rechnet man den Netto-GEX für jeden Strike einzeln, entsteht ein Profil. Aus ihm lesen sich die drei Marken ab, die in fast jedem GEX-Kommentar auftauchen.
Gamma Flip
Der Gamma Flip ist das Kursniveau, an dem der gesamte Netto-GEX von positiv nach negativ kippt. Darüber dämpft die Absicherung, darunter verstärkt sie. Liegt der Kurs knapp über dem Flip, kann ein Rücksetzer das Regime wechseln. Das ist der Grund, warum Märkte unterhalb dieser Marke oft spürbar nervöser werden.
Call Wall
Die Call Wall ist der Strike mit dem größten positiven Gamma, in der Regel oberhalb des Kurses. Nähert sich der Kurs, verkaufen die Market Maker dort am stärksten gegen die Bewegung. Deshalb wird die Call Wall oft als Widerstand beschrieben. Sie ist aber kein Deckel: Wird sie durchbrochen und neue Calls entstehen darüber, verschiebt sie sich mit.
Put Wall
Die Put Wall ist der Strike mit dem größten Put-Bestand, in der Regel unterhalb des Kurses. Sie gilt als Zone, in der Absicherungsgeschäfte den Kurs stützen können. Gleichzeitig liegt sie im Bereich mit negativem Gamma. Wird sie gebrochen, fällt die Stütze weg, und die Bewegung kann sich beschleunigen.
Was die Daten sagen
Dass Absicherungsgeschäfte Kurse beeinflussen, ist nicht nur Marktfolklore. Barbon und Buraschi zeigen in ihrer Arbeit „Gamma Fragility“, dass negatives Market-Maker-Gamma mit höherer Intraday-Volatilität und stärkeren Trendfortsetzungen innerhalb des Tages einhergeht. Ni, Pearson, Poteshman und White kommen in der Review of Financial Studies zu einem ähnlichen Ergebnis für Einzelaktien.
Unsere eigene Auswertung im SPX über drei Jahre bestätigt die Richtung. Nach Tagen mit negativem Gamma war die typische Tagesspanne rund 58 % größer als nach Tagen mit positivem Gamma, auch nach Kontrolle für das VIX-Niveau. Der gleiche Datensatz zeigt aber die Grenze: Im Paarvergleich war der Negativ-Tag nur in 71 % der Fälle der unruhigere, und fast jeder dritte Negativ-Tag verlief ruhiger als üblich. Die Details stehen im Artikel Negatives Gamma: Schwankt der Markt wirklich stärker?.
GEX verschiebt Wahrscheinlichkeiten für die Größe der Bewegung. Über die Richtung sagt GEX nichts.
Die Grenzen der Gamma Exposure
- Unbekannte Seite. Das Vorzeichen beruht auf einer Annahme über die Positionierung. Bei Einzelaktien mit viel Call-Kauf durch Privatanleger ist sie häufig falsch.
- Open Interest ist von gestern. Das Open Interest wird einmal täglich über Nacht abgerechnet. Kurzläufer, die am selben Tag eröffnet und geschlossen werden, tauchen darin nie auf. Gerade im SPX mit täglichen Verfällen fehlt damit ein Teil des Geschehens.
- Verfall verändert das Bild. Nach großen Verfallsterminen, etwa dem monatlichen Verfall am dritten Freitag, fällt ein Teil des Gammas weg. Das Profil vom Vortag gilt dann nicht mehr.
- Nur ein Teil des Flusses. Market Maker sichern nicht nur Gamma. Veränderungen der impliziten Volatilität und der Zeitverfall verschieben ihr Delta ebenfalls. Dazu kommen Fonds, Rebalancing und Nachrichten, die mit Optionen nichts zu tun haben.
- Anbieter rechnen unterschiedlich. Skalierung, Laufzeitfenster und Positionierungsmodell unterscheiden sich. Zwei Quellen können für denselben Tag unterschiedliche Flips und Walls zeigen. Deshalb eine Quelle wählen und bei ihr bleiben.
Wie man GEX sinnvoll einordnet
Richtig eingesetzt ist GEX eine Kennzahl für die Erwartungshaltung an den Tag, nicht für die Positionsentscheidung. Drei Fragen reichen für den Anfang.
GEX in drei Fragen
- Regime: Ist der Netto-GEX positiv oder negativ? Positiv spricht für engere Spannen, negativ für weitere.
- Abstand zum Flip: Wie weit liegt der Kurs vom Gamma Flip entfernt? Knapp darüber heißt, ein kleiner Rücksetzer kann das Regime wechseln.
- Marken: Wo liegen Call Wall und Put Wall? Sie zeigen, wo die Absicherung am stärksten ist, nicht, wo der Kurs hinmuss.
Immer im Blick: Die Zahl ist ein Modell, gilt vor allem für breite Indizes und ändert sich mit jedem großen Verfall.
Für Stillhalter ist vor allem das Regime interessant. Wer Prämie verkauft, profitiert von ruhigen Tagen und leidet unter großen Spannen. Ein negatives Gamma-Regime ist kein Verkaufsverbot, aber ein Grund, die erwartete Bewegung großzügiger anzusetzen: weitere Strikes, kleinere Positionsgrößen oder Geduld bis zum nächsten Einstieg. Wie das mit der impliziten Volatilität zusammenspielt, steht in Vola-Regime richtig lesen.
GEX in der Praxis: EdgeSeeker
Selbst rechnen muss man GEX nicht. In der Analyse-Plattform EdgeSeeker ist die Gamma Exposure fester Bestandteil, mit Call Wall, Put Wall und Flip-Linie auf einen Blick.
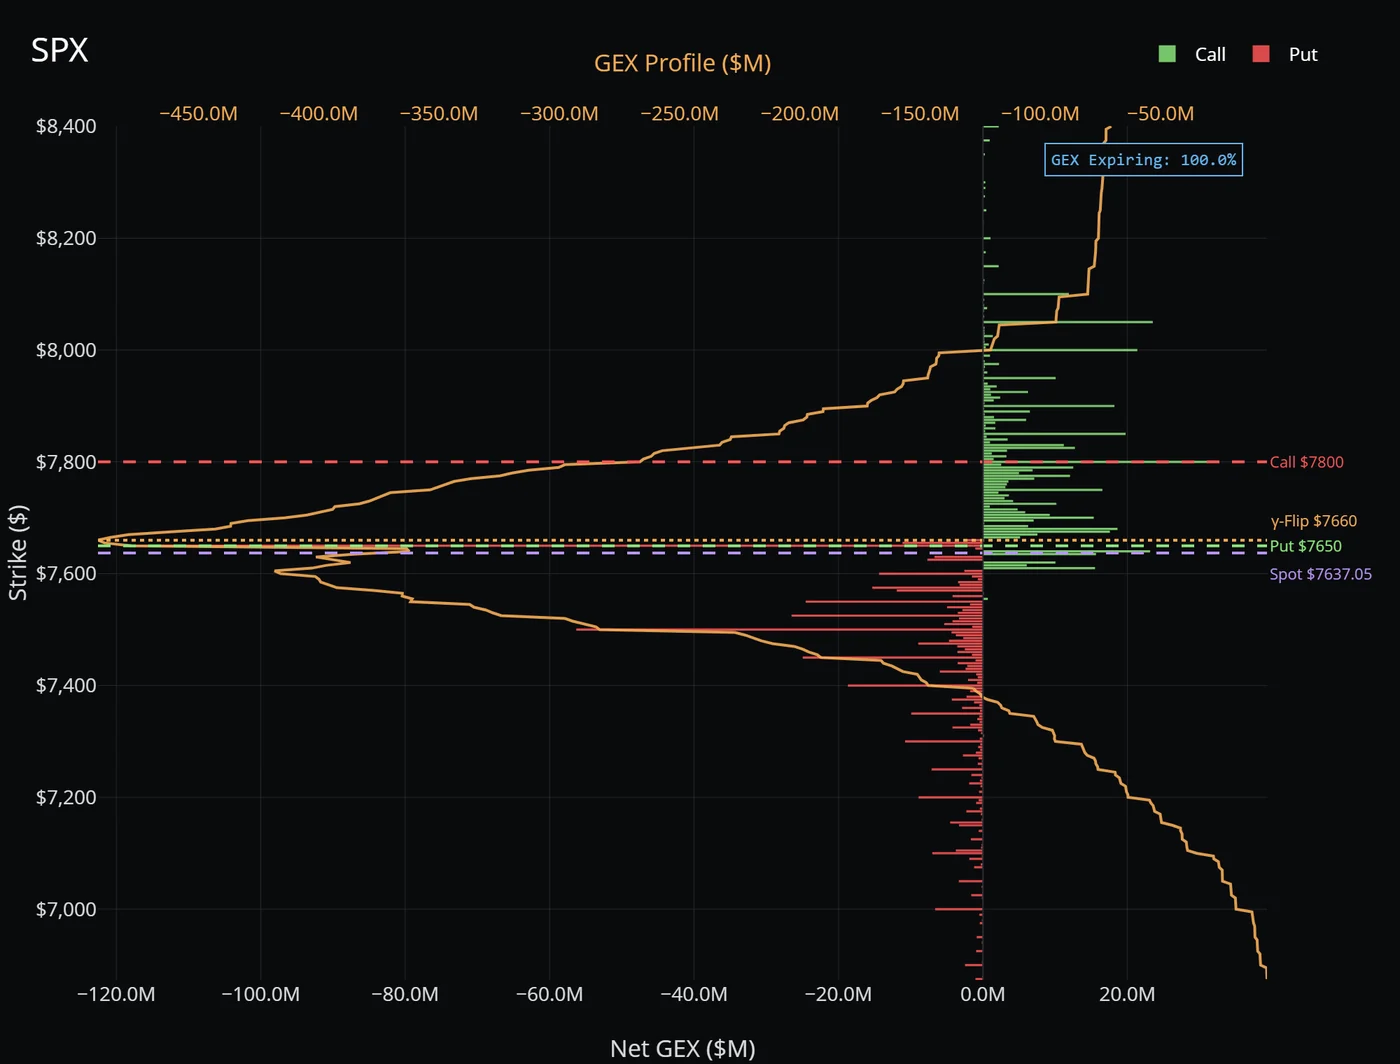
| Kurs | Gamma Flip | Put Wall | Call Wall | Netto-GEX | Regime |
|---|---|---|---|---|---|
| 7.637 | 7.660 | 7.650 | 7.800 | −68,3 Mio. $ | negativ |
Das Bild zeigt genau den Fall aus dem Abschnitt zum Gamma Flip. Der Kurs steht mit 7.637 knapp unter dem Flip bei 7.660, der Netto-GEX ist negativ, das Regime kippt auf verstärkend. Über dem Kurs dominieren die grünen Call-Balken bis zur Call Wall bei 7.800, darunter die roten Put-Balken. Auffällig ist, wie eng Put Wall und Flip beieinanderliegen, und dass die Put Wall ausnahmsweise knapp über dem Kurs sitzt: Der größte Put-Bestand liegt an einem Strike, den der Markt gerade unterschritten hat. Schon ein Anstieg um gut 20 Punkte würde den SPX zurück ins positive Regime bringen. Genau deshalb ist der Abstand zum Flip die zweite Frage in der Checkliste unten.
Für EdgeSeeker gilt dasselbe wie für jede andere Quelle: Die Werte sind Modellwerte. Flip und Walls vergleiche ich deshalb innerhalb des Werkzeugs gegen die eigene Historie, nicht gegen Zahlen aus anderen Quellen. Und ich lese GEX neben dem Vola-Regime aus der EdgeSignature: Das Gamma-Regime sagt, wie groß die Bewegungen des Tages tendenziell ausfallen, die EdgeSignature sagt, ob die Prämie dafür bezahlt wird.
GEX mit Call Wall, Put Wall und Flip-Linie, dazu die 0DTE-Analyse, die EdgeSignature für das Vola-Regime und die Monte-Carlo-Simulation: Das alles bündelt EdgeSeeker in einer Plattform, die komplett im Browser läuft.
Options4Winners und EdgeSeeker arbeiten offiziell zusammen. Für aktive Mitglieder des Options4Winners Clubs ist über unseren Partnerlink das Earnings-Add-on EdgeCatalysts ohne Aufpreis enthalten. Im Club zeige ich an Live Trades, wie ich die Kennzahlen in konkrete Trades übersetze.
Quellen: SqueezeMetrics, White Paper „Gamma Exposure (GEX)“, 2017. Andrea Barbon und Andrea Buraschi, „Gamma Fragility“, Working Paper, 2021. Sophie X. Ni, Neil D. Pearson, Allen M. Poteshman und Joshua White, „Does Option Trading Have a Pervasive Impact on Underlying Stock Prices?“, Review of Financial Studies, 2021. Eigene Auswertung SPX 28.08.2023 bis 28.08.2026, siehe Negatives Gamma.
Fazit
GEX übersetzt die Optionspositionen des Marktes in eine einfache Frage: Muss die Gegenseite eine Bewegung eher abfangen oder eher mitmachen? Bei positivem Gamma fängt sie ab, bei negativem macht sie mit. Das erklärt, warum sich derselbe Index an manchen Tagen kaum bewegt und an anderen jede Nachricht verstärkt.
Die Zahl hat aber zwei Schwächen, die man nie vergessen darf. Sie beruht auf einer Annahme darüber, wer auf welcher Seite steht. Und sie beschreibt die Größe der Bewegung, nicht deren Richtung. Wer das beachtet, hat mit GEX eine nützliche Einordnung für den Tag. Wer mehr erwartet, liest in die Zahl etwas hinein, das nicht drinsteht.
Positives Gamma bremst, negatives Gamma beschleunigt. Wohin es geht, entscheidet der Markt, nicht GEX.

Thorsten Eberhart ist Vollzeit-Trader aus Düsseldorf und erwirtschaftet sein Einkommen mit dem Optionshandel — überwiegend Stillhalterstrategien mit Fokus auf Risikomanagement. Er betreibt Options4Winners und den gleichnamigen YouTube-Kanal.
Dieser Artikel dient ausschließlich der Information und Weiterbildung. Er stellt keine Anlageberatung oder konkrete Handlungsempfehlung dar. Der Optionshandel ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Kapitals führen. Frühere, historische oder beispielhafte Ergebnisse lassen keine verlässlichen Rückschlüsse auf zukünftige Entwicklungen zu. Rechenbeispiel und schematisches GEX-Profil sind konstruiert; der EdgeSeeker-Screenshot ist eine Momentaufnahme vom 18. September 2026. GEX ist ein Modellwert, der auf Annahmen zur Positionierung der Market Maker beruht. Der Abschnitt zur Kooperation mit EdgeSeeker enthält Werbung; buchst du über unseren Partnerlink, erhalten wir eine Provision.